
友達が「お店を広げたいから相談に乗って」と帳簿を見せてくれたとします。あなたがお金を出す立場なら「もうかりそう?」と聞くでしょう。お金を貸す立場なら「ちゃんと返せる?」、そこで働く予定なら「給料は続く?」と聞きたくなるはずです。帳簿は同じなのに、気になるところがまるで違うんです。
決算書も同じです。「良い会社かどうか」は、数字だけでは決まりません。誰が、何のために読むのかで答えが変わります。第14回は、架空のパン屋を4人の目で読み比べてみます。
この記事で分かること
- 海外の授業が「読む人」から教えている理由
- 同じ1,000万円の借金が、4人にはどう違って見えるのか
- 日本の有価証券報告書で、立場ごとにどこを開けばよいか
結論|読む前に「自分は誰か」を決める
決算書の読み方で迷う人の多くは、最初のページから全部読もうとします。先に「自分はお金を貸す人」「自分は働く人」と決めれば、見る場所は3つか4つに絞れます。そのうえで、稼ぐ力と支払う力だけは誰でも確認します。会社が続かなければ、どの立場の願いもかなわないからです。
海外の授業は「読む人」から始めている
シンガポールの会計の授業では、会社の情報を使って判断する人たちをステークホルダー(会社に関わる人たち)と呼びます。シラバスには、彼らが会計の情報を頼りに判断すること、数字以外の情報も使うことが書かれています。誰がなぜ関心を持つのかを説明する力も、学習の目標の一つです。
ニュージーランドの最終学年の課題は、もっと具体的です。実在の会社の年次報告書を、会社の外にいる特定の相手のために読み解いてレポートにします。稼ぐ力やお金の回り方の分析を、その相手の知りたいことに合わせて書くよう求められます。数字を書き写すだけでは合格しません。どちらも会計を選んだ生徒の話で、全員が習うわけではありませんが、発想は大人にもそのまま使えます。詳しくは第12回のニュージーランドの会計と第13回のシンガポールの会計の授業で紹介しました。
架空のパン屋を4人で読む
ここからは作り話です。パン屋の1年間の売上は3,000万円、利益は300万円で、売上の10%が残りました。従業員は8人です。1年以内に入ってくるお金(今ある現金を含む)は600万円、1年以内に払うお金は400万円。そして、2号店を出すために1,000万円を借りようとしています。
| 読む人 | 1,000万円の借金の見え方 | 次に確かめること |
|---|---|---|
| 投資家 | 売上が増えるチャンス | 利益の10%は2号店でも保てるか |
| 銀行 | 返してもらえるかが心配 | 利益300万円が全部返済に回っても3年以上かかる |
| 就職希望者 | 店長の席が増えるかも | 2号店が失敗しても給料は続くか |
| 小麦粉の仕入先 | 注文が増えそう | 支払いが遅れないか |
同じ借金が、ある人には良い話で、別の人には心配の種です。どちらが正しいという話ではありません。立場が違えば、問いが違うだけです。
ただし、4人とも見ておきたい数字があります。1年以内に入るお金を、1年以内に払うお金で割った流動比率です。パン屋は600万円÷400万円で150%。中小企業基盤整備機構の解説では、100%を下回ると安全性が心配な状況とされています。とはいえ、これは1つの目安で、業種によって見方は違います。貸借対照表の見方は第8回の貸借対照表の読み方、利益と現金のズレは第11回の利益と現金の違いが参考になります。
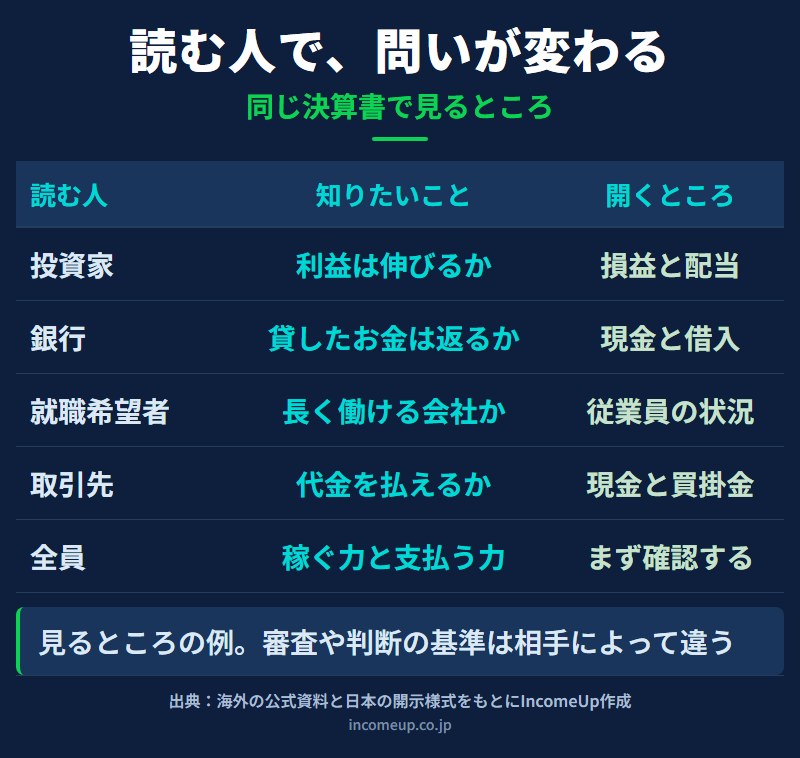
立場ごとに、有価証券報告書のここを開く
上場会社なら、金融庁のEDINETで有価証券報告書を無料で読めます。書く項目は国の様式で決まっているので、開く場所も決めておけます。
- 投資家:損益計算書に加えて「配当政策」と「事業等のリスク」。利益が続きそうか、株主にどう返す方針かを見ます
- 銀行の気持ちで見る人:貸借対照表の借入金とキャッシュフロー計算書。中小企業基盤整備機構の解説によると、金融機関は黒字かどうかだけでなく、決算書から安全性・成長性・返済する力を推定し、経営者の能力や市場の将来性も評価します
- 働きたい人:「従業員の状況」。人数、平均年齢、平均勤続年数、平均年間給与が載ります。2026年3月31日以後に終わる事業年度の報告書からは、平均給与の前年比や人材戦略も加わりました
- 取引先:貸借対照表の現金と買掛金に加えて「主要な販売先」。売上の10%以上を占める相手は、名前と割合を載せるのが原則です。一社に頼りきりの会社は、その相手の都合で揺れやすいと分かります
ここは誤解しやすいポイント
- 銀行の審査の基準は銀行ごとに違います。ここで挙げたのは考え方の例で、審査の中身そのものではありません
- 平均年間給与は、原則として報告書を出した会社の従業員の数字です。グループ全体の平均ではないので、持株会社では実感とずれることがあります
- パン屋の数字は作り話で、特定の会社への投資や就職を勧めるものではありません
今日からできる読み方
気になる会社を一つ選び、紙に「自分は○○として読む」と書いてから開いてみてください。次に、その立場の質問を2つ書きます。例えば就職なら「平均年間給与は増えているか」「平均勤続年数は短くないか」です。答えを探すつもりで読むと、関係のないページを飛ばせます。
慣れてきたら、立場を変えてもう一度読みます。投資家には魅力的に見えた積極的な借金が、取引先の目では少し不安に見える。そんな発見があれば、読み方が身についてきた証拠です。損益の見方は第4回の損益計算書を階段で読むで確認できます。
まとめ|「良い会社」は、誰にとってかで変わる
同じ決算書でも、投資家は伸びる力を、銀行は返す力を、働く人は続く力を、取引先は払う力を見ます。読む前に立場を決めて、質問を2つ書く。これだけで決算書はぐっと読みやすくなります。特集の全体像は第1回の世界の中高生は会計をどこまで習う?で振り返れます。
よくある質問
- Q. 決算書は誰が読むものですか?
- 株主や投資家だけではありません。お金を貸す銀行、働く人や働きたい人、取引先なども読みます。立場ごとに知りたいことが違うので、見るページも変わります。
- Q. どの立場でも見ておきたい数字はありますか?
- 稼ぐ力と支払う力です。例えば売上に対する利益の割合と、1年以内に入るお金を払うお金で割った流動比率を見ます。流動比率は100%を下回ると心配な目安の一つです。
- Q. 就職先を調べるときはどこを読めばよいですか?
- 有価証券報告書の「従業員の状況」です。人数、平均年齢、平均勤続年数、平均年間給与が載っています。原則として報告書を出した会社の数字で、グループ全体の平均ではありません。
- Q. 銀行の審査は決算書だけで決まりますか?
- 決算書だけではありません。安全性や返済する力に加え、経営者の能力や市場の将来性なども見られます。基準は銀行ごとに違うので、ここで紹介したのは考え方の例です。
参考資料
- SEAB「Singapore-Cambridge O Level 7087 Principles of Accounts syllabus for examination in 2026」(2026年11月1日確認)
- New Zealand Qualifications Authority「AS 91407 Clarification」(2026年11月1日確認)
- New Zealand Qualifications Authority「Accounting - National Moderator's Report」(2026年11月1日確認)
- 中小企業基盤整備機構 J-Net21「金融機関との関わり方」(2026年11月1日確認)
- 中小企業基盤整備機構 J-Net21「貸借対照表の見方と活用について教えてください。」(2026年11月1日確認)
- 金融庁「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について(2026年11月1日確認)
- e-Gov法令検索「企業内容等の開示に関する内閣府令 第二号様式」(有価証券報告書の記載の多くが準じる様式)(2026年11月1日確認)
- 金融庁「EDINET」(2026年11月1日確認)
本記事は2026年11月1日時点の公開情報をもとに作成しています。パン屋の例は説明のために作った架空の話です。海外の授業の中身は学校によって違い、開示の様式や試験制度は改正されることがあります。


