
損益計算書、貸借対照表、キャッシュフロー計算書。ここまでの回で、決算書の3枚を1枚ずつ読んできました。でも、3枚を別々に覚えると、ちょっと困ることがあります。「機械を30万円で買ったのに、損益計算書に30万円の費用が出ていない。どういうこと?」と、頭がこんがらがってしまうんです。
実は、3枚はバラバラの紙ではなく、1本の映画の別々の場面のようなもの。同じ出来事を、違う角度から写しています。第15回は、第4回・第8回・第11回のおさらいも兼ねて、小さなクッキー屋さんが開業する1年を、取引ごとに追いかけます。
この記事で分かること
- 1つの取引が、決算書の3枚にそれぞれどう写るか
- お金を払ったのに、損益計算書が動かない場面があるわけ
- 3枚の数字がつながっているかを、自分で確かめる方法
結論|3枚は、同じ取引を3つの角度から見たもの
損益計算書は「いくらもうかったか」、貸借対照表は「いま何を持っていて、誰のお金か」、キャッシュフロー計算書は「お金がどう動いたか」を教えてくれます。見ているものが違うだけで、元になる取引は同じです。だから、1つの取引が起きると、3枚のどこかが動きます。動く場所と動かない場所を見分けられるようになれば、決算書はぐっと読みやすくなります。米国の証券取引委員会(SEC)の初心者向けガイドも、3枚はそれぞれ関係していて、1枚だけでは全体の話にならないと説明しています。
クッキー屋さんの開業1年目を、取引ごとに追う
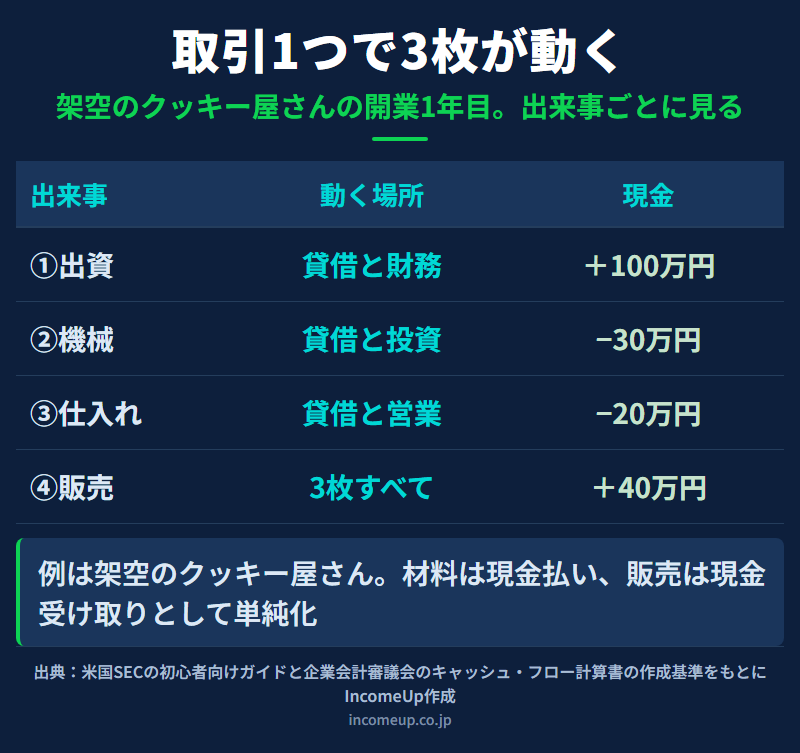
登場するのは、これから開業する架空のクッキー屋さんです。金額の単位は万円で、材料は現金で払い、売るときも現金で受け取ることにします。順番に4つの出来事を見てみましょう。
| 出来事 | 損益計算書 | 貸借対照表 | キャッシュフロー |
|---|---|---|---|
| ① 100万円の出資を受ける | 動かない | 現金+100、自分のお金+100 | 財務+100 |
| ② オーブンを30万円で買う | 動かない | 現金−30、機械+30 | 投資−30 |
| ③ 材料を20万円で仕入れる | 動かない | 現金−20、在庫+20 | 営業−20 |
| ④ 40万円で売れた | 売上40、原価20、利益20 | 現金+40、在庫−20、自分のお金+20 | 営業+40 |
①は、お店を始めるための元手を出してもらう場面です。これは「もうけ」ではないので、損益計算書は動きません。貸借対照表では、現金が増えるのと同時に、「自分のお金」も同じだけ増えます。キャッシュフロー計算書では、お金を集めたので財務の欄がプラスです。
②が、最初にこんがらがる場面です。30万円払ったのに、損益計算書には何も出ません。お金が減った代わりに、30万円分の機械を持つことになっただけだからです。貸借対照表の中で、現金が機械に姿を変えたと考えてください。お金は出ていったので、キャッシュフロー計算書には投資の欄でマイナスが載ります。
③も同じです。材料を買っただけで、まだ売っていません。現金が在庫に変わっただけなので、損益計算書は動きません。
④で、初めて損益計算書が動きます。40万円で売れて、使った材料は20万円ぶん。差し引きの20万円が利益です。この20万円は、貸借対照表の「自分のお金」に積み上がります。もうけを配らずにお店に残せば、お店の元手が厚くなるんです。
年の終わりに、3枚を見比べてみる
4つの出来事が終わったところで、3枚を見比べます。
- 損益計算書:利益は20万円
- 貸借対照表:現金90万円と機械30万円で、持っているものは合計120万円。自分のお金は、出資の100万円と利益の20万円で120万円
- キャッシュフロー計算書:営業+20(−20+40)、投資−30、財務+100で、合計は+90万円
貸借対照表の現金90万円と、キャッシュフロー計算書の合計90万円がぴったり合っていますね。貸借対照表の左右の合計が同じ120万円になっているのも確かめられます。3枚の数字がつながっているかどうかは、この「合うかどうか」を見るのが一番早い方法です。
ここは誤解しやすいポイント
- お金が出ていくことと、費用になることは別です。機械の30万円は、買った時点では費用になっていません
- 利益が20万円でも、現金が20万円増えるわけではありません。この例で現金が増えたのは、出資の100万円があったからです
- 例は説明のための単純なものです。実際の会社には、代金の後払いや借入など、もっと多くの取引があります
機械の30万円は、いつ費用になるの?
では、機械の30万円はずっと費用にならないのでしょうか。そうではありません。オーブンを3年使うとしたら、使った分を少しずつ費用にしていきます。これを減価償却といいます。SECのガイドも、長く使う機械などの費用は、使う期間に分けて費用にすると説明しています。
30万円を3年で分けると、1年に10万円ずつです。最初の1年は、利益が20万円から10万円に減ります。貸借対照表の機械は30万円から20万円になり、自分のお金も110万円に変わります。でも、現金は90万円のままです。10万円分のお金は、①〜④の中でとっくに出ていっているからです。つまり、減価償却は、お金が出ていかない費用なんです。損益計算書の数字は小さくなっても、キャッシュフロー計算書の営業の欄は、そのぶんを足し戻すので変わりません。
上場企業の決算書で、つながりを探してみよう
上場企業の決算書は、金融庁のEDINETで誰でも見られます。まずは、貸借対照表の現金及び預金の数字と、キャッシュフロー計算書の最後に出てくる現金の残高を見比べてみてください。ぴったりでないこともありますが(定期預金など、現金に数えない預金があるため)、そのずれの理由が注記に書いてあります。ずれの理由を探すことが、決算書の読み方を身につける近道になります。
まとめ|3枚は1本の映画。つなぎ目を探して読む
1つの取引は、損益計算書、貸借対照表、キャッシュフロー計算書の3枚に、それぞれ違う形で写ります。お金が出ていっても、損益計算書は動かないことがある。利益は、貸借対照表の自分のお金に積み上がる。キャッシュフロー計算書の合計は、貸借対照表の現金の変化と合う。この3つを知っておくだけで、決算書は「別々の表」から「つながった1つの話」に変わります。次に決算書を開くときは、数字そのものより、3枚のつなぎ目を探してみてください。
よくある質問
- Q. 機械を買ったのに、なぜ損益計算書に費用が出ないのですか?
- お金が機械という持ち物に姿を変えただけで、もうけを減らす出来事ではないからです。使った分は、減価償却として使う期間に分けて少しずつ費用になります。
- Q. 3枚の決算書の数字がつながっているかは、どこで確かめられますか?
- 貸借対照表の現金と、キャッシュフロー計算書の最後に出てくる現金の残高を見比べるのが早い方法です。ずれる場合は、定期預金など現金に数えない預金の分で、注記に理由が書かれています。
- Q. 利益が出れば、現金も同じだけ増えるのですか?
- 同じだけ増えるとは限りません。設備の購入、在庫の買い増し、代金の後払いなどがあれば、利益が出ていても現金は減ることがあります。
- Q. 減価償却をしても、お金は出ていかないのですか?
- はい。減価償却費はお金を払わない費用です。お金は機械を買ったときに出ているため、損益計算書の利益は小さくなっても、現金は減りません。
参考資料
- U.S. Securities and Exchange Commission「Beginners' Guide to Financial Statements」(2026年11月2日確認)
- 企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(金融庁ウェブサイト掲載)(2026年11月2日確認)
- 金融庁「EDINET(金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム)」(2026年11月2日確認)
本記事は2026年11月2日時点の情報をもとに作成しています。例に出したクッキー屋さんとその数字は説明のための架空のものです。


