1杯500円のドリンクを売るお店があって、材料代は150円。では、このお店は1杯で350円もうかったのでしょうか。実は、まだ分からないんです。お店の家賃も、働く人の給料も、まだ引いていないからです。
会社の「もうけ」を一枚にまとめたのが損益計算書です。名前は難しそうですが、中身は「売上から、かかったお金を順番に引いていく表」にすぎません。第4回は、架空の放課後カフェを例に、この表を階段のように上から下りて読んでみます。
結論|上から1段ずつ引いて、どこで減ったかを見る
損益計算書は、一番上に売上があって、そこから費用を1段ずつ引いていき、一番下に最後のもうけが残る形をしています。米国の証券取引委員会(SEC)の初心者向けガイドも、この表を「階段」にたとえています。大事なのは、一番下の数字だけを見ないこと。どの段でどれだけ減ったかを見ると、そのお店や会社の得意なところと弱いところが見えてくるんです。
放課後カフェの1年をのぞいてみる
高校のそばにある小さなカフェ(架空のお店です)の1年分を見てみましょう。売上は100万円。出ていったお金は次のとおりです。
| 出ていったお金 | 金額 | どんなお金か |
|---|---|---|
| 材料 | 40万円 | コーヒー豆・牛乳・パンなど、売った品物そのものの元手 |
| アルバイト代 | 25万円 | お店を回す人の給料 |
| 家賃 | 15万円 | 売れても売れなくても毎月かかる |
| 広告・その他 | 10万円 | チラシ・電気代・消耗品など |
| 借入の利息 | 1万円 | 開店のときに借りたお金の利息 |
| 税金 | 2万円 | もうけに応じて納める(説明のための概算) |
全部まとめて引けば、残りは7万円です。でも、これだと「なぜ7万円なのか」が分かりません。そこで、性格の違うお金ごとに分けて、順番に引いていきます。
階段を1段ずつ下りる
専門用語は、引き算をしてから名前を付けます。
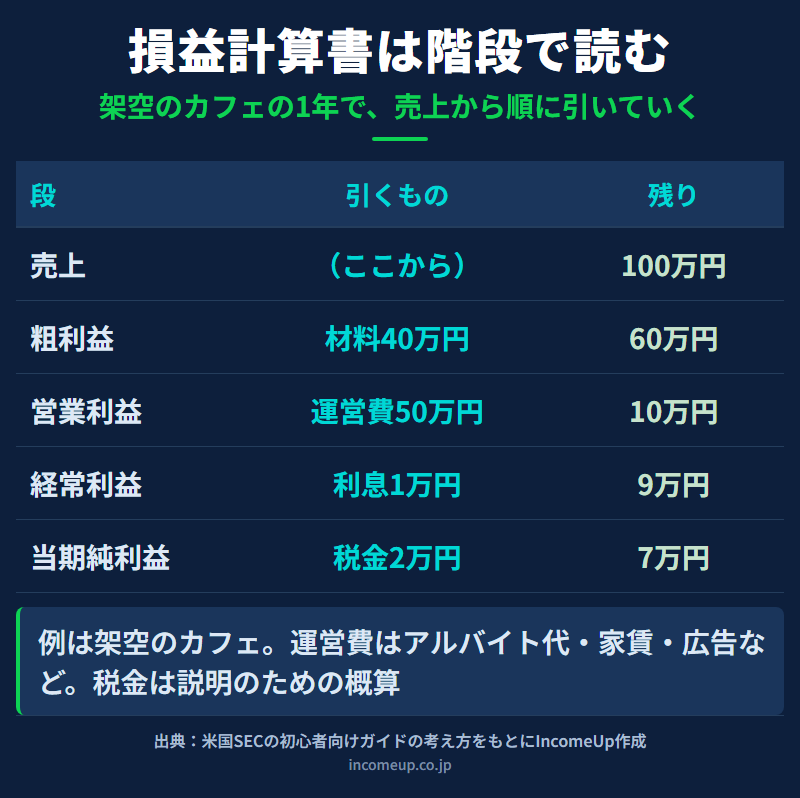
- 1段目:売上100万円から材料40万円を引くと60万円。これが粗利益(売上総利益)です。品物そのものでどれだけ稼げたかを表します
- 2段目:アルバイト代・家賃・広告などの運営費50万円を引くと10万円。これが営業利益で、お店の本業のもうけです
- 3段目:本業以外の出入り、ここでは利息1万円を引くと9万円。これが経常利益です
- 4段目:税金2万円を引くと7万円。これが当期純利益、一番下の最後のもうけです
実際の会社の損益計算書では、3段目と4段目の間に、土地を売った利益や災害の損失のような「その年だけの出入り」を足し引きする段があります。そこまで反映した数字が税引前当期純利益です。カフェにはそうした出入りがなかったので、今回はこの段を飛ばしました。
どの段で減ったかで、打つ手が変わる
階段にすると、問題のありかが分かります。粗利益が少ないなら、値段が安すぎるか材料が高すぎる。粗利益は十分なのに営業利益が少ないなら、家賃や人の配置が重すぎる。営業利益は出ているのに最後に残らないなら、借金の利息などが重い、というふうにです。
放課後カフェなら、材料を引いた段階では売上の6割が残っています。ところが次の段で、運営費がその粗利益の8割以上を使ってしまっています。打つ手として考えやすいのは、値上げよりも、お客さんの少ない時間のアルバイトのシフトを見直したり、広告のやり方を変えたりすることでしょう。どの段を直すかがはっきりすると、話し合いもしやすくなります。
冒頭の500円のドリンクも同じです。材料を引いた350円は1段目の粗利益にすぎず、ここから運営費を払っていくと、本業のもうけはぐっと小さくなります。
実は、家計でも同じ階段が作れます。額面の給料から税金と社会保険料を引くと手取り。そこから家賃や保険料のような毎月決まった支払いを引くと、自由に使えるお金。最後に食費やレジャーを引いて、残ったのが貯金です。どの段で減っているかを見るのは、会社でも家計でも変わりません。
売上の大きさより「100円あたり何円残るか」
もう一軒、売上200万円・営業利益12万円のカフェがあったとします。売上も利益も放課後カフェのほうが小さいので、負けているように見えるでしょう。でも、100円売ったときに残る営業利益を比べると、放課後カフェは10円、もう一軒は6円。上手に稼いでいるのは、実は放課後カフェのほうなんです。
この「売上100円あたりの利益」を営業利益率と呼びます。同じように、粗利益を売上で割れば売上総利益率です。ちなみに第3回の英国の試験科目で計算する利益率は、売上総利益率と、一番下のもうけの割合の2つだけでした。
ここは誤解しやすいポイント
- 売上が伸びても、利益率が下がっていることがあります。例えば翌年、売上120万円・営業利益9万円なら、利益は増えても100円あたりは10円から7.5円に減っています
- 利益が出ていても、手元のお金が足りるとは限りません。その違いは第3回の利益と現金の話で取り上げました
- 国際的な会計のルール(IFRS)で作った決算書には、経常利益の段がありません
実在の会社で試すなら
上場企業の損益計算書は、金融庁のEDINETで誰でも無料で見られます。行の数が多くて驚くかもしれませんが、まずは「売上」「粗利益」「営業利益」「一番下の利益」の4つだけ探して、カフェと同じように100円あたりで比べてみてください。どの資料から読むかは、個別株を買う前に確認することでも紹介しています。
まとめ|一番下の数字の前に、階段の形を見る
損益計算書は、売上から性格の違う費用を順番に引いていく階段です。1段ずつ下りれば、どこで減ったかが分かり、100円あたりで比べれば、規模の違うお店どうしも比べられます。数字が苦手でも、引き算さえできれば大丈夫。前回までの「作る会計」と「読む会計」でいえば、これが読む会計の最初の一歩です。
よくある質問
- Q. 損益計算書は何を表す表ですか?
- 一定の期間(ふつうは1年)に、どれだけ売って、何にいくら使い、最後にいくら残ったかを表す表です。売上から費用を順番に引いていく形なので、階段にたとえられます。
- Q. 粗利益と営業利益はどう違うのですか?
- 粗利益は売上から品物そのものの元手(材料や仕入れ)を引いた残りです。営業利益は、そこからさらに給料や家賃などの運営費を引いた、本業のもうけです。
- Q. 売上が大きい会社のほうが優秀なのですか?
- そうとは限りません。売上100円あたりに何円の利益が残るか(利益率)を比べると、売上の小さいお店のほうが上手に稼いでいることもあります。規模の違う会社は率で比べましょう。
- Q. 実在の会社の損益計算書はどこで見られますか?
- 上場企業なら、金融庁のEDINETで有価証券報告書を無料で見られます。最初は売上・粗利益・営業利益・一番下の利益の4つだけ探すと読みやすくなります。
参考資料
- U.S. Securities and Exchange Commission「Beginners' Guide to Financial Statements」(2026年10月22日確認)
- 金融庁「EDINET(金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム)」(2026年10月22日確認)
本記事は2026年10月22日時点の情報をもとに作成しています。例に出したカフェとその数字は説明のための架空のものです。


