投資信託の積立に慣れてきて、次は名前を知っている会社の株を買ってみたい。そう思って証券会社のアプリを開くと、株価の横に指標がいくつも並び、ニュースでは「上方修正」「PBR1倍割れ」といった言葉が飛び交っています。どの数字を、どこで見ればよいのでしょう。
個別株は、1社の業績がそのまま値動きに出ます。それでも、買う前に確かめることは「必要な資金」「株価の水準」「稼ぐ力と財務」「開示資料」の4つに絞れるんです。東京証券取引所の規則と金融商品取引法をもとに、順に見ていきましょう。
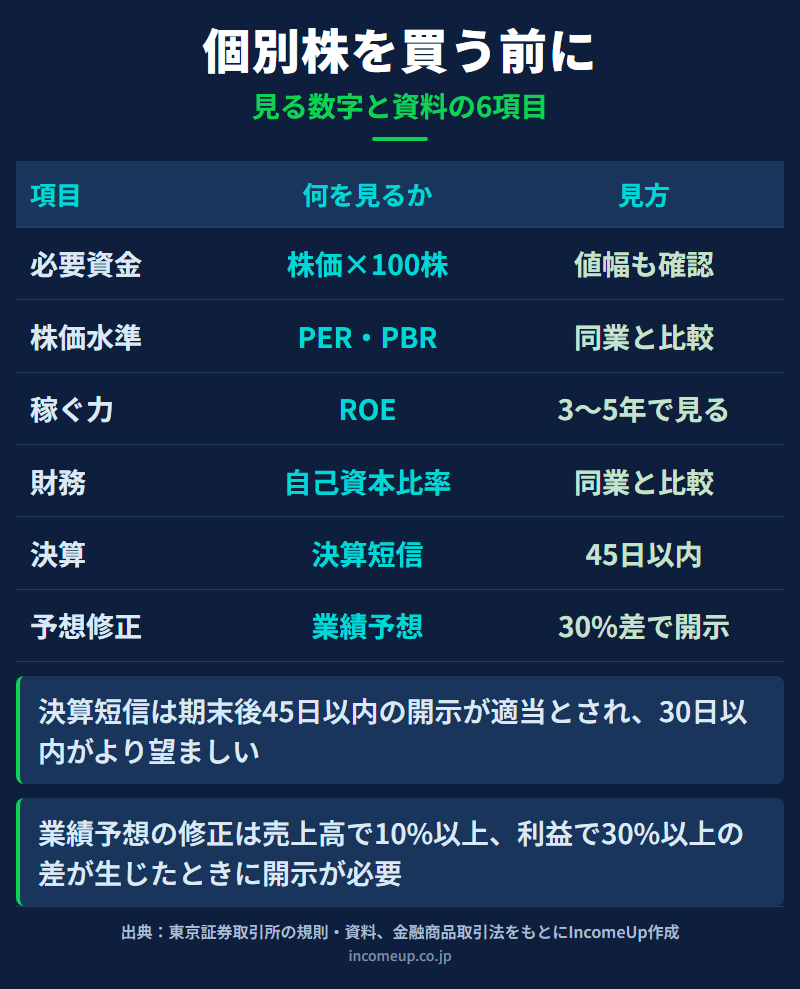 指標は1つで判断せず、同業他社や過去の数字と並べて見ます。
この記事で分かること
- 国内株の売買単位は100株で、必要資金は「株価×100株」になること
- PER・PBRは株価の水準を、ROE・自己資本比率は稼ぐ力と財務の厚さを見る指標であること
- 決算短信は期末後45日以内、有価証券報告書は3か月以内に出る資料であること
- 業績予想は売上高10%・利益30%以上ずれると修正が開示されること
結論|資金は「株価×100株」、指標は単独でなく比較で使う
国内株は100株単位なので、株価2,500円なら1回の購入に25万円と手数料がかかります。PERやPBRに「何倍なら割安」という決まった基準はなく、業種や成長の見通しで水準は変わります。東京証券取引所も上場会社向けの資料で、PBR・PERは「時系列の変化や、同業他社との比較などの観点でも」分析・評価することが考えられるとしています。
ですから、同業の数社や過去数年と並べて極端な点がないかを確かめ、数字の出どころである決算資料を1度は自分で開く。この順序を守れば、ニュースの見出しだけで売買することは避けられます。
必要な資金は「株価×100株」で決まる
国内の証券取引所では、2018年10月1日に内国株式の売買単位が100株に統一されました。
2007年11月に取組みを始めた時点では8種類あった売買単位を、集約した結果です。
値動きの大きさも知っておきましょう。東証は1日に動ける幅を「制限値幅」として価格帯ごとに決めていて、
前日の終値などが2,000円以上3,000円未満の銘柄は上下500円まで動きます。株価2,500円なら1日で最大2割、
100株で5万円の値下がりがありうるということです。
100株に満たない株数で買える単元未満株のサービスは、証券会社ごとに違います。
比べ方は証券口座の選び方で扱っています。
株価の水準はPERとPBRで比べる
| 指標 | 計算式 | 何がわかるか |
|---|
| PER(株価収益率) | 株価 ÷ 1株当たり純利益 | 利益の何年分の値段がついているか |
| PBR(株価純資産倍率) | 株価 ÷ 1株当たり純資産 | 帳簿上の純資産の何倍で評価されているか |
東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応について」の指標例をもとに作成。
たとえば株価2,500円、1株当たり純利益200円、1株当たり純資産2,000円の会社なら、PERは12.5倍、PBRは1.25倍です(説明のための仮の数字です)。
PBRが1倍を下回ると、株価が帳簿上の純資産を下回っている状態になります。
東証は2023年3月31日、プライム市場とスタンダード市場の全上場会社に資本コストや株価を意識した経営を要請しました。
その背景として、「プライム市場の約半数、スタンダード市場の約6割の上場会社がROE8%未満、PBR1倍割れ」という現状を挙げています。
PBRが低いのは割安の目印にもなりますが、市場が成長を見込んでいない表れでもあります。低いというだけでは買う理由になりません。
稼ぐ力はROE、財務の厚さは自己資本比率で見る
株主が出したお金をもとに、1年でどれだけ利益を上げたか。これを表すのがROE(自己資本利益率)で、当期純利益を自己資本で割って求めます。
自己資本100億円で純利益10億円なら、ROEは10%です。
ROEは借入を増やして自己資本を小さくしても上がります。そこで合わせて見たいのが、自己資本を総資産で割った自己資本比率です。
ROEが高くても自己資本比率が同業より極端に低い会社は、借入に頼って数字を押し上げているのかもしれません。景気が悪くなったときの打たれ強さが違ってきます。
ここは誤解しやすいポイント
1年分の数字だけで判断しないこと。
純利益は、土地や子会社の売却といった一度きりの利益で大きく膨らむことがあります。その年だけROEが跳ね上がり、PERが低く見えることもあります。
3〜5年分を並べ、本業の利益である営業利益と同じ方向に動いているかを確かめてください。
数字の出どころは決算短信と有価証券報告書
| 資料 | 開示の時期 | 見られる場所 |
|---|
| 決算短信 | 期末後45日以内が適当(30日以内がより望ましい) | TDnet・各社のIRページ |
| 有価証券報告書 | 事業年度経過後3か月以内 | EDINET |
| 半期報告書 | 半期経過後45日以内(上場会社) | EDINET |
東京証券取引所「決算短信・四半期決算短信作成要領等」(2026年7月)、金融商品取引法第24条・第24条の5をもとに作成。
決算短信は、証券取引所の規則にもとづいて会社が出す決算の速報です。東証の作成要領は、通期の決算について
「決算期末後45日」以内の開示が適当とし、50日を超えた場合は理由の開示を求めています。
2024年4月1日の改正金融商品取引法の施行で四半期報告書は廃止され、第1・第3四半期は四半期決算短信に一本化されました。
有価証券報告書は、金融商品取引法第24条にもとづき事業年度経過後3か月以内に提出する法定の書類で、
事業のリスクや大株主、セグメントごとの業績まで載っています。3月決算の会社なら6月末までに、金融庁の電子開示システムEDINETで誰でも読めます。
業績予想の修正は株価が動くきっかけになる
多くの会社は決算短信で次の期の業績予想を示します。東証の規則では、新たに算出した予想値が直近の予想値に比べて
売上高で1.1倍以上または0.9倍以下、営業利益・経常利益・純利益で1.3倍以上または0.7倍以下になると、直ちに修正を開示しなければなりません。
修正は取引時間中に出ることもあり、翌日の株価が大きく動くきっかけになります。
保有中の銘柄は、TDnetの適時開示を会社名で確かめる習慣をつけておくと、ニュースより先に一次資料で読めます。
1社に集中しない・NISAの枠をどう使うか
個別株の最大のリスクは、1社の不祥事や業績悪化が資産全体に響くことです。勤務先の株を持っている人は、給与と株価が同じ会社に依存する形になります。
比率の決め方は持株会の集中リスクで詳しく扱っています。
NISAで個別株を買えるのは成長投資枠で、年間240万円、生涯の非課税保有限度額1,800万円のうち1,200万円までです。
整理銘柄・監理銘柄は対象外です。制度の全体像は新NISAの基本を参照してください。
配当目当ての銘柄選びは高配当株の落とし穴、
優待目当ては株主優待の考え方で、それぞれ別に確認点をまとめています。
まとめ|買う前の4つの確認
- 必要資金は株価×100株。株価2,000円以上3,000円未満なら1日に上下500円動きうる
- PER・PBRは同業や過去と比べ、ROEは自己資本比率と合わせて3〜5年分を並べる
- 決算短信(期末後45日以内が目安)と有価証券報告書(3か月以内)を1度は自分で開く
よくある質問
- Q. 個別株を買うにはいくら必要ですか
- 国内の証券取引所では2018年10月1日に内国株式の売買単位が100株に統一されたため、必要な資金は株価×100株に売買手数料を加えた額です。株価2,500円の銘柄なら25万円が目安になります。100株未満で買える単元未満株のサービスは証券会社ごとに取扱いが異なります。
- Q. PERやPBRは何倍なら割安ですか
- 何倍なら割安という決まった基準はありません。業種によって水準が大きく異なり、成長の見通しでも評価が変わるためです。東京証券取引所も、PBRやPERは時系列の変化や同業他社との比較といった観点で分析することを示しています。同業の数社や過去数年の数字と並べて、極端な点がないかを確かめる使い方が基本です。
- Q. 決算短信と有価証券報告書はどう違いますか
- 決算短信は証券取引所の規則にもとづく決算の速報で、東証は決算期末後45日以内の開示が適当、30日以内がより望ましいとしています。有価証券報告書は金融商品取引法第24条にもとづく法定の書類で、事業年度経過後3か月以内に提出され、事業のリスクや大株主なども載ります。決算短信はTDnet、有価証券報告書はEDINETで読めます。
- Q. 業績予想の修正はどんなときに発表されますか
- 東証の規則では、新たに算出した予想値が直近に公表した予想値に比べて、売上高で1.1倍以上または0.9倍以下、営業利益・経常利益・純利益で1.3倍以上または0.7倍以下になった場合に、直ちに開示することが義務付けられています。株価が大きく動くきっかけになりやすいため、保有銘柄はTDnetの適時開示を確認すると早く内容を把握できます。
参考資料
本記事は2026年9月15日時点の公開情報をもとに作成しています。
売買単位・制限値幅・開示の規則は取引所の規則改正で変わることがあります。
記事中の株価や指標の数値は説明のための仮の例で、特定の銘柄の売買を勧めるものではありません。
⚠️ 本記事のご利用にあたって
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断は最終的にご自身の責任で行ってください。
体系的に学ぶなら
この記事の学びを、講座で深める
投資判断に直結するマクロ視点や戦略は、専門家の講座で体系的に学べます。
まずは「所得向上委員会 eラーニング総合」から。



