
NISAの口座を開いて、全世界株式と米国株とS&P500の投資信託を少しずつ買った。これで分散できている、と思っていませんか。実は、中身がほとんど同じ株だった、ということがよくあるんです。
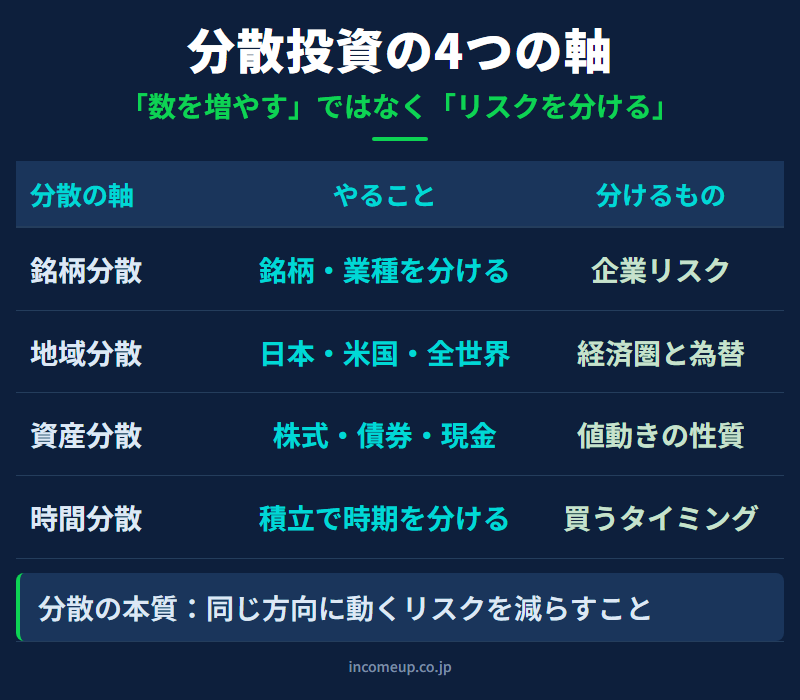
分散投資は「たくさんの商品を買うこと」ではありません。大切なのは、同じタイミングで同じ方向に動くリスクを減らすことです。「銘柄」「地域」「資産クラス」「時間」の4つの軸で、全世界株式、米国株、日本株、債券、現金をどう考えるかの土台を押さえましょう。
この記事で分かること
- 分散投資で分けているのは「数」ではなく「値動きの性質」であること
- 銘柄・地域・資産クラス・時間の4つの分散
- 「分ければ安心」という誤解と、分散しすぎの問題
- NISAで分散投資を考えるときの基本
結論|同じ悪材料で一緒に下がるものを、分けて持つ
分散投資の目的は、持つ商品の数を増やすことではありません。同じ悪材料で同時に下がるリスクを減らし、資産全体の振れ幅(ボラティリティ)を抑えることです。
判断の基準は「何年後に使うお金か」。10年以上使う予定のないお金なら株式中心の長期運用を検討しやすく、数年以内に使うかもしれないお金は、値動きの大きい株式に入れるのは慎重に考えます。そのうえで、中心になる商品を1つ決めて、足りない部分を補っていきましょう。
分散投資は「失敗の影響を小さくする」考え方
1社の株式だけを持っていると、その会社の業績悪化や不祥事、業界全体の逆風で、資産全体が大きく下がるかもしれません。複数の会社、地域、資産に分けていれば、ひとつの失敗が全体に与える影響を抑えやすくなります。
ただ、数を増やせばよいという単純な話ではありません。同じ業界の株を10銘柄持っていても、業界に逆風が吹けば10銘柄が同時に下がります。米国の大型ハイテク株ばかりを複数持っていても、金利上昇や景気後退懸念が強まれば、同じ方向に動きやすくなります。
大事なのは数ではなく「値動きの性質を分けること」。これが分かっていると、投資信託やETFを選ぶときにも、見た目の銘柄数に惑わされにくくなります。
4つの分散で考える
銘柄分散
特定の会社や商品にお金を集中させないことです。個別企業には、業績悪化、経営問題、規制変更、競争環境の変化など、その会社ならではのリスクがあります。複数の銘柄に分ければ、1社の問題が資産全体に与える影響を抑えられます。投資信託やETFは最初から多くの銘柄に分散されているので、個人投資家には使いやすい選択肢です。
同じテーマや同じ業界ばかりに偏ると、見かけ上は銘柄が多くても、実質的には集中投資に近くなります。地域分散
日本だけ、米国だけといった特定の国や地域に偏らせないことです。日本株、米国株、先進国株、新興国株は、為替、金利、政治、人口動態、企業の成長力など、受ける影響がそれぞれ違います。米国株は長期的に強い成長を見せてきましたが、米国だけに集中すれば、米国市場の調整やドル円の為替変動の影響を大きく受けます。日本株だけなら、日本経済や円の動きに左右されやすくなります。
全世界株式型の投資信託は、地域分散を一度に取り入れやすい商品です。ただし、時価総額の大きい米国株の比率が高くなりやすいため、「全世界だから完全に均等」というわけではありません。資産分散
株式、債券、現金、不動産、金など、値動きの性質が違う資産に分けることです。株式は成長を取りにいく資産で、長期ではリターンを期待しやすい一方、短期の値動きは大きくなりがち。債券は株式より値動きが比較的安定しやすく、金利や景気の影響を受けます。現金は増える力は弱いものの、急な支出や相場下落時の安心材料になります。
資産分散は、リターンを最大化するためだけでなく、「途中で投資を続けられなくなるリスク」を抑えるためにも大切です。アセットアロケーション(資産配分)を考えるうえで、この軸が基本になります。
時間分散
買うタイミングを分けることです。一括投資は長期的には合理的な場面もありますが、買った直後に大きく下がると心理的な負担が大きく、始めたばかりの人には最初の下落が想像以上にこたえます。毎月など一定のタイミングで買い続ける積立投資なら、高いときには少なく、安いときには多く買う形になります。
時間分散は、必ず利益を増やす魔法ではありません。ただ、投資を続ける心理的ハードルを下げる効果があります。NISAのつみたて投資枠と相性がよいのも、この点にあります。「分ければ安心」ではない
いちばん多い誤解は、「たくさん買えばリスクが消える」という考え方です。どれだけ銘柄を増やしても、市場全体が下がる局面では多くの資産が同時に下がります。リーマンショックやコロナショックでは株式市場全体が急落し、地域を分けていても大きな影響を受けました。
分散投資は、損失を完全に避ける方法ではなく、特定の失敗に資産全体を巻き込まれにくくする方法です。商品名ではなく設計の考え方なので、何をどの目的で分けているのかを分かっておくことが大切です。
ここは誤解しやすいポイント
全世界株式は地域分散には優れていますが、資産クラスとしては株式です。株式市場全体が下がる局面では、全世界株式も下落します。「全世界株式を持っていれば何も考えなくてよい」わけではなく、現金や債券をどう持つかは別に考える必要があります。
分散しすぎると、何をしているか分からなくなる
似たような投資信託をいくつも持っていると、実は同じ銘柄を重ねて持っていることがあります。全世界株式、米国株式、S&P500、NASDAQ100を同時に持つと、米国大型株の比率がかなり高くなるかもしれません。分散しているように見えて、実際には米国株、特に大型成長株に集中している。商品数が増えすぎると、自分がどのリスクを取っているのかも把握しにくくなります。
初心者の段階では、まず「中心になる商品」を決め、そのうえで足りない部分を補う考え方が現実的です。全世界株式を中心にするのか、米国株を中心にするのか、日本株や債券をどう加えるのか。順番に考えれば、ポートフォリオはシンプルに保ちやすくなります。NISAではどう考えるか
NISAで分散投資を考えるときは、「何年後に使うお金か」から始めるのが基本です。10年以上使う予定のないお金なら、全世界株式や米国株式のインデックスファンドが、多くの人にとって分散投資の入口になりやすいでしょう。教育費、住宅購入資金、生活防衛資金などは、運用効率よりも「必要なときに使えるか」が大切です。
NISAは非課税のメリットが大きい制度ですが、元本保証ではありません。制度の有利さと商品のリスクは分けて考えます。また、NISA口座の中だけで完結させようとしすぎないこと。NISAでは株式型投資信託を中心にし、生活防衛資金は銀行預金で持つ。老後資金の一部はiDeCoと組み合わせる。こうした全体設計の中でNISAを位置づけると、判断しやすくなります。
まとめ|分散投資は「続けるための設計」
- 分散投資は損をしないための魔法ではなく、ひとつの失敗で資産全体が大きく傷つくのを防ぎ、長く続けるためのもの
- 銘柄・地域・資産クラス・時間の4つを意識すると、「何のリスクを分けているのか」が見えてくる
- 完璧な正解を一度で選ぶより、お金の目的と時間軸に合わせて無理なく続けられる形を作る
あわせて読みたい
分散投資の受け皿としてNISAをどう使うかを整理します。
老後資金の設計全体の中で、分散投資をどう組み込むかを整理します。
分散の考え方を老後資金の準備に応用する記事です。
分散投資の「なぜ」を深く理解したい方へ
分散投資の基本を押さえたら、次は市場全体の動きや為替・金利との関係まで視野を広げると、判断の軸が安定してきます。IncomeUpでは、資産形成を体系的に学べる講座・記事を用意しています。
資産形成を体系的に学ぶ →参考資料
本記事は2026年10月26日時点の公開情報をもとに作成しています。


