年末調整の書類に「小規模企業共済等掛金」という欄があるのを見たことはありますか。iDeCoに入ると、ここに書いた掛金をもとに税金が軽くなります。所得税10%・住民税10%の人なら、毎月1万円の掛金で年2.4万円ほどです。
ただし、iDeCoに入れたお金は原則60歳まで引き出せません。節税額はいくらになるのか、その代わりに何をあきらめるのか。両方を並べてから始めるかどうかを決めましょう。
この記事で分かること
- iDeCoの仕組みと、3回ある税の優遇
- 掛金別の節税額の目安と、自分の数字の確かめ方
- NISAとの役割の違い
- 始める前と始めた後に確かめること
結論|節税は「掛金×税率」。でも目的は老後資金
iDeCoの節税額は、年間の掛金に所得税率と住民税率を足した割合を掛ければ、ざっくりつかめます。所得税率が高い人ほど効果は大きくなります。ただし原則60歳まで引き出せないので、入れてよいのは老後まで使わないと決められるお金だけです。
iDeCoは「自分で作る老後の年金」
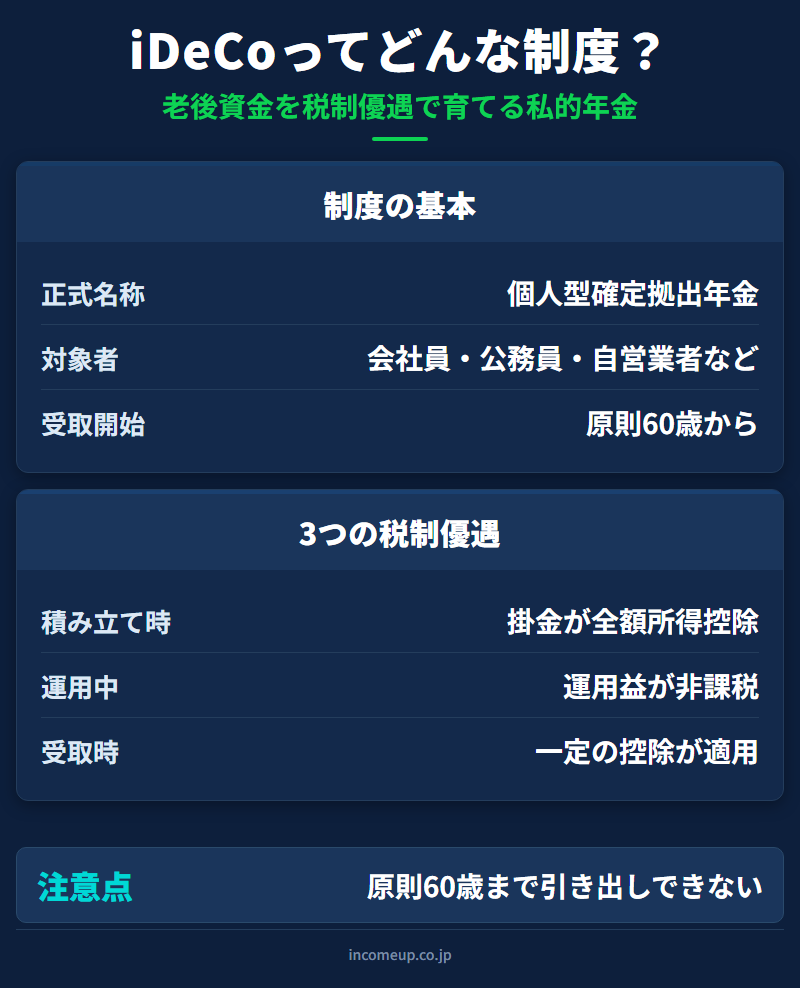
自分で掛金を出し、自分で運用する商品を選び、その成果を老後に受け取る。国の年金に上乗せする、もう1つの年金です。正式には個人型確定拠出年金といい、会社員・公務員・自営業者・専業主婦(主夫)など、多くの人が入れます。掛金の上限や加入の条件は、働き方や勤め先の年金制度で変わります。
税の優遇は、お金の流れに沿って3回あります。
- 積み立てるとき:掛金が全額、所得から差し引かれ、所得税・住民税が軽くなる
- 運用している間:運用益に税金がかからず、そのまま再投資される
- 受け取るとき:年金なら公的年金等控除、一時金なら退職所得控除の対象になる
この3つは、iDeCo公式サイトでも案内されています。
節税額は「掛金×税率」でつかむ
会社員の税金は、給与から給与所得控除や社会保険料控除、扶養控除などを引いた残りにかかります。iDeCoの掛金はこの「引く側」に入るので、税金のかかる所得が小さくなり、所得税と住民税が軽くなるんです。この仕組みを所得控除といい、iDeCoの掛金はその年に払った全額が対象になります。
計算した税額から直接引く「税額控除」とは違う点に注意しましょう。軽くなるのは掛金そのものではなく、掛金に税率を掛けた分です。式にすると次のとおりです。
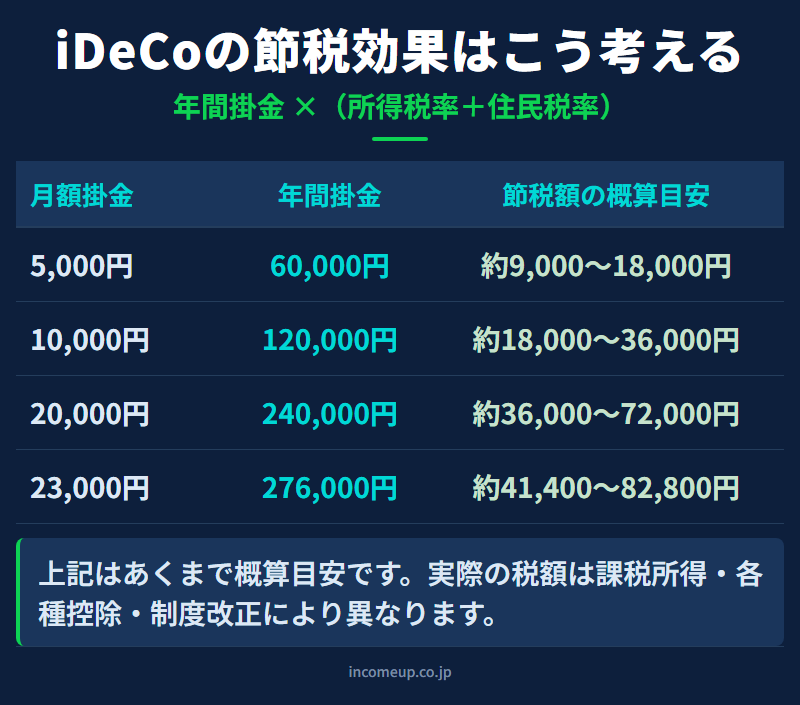
年間掛金 ×(所得税率+住民税率)= 年間のおおよその節税額
| 月額掛金 | 年間掛金 | 所得税5%+住民税10% | 所得税10%+住民税10% | 所得税20%+住民税10% |
|---|---|---|---|---|
| 5,000円 | 60,000円 | 約9,000円 | 約12,000円 | 約18,000円 |
| 10,000円 | 120,000円 | 約18,000円 | 約24,000円 | 約36,000円 |
| 20,000円 | 240,000円 | 約36,000円 | 約48,000円 | 約72,000円 |
| 23,000円 | 276,000円 | 約41,400円 | 約55,200円 | 約82,800円 |
住民税率は一般的な目安の10%で置き、復興特別所得税などは省いた概算です。同じ掛金でも、所得税率が高い人ほど節税額が大きくなりやすいことが分かります。
年収より「課税所得」で変わる
「年収500万円ならいくら得か」と知りたくなりますが、同じ年収でも、独身か扶養家族がいるか、住宅ローン控除や医療費控除、生命保険料控除を使っているかで、税金のかかる所得は変わります。年収だけで節税額を言い切ることはできません。自分の数字は、次の順番で確かめるのが確実です。
- 源泉徴収票で所得控除の状況を見る
- 住民税決定通知書で住民税の状況を見る
- 自分の加入資格と掛金の上限を確かめる
- 所得税率の目安を確かめる
- iDeCo公式のシミュレーションやiDeCoシミュレーションで試算する
会社員は、勤め先の企業年金の有無で掛金の上限が変わることがあります。表の「月23,000円」も、全員が出せる金額ではありません。
NISAとの違いは「いつ使うお金か」
どちらも税の優遇がある制度ですが、効き方が違います。iDeCoは掛金を出した時点で今の所得税・住民税に効き、NISAは投資で出た利益が非課税になる、将来の運用益に効く制度です。
引き出しやすさも違います。NISAは必要になれば売って現金にでき、教育費や老後など幅広い目的に使えます。iDeCoは老後資金に絞られ、原則60歳まで引き出せない代わりに、優遇が手厚くなっています。どちらが上ということではなく、目的で使い分ける制度なんです。
迷ったら、近いうちに使うかもしれないお金は預金やNISAで、老後まで使わないと決められるお金があればiDeCoを、と分けて考えましょう。NISAの仕組みは新NISAとは何か、優先順位はNISAとiDeCoはどちらを優先するべきかで整理しています。
始める前と始めた後に確かめること
iDeCoは、満額にすればよい制度ではありません。生活費の数か月分の予備資金を先に確保し、教育費や住宅費とのバランスを見てから、老後まで使わない金額を決めるのが安全です。収入が不安定で続けられるか不安な人、数年以内に大きな支出がある人、60歳前にお金が要りそうな人は慎重に考えてください。最初は小さく始めて、家計に合わせて見直すほうが長く続きます。
加入時や運用中には手数料がかかり、運営管理手数料は金融機関によって違います。掛金が少ないと手数料の重さを感じやすいので、商品の品ぞろえと一緒に確かめましょう。受け取り方でも税金は変わり、退職金や公的年金との関係で負担が動きます。50代以降に始めるなら、いつ・どの形で受け取るかも早めに考えておくと安心です。
会社員は、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を、年末調整で勤め先に出すのが一般的です。間に合わなかったときや確定申告が必要なときは、確定申告で控除を受けます。出し忘れると、その年の控除が反映されないことがあります。
また厚生労働省は、2026年12月1日施行予定の改正として、iDeCoに入れる年齢の引き上げと、掛金の上限の引き上げを案内しています。加入するときは、最新の公式情報と勤め先の年金制度を確かめてください。
ここは誤解しやすいポイント
- iDeCoは税額控除ではなく所得控除です。戻ってくるのは掛金の全額ではなく、掛金に税率を掛けた分です
- 節税額は年収だけでは決まりません。表は所得税率別の目安で、扶養や住宅ローン控除などで変わります
- 「税金が戻るから始める」制度ではありません。原則60歳まで引き出せない老後資金の置き場所です
まとめ|老後まで使わないお金を、税の優遇つきで置く
- 税の優遇は積立・運用・受取の3回。節税額は「年間掛金×(所得税率+住民税率)」でつかむ
- 自分の数字は課税所得と掛金の上限で決まる。源泉徴収票と住民税決定通知書で確かめる
- 原則60歳まで引き出せないので、予備資金とNISAで自由に使えるお金を残してから掛金を決める
老後資金全体の中でiDeCoをどう位置づけるかは老後資金はどう分けて準備するか、ふるさと納税などほかの制度との違いは会社員が使える節税の基本で整理しています。
iDeCoの制度が見えてきたら、次は「老後資金の配分」や「相場を読みながら長期投資を続ける視点」も学ぶと、判断の幅が広がります。 IncomeUpの講座ページもあわせてご覧ください。制度の理解と相場の理解がつながると、判断の軸がぶれにくくなります。
税金・家計・資産形成をまとめて整理したい方へ
iDeCoで税制の仕組みに関心を持ったら、経済指標や家計の土台も一歩ずつ学んでいきましょう。無料ガイドでは、家計と資産形成の考え方を整理しています。
無料ガイドを受け取る →よくある質問
- Q. iDeCoの節税効果はどう計算しますか?
- 概算では、年間掛金に所得税率と住民税率を掛けて考えます。たとえば年間12万円、所得税率10%、住民税率10%なら、約2.4万円が目安です。
- Q. iDeCoの掛金は全額控除できますか?
- 国税庁は、小規模企業共済等掛金控除について、その年に支払った掛金の全額が控除対象になると説明しています。ただし、拠出できる上限額は加入区分や勤務先の企業年金の有無などで異なります。
- Q. iDeCoの節税額は年収だけで決まりますか?
- いいえ。実際には課税所得、所得控除、扶養、住宅ローン控除、医療費控除などで変わります。年収別の金額はあくまで目安です。源泉徴収票や住民税決定通知書で自分の状況を確認してください。
- Q. iDeCoとNISAはどちらが節税になりますか?
- iDeCoは掛金の所得控除により今の所得税・住民税に効きやすく、NISAは運用益が非課税になる制度です。NISAは売却して現金化しやすく、iDeCoは原則60歳まで引き出せません。目的と使う時期が異なるため、単純比較ではなく役割で考えることが大切です。
- Q. iDeCoは満額まで掛けた方がよいですか?
- 必ずしもそうではありません。iDeCoは原則60歳まで引き出せないため、生活防衛資金や教育費、住宅費とのバランスを確認したうえで、無理のない掛金にすることが重要です。手数料もかかるため、金融機関ごとの運営管理手数料も確認しましょう。
- Q. iDeCoを受け取るときにも税金の優遇はありますか?
- あります。年金として受け取る場合は公的年金等控除、一時金として受け取る場合は退職所得控除の対象になります。ただし、退職金や公的年金など、ほかの収入との関係で税負担は変わるため、50代以降に始める人は受け取り方も早めに考えておくと安心です。
参考資料
- 国税庁「No.1135 小規模企業共済等掛金控除」
- iDeCo公式サイト「iDeCoのメリット」(国民年金基金連合会)
- iDeCo公式サイト「かんたん税制優遇シミュレーション」
- 金融庁「NISA特設ウェブサイト」
- 厚生労働省「2025年の制度改正について」
- 厚生労働省「2026年12月施行 iDeCo制度改正チラシ」
本記事は2026年10月時点の公開情報をもとに作成しています。節税額はすべて概算の目安で、特定の節税効果を保証するものではありません。拠出限度額や受け取り時の税金は、勤め先の企業年金や制度改正によって変わります。個別の判断は、国税庁・勤務先・金融機関・税理士等の最新情報をご確認ください。