
NISA口座を作って証券会社の画面を開くと、何千本もの投資信託が並んでいます。全世界株式、米国株式、バランス型、毎月分配型、テーマ型。名前を見ても違いが分かりにくく、どれを選べばいいのか手が止まってしまう人も多いでしょう。
投資信託は、たくさんの投資家から集めたお金をひとつにまとめ、運用の専門家が株式や債券に投資する商品です。1本買うだけで世界中の株式や債券に分散投資できる場合もあります。ただ、商品ごとにコストも中身も大きく違います。最初から全部を理解する必要はなく、見るところは5つに絞れます。
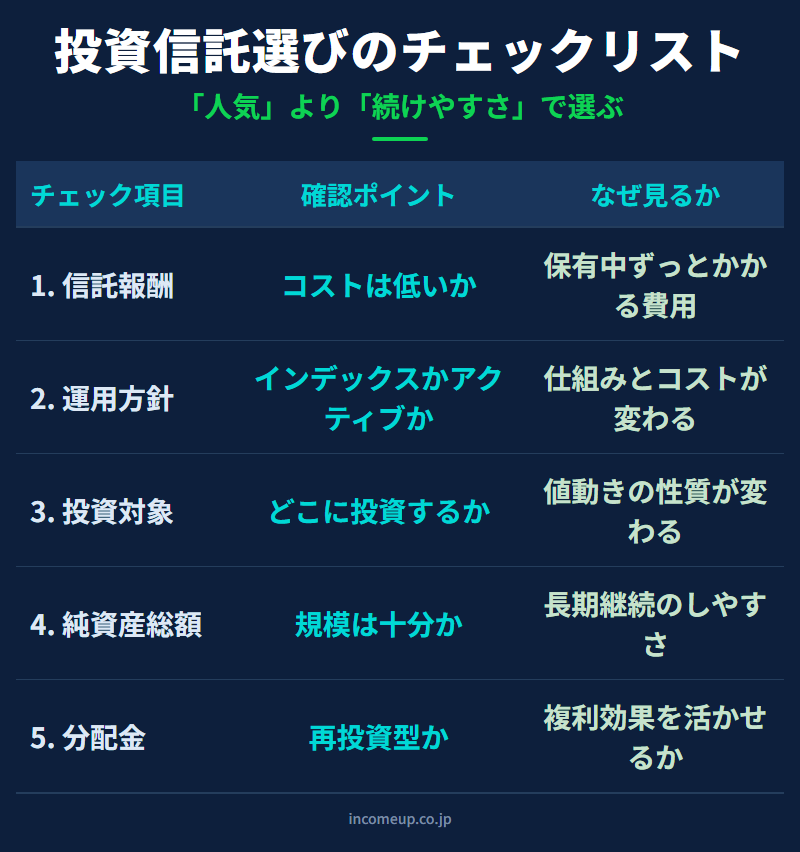
この記事で分かること
- 投資信託を選ぶときに最初に見る5つのポイント
- 保有中ずっとかかるコスト(信託報酬)を重く見る理由
- 初心者が最初に選ぶには難しい商品のタイプ
- 迷ったときに使える「説明できるか」という判断基準
結論|5項目を確かめ、一文で説明できる商品を選ぶ
見るのは、信託報酬、インデックス型かアクティブ型か、投資対象、純資産総額、分配金の有無の5つです。そのうえで「この商品は全世界の株式に広く投資する低コストのインデックスファンドです」のように、家族に一文で説明できるかを確かめてください。説明できない商品は、もう少し調べてからで大丈夫です。
ポイント1|保有中ずっとかかるコストを見る
最初に確認したいのが信託報酬です。投資信託を持っている間、毎日少しずつ差し引かれ続ける運用管理の費用で、買うときに一度払えば終わりではありません。将来のリターンは分かりませんが、コストはほぼ確実に引かれます。だから長期投資では、この差がじわじわ効いてくるんです。
| 見る項目 | 考え方 |
|---|---|
| 信託報酬 | 保有中にかかり続けるコスト。低いほど長期投資では有利になりやすい。 |
| 購入時手数料 | 最近のネット証券では無料の商品も多い。まずはノーロード商品を確認する。 |
| 信託財産留保額 | 解約時にかかることがある費用。商品説明で確認する。 |
高い信託報酬を払うだけの理由を自分で説明できないなら、いったん立ち止まってかまいません。
ポイント2|指数に連動するか、指数を上回ろうとするか
投資信託は、大きく2つの運用方針に分かれます。日経平均株価、TOPIX、S&P500、全世界株式指数などの値動きに連動することを目指すのがインデックス型です。仕組みが比較的分かりやすく、信託報酬が低い商品が多いのが特徴です。
指数を上回る成果を目指して、運用会社が銘柄や資産の配分を選ぶのがアクティブ型です。うまくいけば指数を上回る可能性がありますが、コストが高くなりやすく、必ず良い結果になるわけではありません。初心者はまずインデックス型を基準に考え、アクティブ型を選ぶなら「なぜこの商品か」を自分の言葉で言えるかを確かめましょう。
ポイント3・4|何に投資しているか、どれくらいの規模か
名前が似ていても、中身は大きく違います。日本株か米国株か全世界株式か、先進国か新興国か、債券やREITも含むバランス型か。投資対象によって値動きの大きさも、為替の影響も、長期で期待されるリターンも変わります。
投資対象を確認する質問
- この商品は、どの国や地域に投資しているか
- 株式中心か、債券も含むか
- 為替の影響を受けるか
- 特定のテーマや業種に偏っていないか
特に気をつけたいのがテーマ型です。「AI」「半導体」「脱炭素」「高配当」のような分かりやすい名前は魅力的ですが、値動きが大きく、流行が終わると厳しい運用になることもあります。まず広く分散された商品を中心にして、一部をテーマ型にするかはその後で考える順番が無理の少ない進め方です。
もう一つは、その投資信託に集まっているお金の規模(純資産総額)です。規模が大きく安定して増えている商品は、運用が続きやすい傾向があります。反対に、小さくてお金が流れ出し続けている商品は、予定より早く運用が終わる「繰上償還」になる可能性があります。長く積み立てるつもりの商品が途中で終わると、選び直しが必要になってしまいます。
ポイント5|分配金を出すか、中で再投資するか
投資信託には、分配金を出す商品と、出さずに運用資産の中で再投資する商品があります。定期的にお金を受け取れると安心感がありますが、長期の資産形成では、受け取るほうが有利とは限りません。
NISAで長く資産を育てるなら、運用益を再投資して複利の効果を活かす考え方が基本です。分配金の見た目の金額だけで判断しないようにしましょう。
ランキングより「自分が理解できるか」で選ぶ
証券会社の画面では、販売金額や値上がり率、人気のランキングが目立ちます。参考にはなりますが、それだけで選ぶのは危険です。短期で値上がりした商品は、すでに大きく上がった後かもしれません。人気があっても、自分の目的に合うとは限らないんです。
初心者が最初に選ぶには難しいのは、次のような商品です。
- 信託報酬が高い商品:コストに見合う理由を理解できない場合は慎重に見る。
- 毎月分配型の商品:分配金の中身を理解せずに選ぶと、長期の資産形成に向かない場合がある。
- テーマ型・流行型の商品:値動きが大きく、流行が終わった後の運用が難しい。
- 純資産総額が小さい商品:長期で運用を続けにくい可能性がある。
- 中身が説明できない商品:何に投資しているか分からない商品は、下落時に持ち続けにくい。
「ランキングに入っていたから」「SNSで見たから」「名前がよさそうだったから」しか理由がないなら、まだ調べる余地があります。投資信託は買った後に長く付き合う商品です。買う瞬間の人気より、持ち続けられるかを重視しましょう。
ここは誤解しやすいポイント
- 分配金が出ているから儲かっている、とは限りません。元本を取り崩して分配していることもあり、見た目だけで選ぶと資産形成の効率を落とします
- 純資産総額が大きければ必ず良い商品、というわけでもありません。規模は「長く運用が続きやすいか」を見る手がかりの一つです
- 投資信託選びは、正解を一発で当てる作業ではありません。長く続けられる商品を、納得して選ぶための確認作業です
まとめ|おすすめを探す前に、ものさしを持つ
- 信託報酬は長期で確実に効くコスト。まずはインデックス型を基準に考える
- 投資対象と純資産総額で、値動きの性質と運用が続きやすいかを確かめる
- 分配金の見た目で選ばず、一文で説明できる商品を選ぶ。制度の順番はNISAとiDeCoはどちらを優先するべきかも参考に
資産形成を、商品選びだけで終わらせない
投資信託を選ぶ基準が分かると、次は相場や制度をどう使うかが見えてきます。IncomeUpでは、基礎から実践まで段階的に学べる講座・記事を用意しています。
資産形成を体系的に学ぶ →参考資料
- 資産運用業協会「投資信託のコスト」
- 資産運用業協会 用語集「運用管理費用(信託報酬)」
- 資産運用業協会 用語集「信託財産留保額」
- 資産運用業協会 用語集「インデックスファンド」
- 資産運用業協会 用語集「アクティブ運用」
- 資産運用業協会 用語集「純資産総額」
- 資産運用業協会 用語集「繰上償還」
- 資産運用業協会 用語集「元本払戻金(特別分配金)」
- 関連ガイド:新NISAとは何か はじめる前に知っておきたい仕組みと使い方
- 関連ガイド:NISAとiDeCoはどちらを優先するべきか
- 関連ガイド:iDeCoとは何か|節税メリットと始める前の注意点を整理する
本記事は2026年10月26日時点の公開情報をもとに作成しています。投資信託の見方に関する一般的な情報提供を目的としたもので、特定の商品を推奨するものではありません。実際に選ぶ際は、目論見書や販売会社の情報で最新の内容をご確認ください。


