スーパーのレジで合計金額を見て、「前より高くなった」と感じることが増えていないでしょうか。食料品、電気代、日用品、外食代。身近なものの値上がりは家計を直撃するだけでなく、預金の価値や老後資金の考え方にも関わってきます。
とはいえ、物価が上がる(インフレ)のが不安だからと、預金をすべて投資に回せばいいわけではありません。先に家計の守りを固め、そのうえで使う時期が先のお金だけを長く育てる。この順番で考えると、焦らずにお金の価値を守れます。
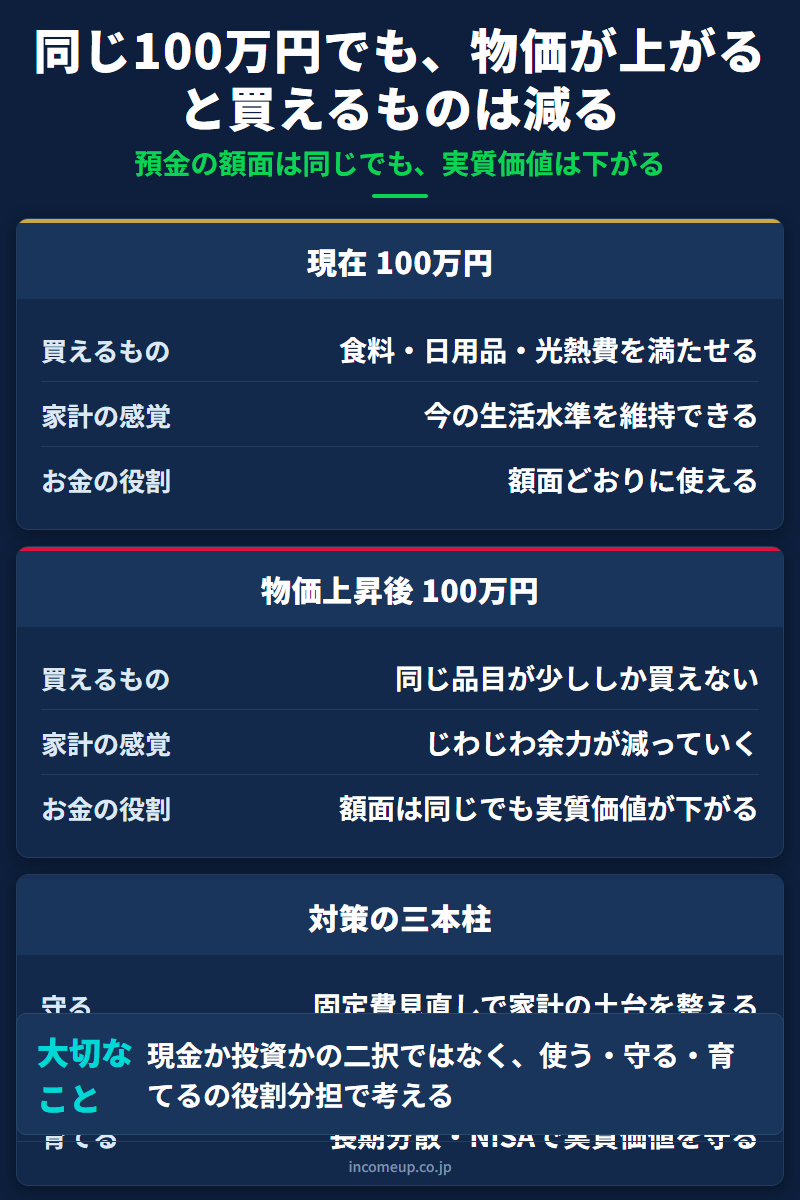 ▲ 同じ100万円でも、物価が上がれば買える量は減る。家計と資産形成は役割分担で考える。
結論|生活防衛資金を残し、10年単位で使わないお金を育てる
預金口座の100万円は、物価が上がっても100万円のままです。でも、買える量は少しずつ減っていきます。対策は「現金か投資か」の二択ではありません。まず固定費を見直し、生活費の数か月〜1年超程度を現金で確保する。そのうえで、10年単位で使わないお金をNISAなどで長期・分散・積立に回す。使うお金、守るお金、育てるお金を分けるのが基本です。
物価が上がると、お金の価値はどう変わるか
モノやサービスの値段が続けて上がっていく状態をインフレ、反対に下がっていく状態をデフレといいます。これまで100円で買えたものが110円になれば、同じ100円ではもう買えません。預金残高は減っていないのに、暮らしの実感としては苦しくなる。ここがインフレのやっかいなところです。
この「金額ではなく、何が買えるか」で見たお金の値打ちを、実質価値といいます。預金が無意味だという話ではありません。ただ、長い間すべての資産を現金だけで持つと、インフレに弱くなります。老後資金のように10年、20年単位で考えるお金では、この差が無視できなくなるんです。
影響を受けるのは預金だけではありません。年金は制度上の調整はあるものの(2026年度は物価変動率3.2%に対し、基礎年金の改定率は1.9%:厚生労働省)、食費や医療費、光熱費が上がると、生活の実感として追いつかない局面があります。給与も、名目の収入が上がっても物価の上がり方のほうが大きければ、実際には楽になっていません。見るべきは「収入が増えたか」ではなく「物価を差し引いて余力が増えたか」です。
なお、経済全体で見ればインフレは悪いことばかりではなく、景気回復や賃金上昇とともに緩やかに物価が上がることもあります。ただ家計にとっては、物価だけが先に上がり収入が追いつかない状況が大きな負担になります。
まず家計の守りを固める
影響が先に出るのは支出です。特に受けやすいのは食費、電気・ガス代、ガソリン代、日用品費、外食費、教育関連費。1回の値上げ幅は小さくても、家計全体ではじわじわ効いてきます。インフレ対策は投資商品を選ぶところからではなく、ここから始まります。
1つ目は固定費の見直しです。通信費、保険、サブスク、住宅費、車関連費など、毎月自動で出ていくお金を点検すると、家計の耐久力が上がり、無理なく積み立てられる余力も生まれます。
2つ目は生活防衛資金です。現金はインフレに弱い面がありますが、不要になるわけではありません。急な出費や相場の下落に備えて、生活費の数か月〜1年超程度を、状況に応じて現金で持つ考え方は引き続き大切です。3つ目は、値上がりのたびに慌てて行動を変えず、何を優先しどこを抑えるかを先に決めておく習慣です。一発逆転ではなく、家計の筋力を高める積み重ねと考えましょう。
資産形成で、お金の実質価値を守る
守りを整えたら、次は資産形成です。現金だけでインフレに備えるのには限界があるため、使う時期が先のお金は、株式や投資信託のように長期で物価上昇に対抗しやすい資産も使って守ります。短期的には値下がりもありますが、10年単位で使わないお金なら、長期・分散・積立という考え方が有効になりやすいでしょう。
ここで役立つのが運用益が非課税になるNISAです。ただし、NISAを使うこと自体が目的ではありません。また、「何に投資するか」だけでなく、どのくらいを現金で残し、どのくらいを成長資産に回すかという資産配分も大切です。お金の置き場所ごとの役割を並べると、次のようになります。
| お金の置き方 |
主な役割 |
メリット |
注意点 |
| 現金・預金 |
生活費、急な支出、相場下落時のクッション |
流動性が高い、安心感がある |
長期ではインフレに弱い |
| 安定資産 |
家計全体の値動きを抑える |
大きく減りにくい |
増やす力は限定的 |
| 成長資産 |
長期の実質価値を守る、資産成長を狙う |
インフレに対抗しやすい |
短期的な値下がりがある |
| NISA活用 |
非課税で長期投資しやすい |
税制面で有利 |
生活防衛資金まで回さない |
| 家計見直し |
積立余力を作る |
再現性が高い |
効果を出すには継続が必要 |
焦って一気に投資しない
インフレの不安は、人を焦らせやすいテーマです。「物価上昇に負けたくない」という気持ちから、高利回りの商品や値動きの大きい資産に一気にお金を入れてしまうのは避けたいところです。
インフレ対策を名目に、テーマ型商品や高配当商品、外貨建て商品などに偏るのも注意が必要です。何か一つで完璧に守れるものはありません。大切なのは分散と役割分担です。老後に向けた配分の考え方は老後に向けた資産配分の考え方で整理しています。
ここは誤解しやすいポイント
- インフレだから現金はいらない、ではありません。生活費や急な医療費、修繕費、相場が荒れたときのクッションとして現金は今も必要で、ゼロにするとかえって不安定になります
- NISAはインフレ対策の一手になりえますが、現金の役割をなくすものではありません。生活防衛資金までNISAに回さないようにしましょう
- インフレに備える目的は一発で大きく増やすことではなく、家計を守りながらお金の実質価値を下げにくくすることです
まとめ|家計の守りと資産形成はセットで考える
- 物価が上がると、同じ100万円でも買える量は減る。預金・年金・給与も実質価値で見る
- まず固定費を見直し、生活費の数か月〜1年超程度の生活防衛資金を現金で確保する
- 10年単位で使わないお金は、NISAや長期分散投資、資産配分の考え方で育てる
物価上昇時代の家計と資産形成を、あわせて整理する
物価上昇に備えるには、家計の見直しと資産形成の基本をあわせて理解することが大切です。固定費、NISA、投資信託、老後資産の考え方もあわせて確認しておきましょう。
はじめての方へ:資産形成の基本ステップ →
家計と資産形成の基礎を整えたあとは、相場や経済の流れを読む力もあわせて学ぶと判断の幅が広がります。
IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. インフレとは簡単にいうと何ですか?
- 物価が継続的に上がり、お金で買えるものが少なくなる状態です。通帳の残高が同じでも、実質的なお金の価値は下がることがあります。
- Q. 預金だけではだめなのですか?
- 預金には生活費や急な出費に備える大切な役割があります。ただし、長期ですべての資産を預金だけに置くと、物価上昇によって実質価値が下がることがあります。大切なのは、現金の役割と成長資産の役割を分けて考えることです。
- Q. インフレ対策としてすぐ投資を始めるべきですか?
- いきなり全額投資する必要はありません。まずは固定費見直しや生活防衛資金の確保を優先し、そのうえで余裕資金を長期・分散・積立で考えるのが基本です。
- Q. NISAはインフレ対策になりますか?
- NISAは運用益が非課税になるため、長期の資産形成に活用しやすい制度です。インフレ対策の一手にはなりえますが、現金の役割をなくすものではありません。
- Q. 物価が上がると年金生活は苦しくなりますか?
- 状況によりますが、生活費の上昇が家計に影響しやすくなるのは事実です。だからこそ、支出管理、現金クッション、安定資産、成長資産の役割分担を事前に考えておくことが重要です。
参考資料
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は、インフレ、家計管理、資産形成、NISA、資産配分に関する一般的な情報提供を目的としたものであり、特定の金融商品、投資手法、証券会社、保険商品等を推奨するものではありません。資産運用には元本割れを含むリスクがあります。制度や税制は変更される場合があります。実際の資産配分や投資判断は、最新情報を確認し、必要に応じて専門家へ相談のうえ、ご自身の判断と責任で行ってください。
⚠️ 本記事のご利用にあたって
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断は最終的にご自身の責任で行ってください。
体系的に学ぶなら
この記事の学びを、講座で深める
投資判断に直結するマクロ視点や戦略は、専門家の講座で体系的に学べます。
まずは「所得向上委員会 eラーニング総合」から。



