
退職金が入って、預金と合わせて3,000万円になった。これで老後は安心でしょうか。実は、同じ3,000万円でも、全部が預金なのか、株式が中心なのか、NISAやiDeCoを組み合わせているのかで、安心の度合いはかなり変わるんです。
お金をどの資産にどれだけ置くかを資産配分といいます。退職前後の配分は、年齢だけで決めるものではありません。手がかりになるのは、お金を「いつ使うか」で3つに分けることです。株式・債券・現金・NISA・iDeCoには、それぞれ違う役割があります。
この記事で分かること
- 老後の資産配分を年齢だけで決めないほうがよい理由
- 現金を生活費の何年分持つか、という決め方
- 生活防衛資金・安定資産・成長資産の役割と、NISA・iDeCoの使い分け
- 退職後の取り崩しの順番と、集中投資を避ける理由
結論|「いつ使うか」で3つに分け、現金は生活費1〜3年分を目安に
老後の資産配分は「何歳だから株式何%」ではなく、使う時期で分けます。すぐ使うお金は現金で持ち、目安は退職後の生活費の1〜3年分。数年以内に使うかもしれないお金は安定資産で守り、10年以上使わないお金は成長資産で運用します。この現金があると、相場が下がったときに株式を売らずに済みます。
年齢だけで株式の割合を決めない
「年を取ったら株式を減らす」とよく言われます。退職が近づくほど大きな値下がりを避けたいのは自然ですが、一律に決めるのは危険です。同じ60歳でも、退職金がある人、年金の見込み額が多い人、住宅ローンが残っている人、70歳以降も働く人では、取れるリスクがまったく違います。
それに、60代からの運用期間は意外と長いんです。65歳から90歳までなら25年あります。全部を現金にすると、物価が上がった分だけ買える量が減ります。逆に、退職直前に大半を株式に集めると、相場が大きく下がったときに退職を迎えて、取り崩しの計画が崩れます。
まず、現金を生活費の何年分持つかを決める
最初に決めるのは株式の割合ではなく、現金をどれだけ持つかです。現金の役割は増やすことではなく、相場が悪いときに投資した資産を無理に売らなくて済むようにすること。目安は退職後の生活費の1〜3年分ですが、絶対の正解ではありません。
公的年金で生活費の大部分をまかなえる人は、現金を少なめにできます。年金だけでは大きく足りず、投資した資産の取り崩しに頼る人は、厚めに持つほうが安心でしょう。現金は持ちすぎると資産全体の伸びを抑えますが、少なすぎると下落時に売らざるを得なくなります。老後の現金は、利回りではなく「時間を買うための資産」と考えてみてください。
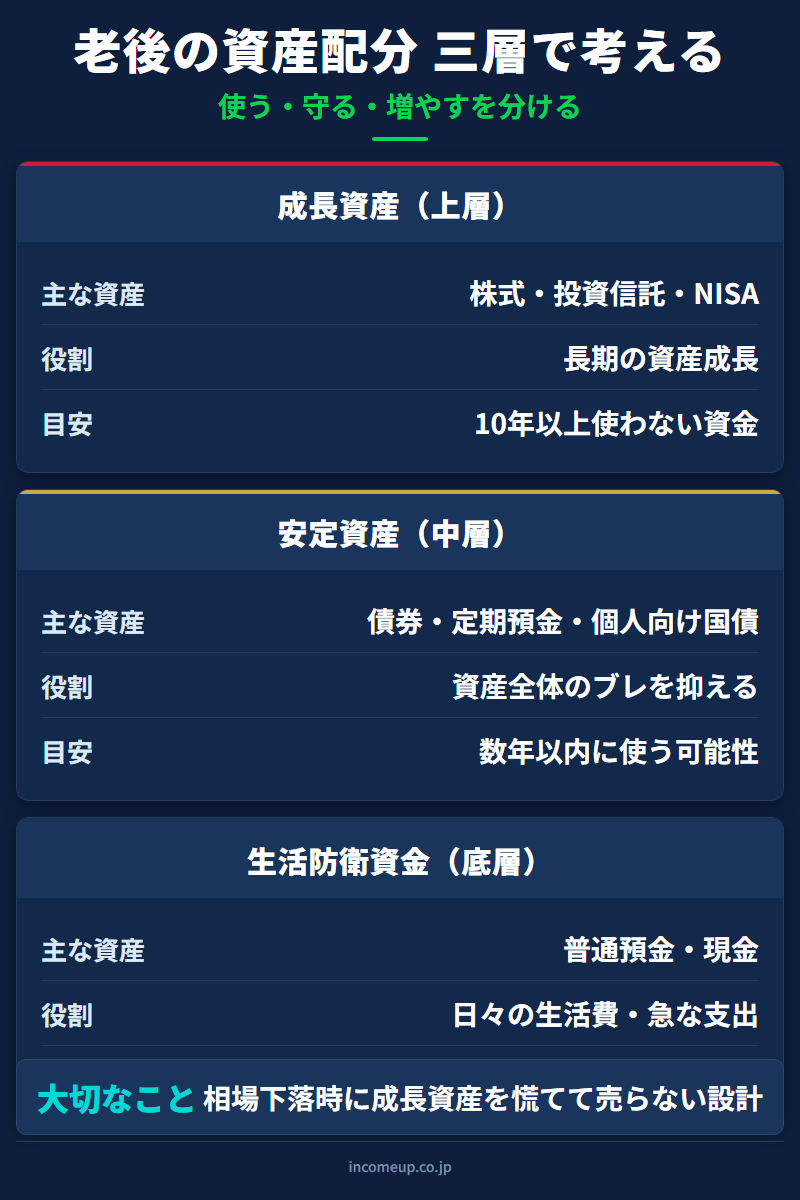
3つの層で、お金に役割を与える
1つ目は生活防衛資金。普通預金などすぐ使えるお金で、日々の生活費や急な医療費、家電の買い替え、家の修繕に備えます。2つ目は安定資産。定期預金、個人向け国債、債券ファンド、値動きの小さいバランス型の資産で、全体のブレを抑えます。
3つ目は成長資産。株式や株式の投資信託、全世界株式、米国株式、REITなどで、物価の上昇に負けない伸びを目指します。短い期間では大きく下がるので、使う時期が先のお金を中心に置きます。
| 層 | 主な資産 | 役割 | 注意点 |
|---|---|---|---|
| 生活防衛資金 | 普通預金、短期資金 | 日々の生活費、急な支出への備え | 持ちすぎるとインフレに弱い |
| 安定資産 | 定期預金、個人向け国債、債券、低リスク資産 | 資産全体のブレを抑える | 利回りだけで選ばない |
| 成長資産 | 株式、投資信託、NISA内の成長資産 | 長期の資産成長を狙う | 短期下落に備える |
| 税制優遇口座 | NISA、iDeCo | 運用益や掛金面での税制メリット | 流動性や引き出し制限を確認 |
| 取り崩し資金 | 現金化予定の資産 | 生活費の補填 | 相場下落時に売らない工夫が必要 |
株式何%・債券何%という正解はありません。大切なのは、自分が下落にどこまで耐えられるかです。資産が一時的に20%下がったとき、夜も眠れないほど不安になるなら、成長資産が多すぎるのかもしれません。
NISAは柔軟な長期投資、iDeCoは老後専用
NISAは運用益に税金がかからない制度で、つみたて投資枠と成長投資枠を長期の資産づくりに使えます。途中で売ってお金に換えやすいので、将来の大きな支出にも対応できます。
iDeCoは老後資金に特化した制度です。掛金が所得から差し引けるなど税の優遇がある反面、原則60歳まで引き出せません。教育費や住宅資金のように途中で使うかもしれないお金には向きません。退職が近い人は、掛金を出せる期間や受け取り方、退職金との税の関係も確かめましょう。受け取り方で税負担が変わります。どちらを先に使うかはNISAとiDeCoはどちらを優先するべきかで整理しています。
退職後は「取り崩し」まで決めておく
現役のうちは積み立てが中心でも、退職後は取り崩しが始まります。避けたいのは、相場が大きく下がっているときに生活費のために株式を売り続けること。安いときに売ると、回復したときに一緒に戻る資産が減ってしまいます。
だから、どの資産から使うかを先に決めておきます。一例は、まず現金や安定資産から生活費を補い、成長資産は相場の回復を待つ方法です。毎年一定額、残高の一定割合、相場の良い年だけ成長資産を売る、などやり方はいくつかあります。自分の生活費と気持ちの落ち着きに合うものを選びましょう。
集中投資は、取り返す時間がない
退職金の大半を1つの高配当株に入れる、流行のテーマ型ファンドにまとめる、外貨建ての商品だけに偏る、不動産だけに集中する。どれもリスクが大きくなります。若い世代なら下落の後も働いて追加で投資できますが、退職後は収入が限られ、大きな損失から立ち直るのが難しくなります。
大切なのは、一度に増やすことより大きく失敗しないことです。分散、現金のクッション、取り崩しの計画。この3つを欠かさないことが、老後の資産を守る基本です。
ここは誤解しやすいポイント
- 「利回りが高いから安心」ではありません。配当利回りの高い株式、分配金の多い投資信託、外貨建て商品、不動産投資などには、高い利回りに見合うリスクがあります。仕組みを理解しないまま老後資金の中心に置かないようにしましょう
- 全部を預金にするのも安全とは限りません。老後が20年、30年続けば、物価の上昇で買える量が減っていきます
- 退職金は一括で投資に回すものではなく、現金・安定資産・成長資産に分けて考えます
まとめ|老後資産は「使う・守る・増やす」に分ける
- すぐ使うお金は現金で持つ。目安は生活費の1〜3年分
- 数年以内に使うかもしれないお金は安定資産で守り、10年以上使わないお金は成長資産で運用する
- NISAは柔軟な長期投資、iDeCoは老後専用資金と役割を分け、取り崩しの順番も先に決める
老後の資産配分の枠組みがつかめたら、次は「相場を読みながら長期投資を続ける視点」も合わせて学ぶと判断の幅が広がります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. 老後に向けて株式は減らすべきですか?
- 一律に減らす必要はありません。大切なのは、いつ使うお金かを分けることです。数年以内に使うお金は現金や安定資産で守り、10年以上使わないお金は成長資産として株式を持つ考え方もあります。
- Q. 老後資金は何年分を現金で持つべきですか?
- 絶対的な正解はありません。目安として生活費の1〜3年分を現金で持つ考え方がありますが、年金額、退職金、住宅ローン、家族構成、医療・介護への不安によって変わります。
- Q. NISAとiDeCoはどちらを優先すべきですか?
- 目的によって異なります。NISAは比較的柔軟に使える長期投資口座、iDeCoは老後資金に特化した年金づくりの制度です。途中で使う可能性がある資金はNISA、老後専用資金はiDeCoというように役割で考えると整理しやすくなります。
- Q. 退職金を一括投資してもよいですか?
- 慎重に考えるべきです。退職金は老後生活の大切な資金であり、投資で失敗したときに取り返す時間が限られます。一括でリスク資産に入れるのではなく、現金・安定資産・成長資産に分けて考えることが重要です。
- Q. 老後の取り崩しは何から始めればよいですか?
- 一例として、まず現金や安定資産から生活費を補い、相場が悪い時期に成長資産を無理に売らないようにする考え方があります。ただし、税金、NISA、iDeCo、年金、退職金の状況によって適切な順番は変わります。
参考資料
- 関連ガイド:老後資金は「いくら必要か」より「どう分けて準備するか」が重要/家計改善で先に見直すべき固定費|投資の前に整えるお金の土台
- 金融庁「NISAを知る」
- 国民年金基金連合会「iDeCoの特徴」(iDeCo公式サイト)
- 国民年金基金連合会「iDeCoのメリット」(iDeCo公式サイト)
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は、老後資金、資産配分、NISA、iDeCo、取り崩しに関する一般的な情報提供を目的としたものであり、特定の金融商品、投資手法、証券会社、保険商品等を推奨するものではありません。資産運用には元本割れを含むリスクがあります。各制度や税制、受け取り方法は変更される場合があります。実際の投資判断や退職金・年金・税務上の判断は、最新情報を確認し、必要に応じて専門家へ相談のうえ、ご自身の判断と責任で行ってください。


