
「投資を始めたいけれど、毎月お金が残らない」。そう感じている人は少なくありません。その状態で無理に積立額を増やすと、途中で苦しくなって積立をやめてしまうことがあります。
先に整えたいのは、毎月のお金の流れです。なかでも最初に見直したいのが固定費。一度見直せば効果が毎月積み上がるので、家計改善の効率がいちばん高いんです。新NISA積立を続けられるかどうかも、ここで決まります。
この記事で分かること
- 投資の前に固定費を見直す理由
- 固定費を見直す順番
- やってはいけない節約
- 浮いたお金を新NISA積立につなげる順番
結論|固定費は一度直せば、効果が毎月続く
通信費、保険料、家賃や住宅ローン、車関連費、サブスクのように、毎月ほぼ同じ額が出ていく支出を固定費といいます。見直しは通信費・サブスクから始めて、保険、住宅費、車関連費へ広げます。浮いたお金は、生活防衛資金、高金利の借金の返済、積立投資の順に回します。
なぜ変動費より固定費なのか
スマホ代を月3,000円下げられれば、1年で36,000円。保険料を月5,000円見直せれば、1年で60,000円です。しかも、毎月我慢し続ける必要がありません。
毎日のコーヒーや外食を気にするのも大事ですが、ストレスの割に効果は小さめです。投資の元手を作るなら、まず固定費からが合理的でしょう。家計の土台が不安定なままだと、相場が下がったときに積立をやめてしまいやすくなります。
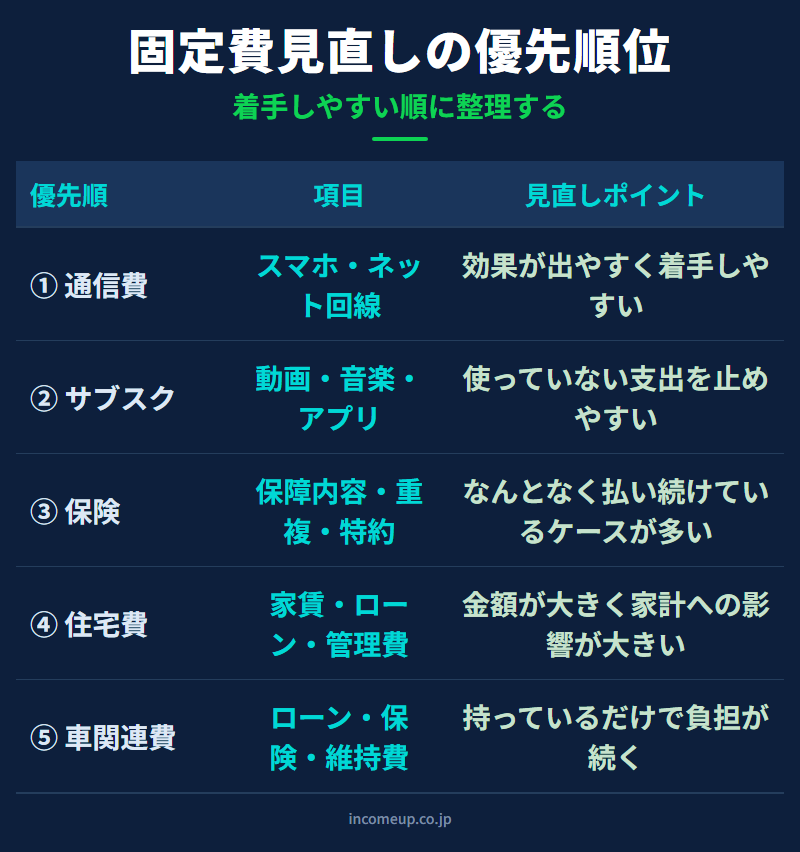
見直す順番は「着手しやすさ」で決める
やみくもに削るのではなく、手間・効果・暮らしへの影響で順番をつけます。
| 優先順位 | 項目 | 見直しポイント | 理由 |
|---|---|---|---|
| 1 | 通信費 | スマホ料金、ネット回線、通話オプション | 効果が出やすく、見直しやすい |
| 2 | サブスク | 動画、音楽、アプリ、会員課金 | 使っていない支出を止めやすい |
| 3 | 保険 | 保障内容、重複加入、特約 | なんとなく払い続けているケースが多い |
| 4 | 住宅費 | 家賃、住宅ローン、管理費、駐車場代 | 金額が大きく、家計全体への影響が大きい |
| 5 | 車関連費 | ローン、保険、維持費、駐車場代 | 持っているだけで負担が続く |
| 6 | その他固定費 | ジム、新聞、会費、習い事 | 本当に使っているか確認しやすい |
最初の一歩は、全部を一気に変えることではなく、把握することです。通帳、クレジットカードの明細、スマホ決済の履歴を見て、毎月自動で出ていく支出を書き出してみましょう。
項目ごとの見直し方
通信費・サブスクは入り口に向いています。大容量プランなのに、実際はWi-Fi中心で通信量が少ない人もいます。通話オプションや端末保証が使い方に対して過剰なこともあります。サブスクは月500円、1,000円と少額でも、いくつも重なると1年では意外な額になります。見ていない動画配信や惰性の会員サービスがないか、一覧にしてみてください。
保険は差がつきやすい分野です。独身時代に入った保険をそのまま続けていたり、勧められるまま複数契約していたりすると、保障が重なっていることがあります。医療費か、死亡保障か、働けないときの収入か、子どもの教育費か。何に備えるのかをはっきりさせるのが先です。
住宅費は多くの家庭で最大の固定費です。賃貸なら更新のときに家賃水準を見直したり、住み替えや駐車場付き物件の必要性を考えたりします。住宅ローンなら借り換えや繰上返済の余地を確かめますが、手数料や総返済額も含めて慎重に判断します。車関連費は、ローン・保険・駐車場代・ガソリン代・車検・税金を合計すると想像以上の負担になりがちです。特に都市部では「本当に毎日要るか」を考える余地があります。大きな固定費はすぐに変えなくても、今の家計に見合っているかを定期的に点検しましょう。
浮いたお金は、行き先を決めて仕組みにする
まず生活防衛資金を確保します。すぐ使える現金がないと、何かあったときに投資を取り崩したり、借金に頼ったりすることになります。次に、リボ払いや高金利のカードローンがあれば、運用より先に返します。
そのうえで長期の積立投資へ。たとえば通信費とサブスクで月5,000円、保険で月3,000円、合わせて月8,000円浮いたとします。これを新NISAのつみたて投資枠にそのまま回せば、家計改善がそのまま資産形成の習慣になり、複利の効果が毎月積み上がります。「余ったら投資する」ではなく、「確保できた分を自動で回す」のがコツです。積立の具体的な組み立ては投資信託の選び方やクレカ積立の仕組みが参考になります。
ここは誤解しやすいポイント
- 保険は削るほどよいわけではありません。家族がいる人や収入の保障が要る人は、必要な保障まで減らさないようにしましょう
- 仕事や暮らしに必要な通信環境、体調管理のための支出まで削る節約は逆効果です。毎日強いストレスがかかる我慢型の節約も続かず、反動の出費を生みがちです
- 見直しても、浮いたお金が別の支出に消えたら意味がありません。投資のために生活防衛資金を削るのも、順番が逆です
まとめ|投資の前に、お金の流れを整える
- 固定費は一度見直せば効果が毎月続く。順番は通信費・サブスク → 保険 → 住宅費 → 車関連費 → その他
- 浮いたお金は、生活防衛資金 → 高金利の借金の返済 → 新NISAの積立の順に、自動で回す仕組みにする
- 必要な保障や暮らしの基盤まで削る節約はしない。はじめての方へ:資産形成の基本ステップも参考に
固定費を整えたら、次は積立投資の基本を学びましょう。 IncomeUpの講座ページでは、投資信託・分散投資・相場の読み方を体系的に学べます。
よくある質問
- Q. 固定費はどこから見直すのがよいですか?
- まずは通信費とサブスクから始めるのがおすすめです。効果が出やすく、比較的短時間で見直しやすいからです。その後、保険、住宅費、車関連費へ広げると整理しやすくなります。
- Q. 保険は減らせばよいのですか?
- 単純に減らせばよいわけではありません。大切なのは、何のリスクに備える保障なのかを確認し、不要な重複を減らすことです。必要な保障まで削るのは避けるべきです。
- Q. 固定費を見直したら、すぐ投資に回してよいですか?
- 生活防衛資金が不足している場合は、まず現金の確保を優先した方が安全です。また、高金利の負債がある場合は、その整理を優先した方が合理的なことがあります。そのうえで、無理のない範囲で積立投資につなげるのが基本です。
- Q. 節約が苦手でも固定費見直しはできますか?
- できます。固定費見直しは、毎日の細かい我慢ではなく、一度契約内容や支出構造を整理することが中心です。継続的な我慢よりも、仕組みを変えることがポイントです。
- Q. 投資額はいくらから始めるべきですか?
- 大切なのは金額の大きさよりも継続できることです。固定費見直しで生まれた余力の範囲で、家計に無理のない金額から始める方が長続きしやすくなります。
参考資料
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は、家計管理・固定費見直し・資産形成に関する一般的な情報提供を目的としたものであり、特定の金融商品、保険商品、通信サービス、住宅ローン、投資手法を推奨するものではありません。各家庭の収入、支出、家族構成、負債状況、生活環境によって適切な判断は異なります。実際の契約変更や投資判断は、最新情報を確認のうえ、ご自身の判断と責任で行ってください。


