
証券会社の画面で「クレカ積立でポイントが貯まります」という案内を見かけた方は多いでしょう。投資信託の毎月の積立代金をクレジットカードで払う仕組みで、新NISAをきっかけに使う人が増えています。
ただ、大切なのは「何ポイントもらえるか」だけではありません。長い目で資産を育てるのは、どの資産に、どのコストで、どれだけ続けられる形で投資するかです。ポイントは入口のおまけ、と考えておくと選び方を間違えにくくなります。
この記事で分かること
- クレカ積立の仕組みと、月10万円の上限・新NISAとの関係
- ポイント還元以外に確かめる5つの項目
- ポイント目的だけで選ぶリスクと、始める順番
結論|ポイントは入口、決め手は商品とコストと続けやすさ
クレカ積立は、長く積み立てを続けやすくする便利な仕組みです。でも、資産形成の主役ではありません。主役は投資方針、資産配分、商品選び、続ける仕組みで、ポイントは背中を押す脇役です。始めるきっかけがポイントでも構いませんが、始めた後は投資の中身を見ましょう。
クレカ積立の仕組み
ふつうの投資信託の積立では、証券口座に入金したお金や銀行引落で買います。クレカ積立では、毎月決まった日にカード決済で投資信託を買い付けます。
対象は主に投資信託の積立購入で、個別株、ETF、スポット購入は対象外のことが一般的です。つまり「毎月コツコツ投資信託を積み立てる」ための仕組みで、短期売買やタイミングを狙う投資のためのものではありません。
2024年3月の内閣府令改正で、カード決済での積立上限は月10万円まで広がりました(金融庁)。新NISAのつみたて投資枠は年間120万円、月に直すと10万円です。クレカ積立だけで枠を使い切る設計もしやすくなっています。
ただし締切日、買付日、引落日、対象カード、対象ファンド、ポイントの付与条件は会社ごとに違います。「いつ買われるのか」「どのカードが使えるのか」「どの投資信託が対象か」は、始める前に確かめてください。
利点は「自動で続く」と「ポイント」の2つ
手動で毎月買っていると、相場が下がったときに不安で買えなかったり、忙しくて入金を忘れたりします。クレカ積立は一度設定すれば決まった金額を自動で買うので、気持ちに左右されにくいんです。ドルコスト平均法の考え方とも相性がよく、積み立てを続ける仕組みとして働きます。
もう一つがポイントです。月5万円、月10万円といった積立額に、カードや証券会社の条件に応じてポイントが付く場合があります。長く続ければ、無視できない額になります。カードの利用明細で投資額を管理できるので、毎月いくら投資しているかも把握しやすくなります。
証券会社とカードは5つの項目で比べる
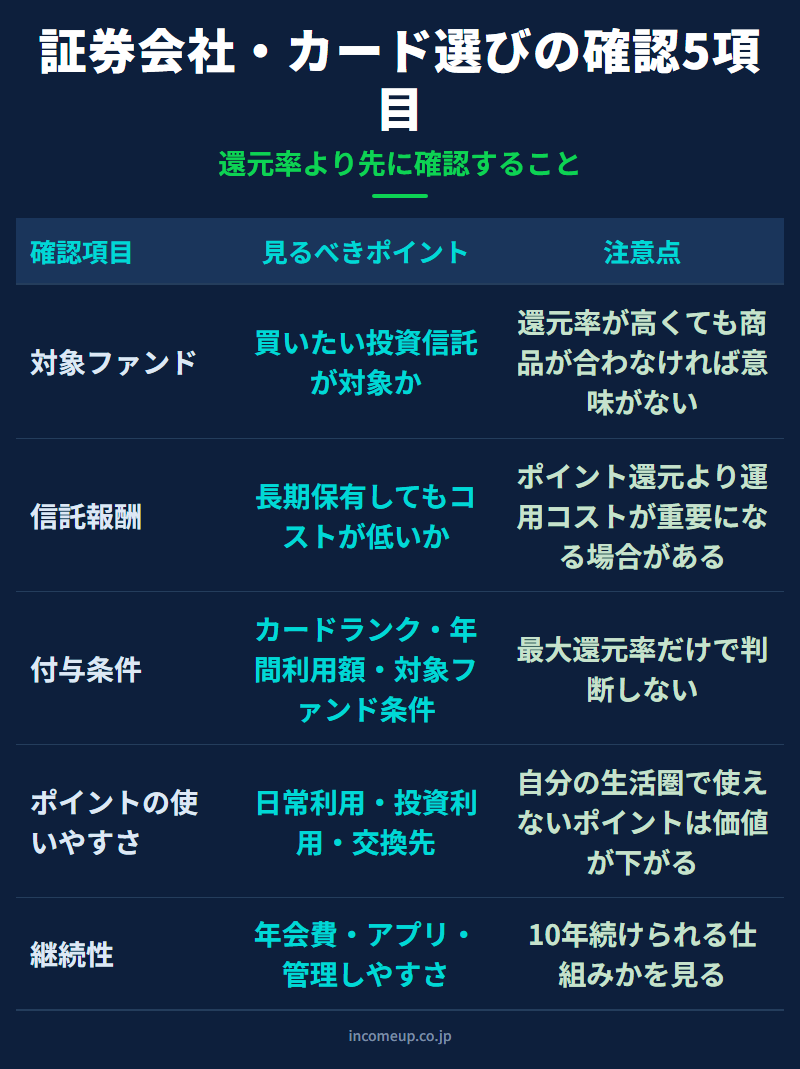
クレカ積立では、証券会社とカードがセットになります。組み合わせごとに対象ファンド、ポイントの付与条件、選べるカードが違うので、還元率だけでなく次の5点を見ます。
| 確認項目 | 見るべきポイント | 注意点 |
|---|---|---|
| 対象ファンド | 買いたい投資信託が対象か | 還元率が高くても商品が合わなければ意味がない |
| 信託報酬 | 長期で保有してもコストが低いか | ポイント還元より運用コストの方が重要になる場合がある |
| 付与条件 | カードランク・年間利用額・対象ファンド条件 | 最大還元率だけで判断しない |
| ポイントの使いやすさ | 日常利用・投資利用・交換先 | 自分の生活圏で使えないポイントは価値が下がる |
| 継続性 | 年会費・アプリ・管理しやすさ | 10年続けられる仕組みかを見る |
還元率が年0.5%あっても、信託報酬の高い商品を選べば長期ではコストのほうが重くなります。貯まったポイントが生活圏で使えなければ、数字ほどの価値は感じられません。10年、20年続けられる形かどうかも見てください。
還元率だけで選ぶと危ない理由
よくある失敗は、「還元率が高いから」だけで証券会社やカードを選ぶことです。年0.5%のポイントがあっても、投資信託の値動きは年によって大きく違います。株式型なら1年で10%以上上がることもあれば、大きく下がることもあります。ポイントはプラスですが、投資のリスクを消してはくれません。
還元率そのものも、将来変わる可能性があります。キャンペーン、付与条件、対象ファンドは固定ではなく、いま一番有利に見える組み合わせが数年後も同じとは限りません。「高還元率を取りに行くゲーム」ではなく、長期投資を続けやすくする仕組みと考えるほうが健全です。
向いている人と、始める順番
向いているのは、毎月決まった金額を長く積み立てたい人です。新NISAのつみたて投資枠で全世界株式、米国株式、バランス型ファンドなどをコツコツ買いたい人や、忙しい会社員、家計管理をシンプルにしたい人とも相性がよいでしょう。反対に、カードの利用枠に余裕がない人、短期売買をしたい人、相場を見て買付日を細かく変えたい人には向きません。
始めるときは、次の順番で考えましょう。
- 毎月いくら投資できるかを決める。還元率ではなく家計の余裕から逆算します。生活費の3〜6か月分程度の現金を確保してからにするのが安全です
- 買う商品を決める。長期の資産形成なら、低コストで広く分散されたインデックスファンドが候補です。全世界株式、米国株式、先進国株式、バランス型などをリスク許容度で選びます(投資信託の選び方)
- 最後に証券会社とカードを選ぶ。ここで初めて還元率やポイントの使いやすさを比べます。カードありきでファンドを選ぶのは逆の順番です
ここは誤解しやすいポイント
- ポイント還元は投資のリターンそのものではありません。ポイントが付いても、投資信託の価格が下がれば元本割れすることがあります
- 月10万円まで設定できても、10万円積み立てる必要はありません。生活防衛資金、毎月の支出、将来の大きな出費を確かめて、無理なく続けられる額から始めます
- 設定したら放置、ではありません。付与条件、対象ファンド、年会費、NISA制度、家計の状況は変わるので、年に1回は見直しましょう
まとめ|ポイントは入口、資産形成は設計で決まる
- クレカ積立は投資信託の積立代金をカードで払う仕組み。上限は月10万円で、新NISAのつみたて投資枠と相性がよい
- 選ぶときは対象ファンド・信託報酬・付与条件・ポイントの使いやすさ・継続性の5点を見る
- 決める順番は「投資額 → 商品 → 証券会社とカード」。ポイントのために投資方針を曲げない
資産形成を、仕組みから理解したい方へ
クレカ積立はあくまで「続けるための入口」です。次のステップとして、資産配分・銘柄選び・相場の読み方を体系的に学ぶ講座・記事をご用意しています。
資産形成を体系的に学ぶ →よくある質問
- Q. クレカ積立は月いくらまでできますか?
- 現在は月10万円まで設定できるケースが一般的です。ただし、証券会社やカード会社によって対象サービス、締切日、買付日、対象ファンドが異なるため、最新条件は必ず各社公式サイトで確認してください。
- Q. ポイント還元率が高いカードを選べばよいですか?
- 還元率だけで選ぶのはおすすめしません。対象ファンド、信託報酬、ポイント付与条件、カード年会費、ポイントの使いやすさを合わせて確認する必要があります。
- Q. クレカ積立はNISAでも使えますか?
- 多くの証券会社ではNISA口座での投信積立にもクレカ積立を利用できます。新NISAのつみたて投資枠との相性はよいですが、利用できる商品や設定条件は各社で異なります。
- Q. ポイント投資とクレカ積立は同じですか?
- 同じではありません。クレカ積立はクレジットカードで投資信託の積立代金を決済する仕組みです。ポイント投資は、貯まったポイントを使って投資信託などを購入する仕組みです。両方を組み合わせられる場合もあります。
- Q. クレカ積立で損をすることはありますか?
- あります。ポイントが付いても、投資信託そのものの価格が下がれば元本割れする可能性があります。クレカ積立はリスクをなくす仕組みではなく、積立を続けやすくする仕組みです。
参考資料
- 投資信託の選び方|初心者が最初に見るべき5つのポイント
- 新NISAとは何か はじめる前に知っておきたい仕組みと使い方
- iDeCoとは何か|節税メリットと始める前の注意点を整理する
- 金融庁「「金融商品取引業等に関する内閣府令」及び「金融サービス仲介業者等に関する内閣府令」の改正(案)に対するパブリックコメントの結果等について」
- 金融庁「NISAを知る」
免責事項
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は、資産形成に関する一般的な情報提供を目的としたものであり、特定の金融商品・証券会社・クレジットカードの利用を推奨するものではありません。制度、還元率、対象ファンド、ポイント付与条件は変更される場合があります。実際の利用にあたっては、各社公式サイトの最新情報を確認し、ご自身の判断と責任で行ってください。


