
保険証券を並べて毎月の保険料を足してみたら、思っていたより多かった。「なんとなく不安だから」「勧められたから」「貯蓄にもなると言われたから」と増やしてきた保険は、気づかないうちに家計を圧迫する固定費になります。
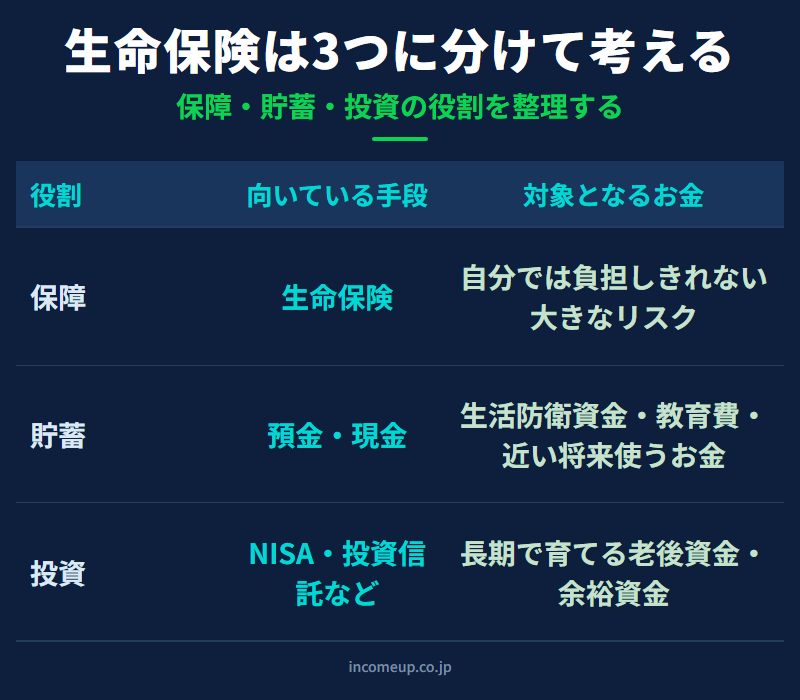
見直すときに大切なのは、すぐ解約することではありません。「保障で備えるもの」「貯蓄で持つもの」「投資で育てるもの」を分けて考えることです。分けてみると、入りすぎや重複が見えてきます。
この記事で分かること
- 医療保険・死亡保障・貯蓄型保険・外貨建て保険の役割
- 「保険で増やす」と「投資で増やす」の違い
- 保険に入りすぎているかを確かめるポイント
- 保険を整理する順番
結論|保険は「不安」ではなく「必要な保障額」で考える
最初に分けたいのは3つです。亡くなったときに家族の生活を守る保障、病気やけがで支出が増えたときの備え、そして将来のために貯める・増やすお金です。
この3つが1つの商品にまとまっていると、手数料、解約返戻金、為替リスク、途中解約の不利さが見えにくくなります。まず必要な保障を確かめ、貯蓄や投資とは分けて考えましょう。
公的保険と勤務先の制度を先に確かめる
民間保険は、公的な制度で足りない部分を補うものです。日本には公的医療保険、年金、遺族年金、傷病手当金、高額療養費制度があり、会社員なら勤務先の福利厚生や団体保険もあります。これを知らないまま民間保険だけで備えると、必要以上に入りすぎてしまいます。
- 高額療養費制度で医療費の自己負担がどの程度抑えられるか
- 会社員なら傷病手当金の対象になるか、遺族年金はどの程度あるか
- 勤務先の団体保険や福利厚生はあるか
- すでに貯蓄で対応できる支出はないか
ここを確かめたうえで、「それでも足りない部分」を民間保険で補うのが基本です。
医療保険と死亡保障|働けない期間と、家族が困る金額で考える
医療保険は、入院や手術の支出に備える保険です。ただ、医療費には高額療養費制度があるので、「入院したらいくらかかるか」だけでなく、「その間に収入が減るか」「貯蓄で払えるか」まで見ておきたいところです。会社員で傷病手当金の対象になる人と、収入が止まりやすい自営業の人では、必要な備えが違います。
見直すときは、入院日額と手術給付金の条件、先進医療特約が要るか、保険料を今後も払い続けられるかを確かめましょう。特約を足すほど保険料が上がりやすい領域です。
死亡保障は、残された家族の生活費・教育費・住宅費・葬儀費用から、配偶者の収入、遺族年金、今ある貯蓄を差し引いて考えます。必要なのは「不安だから多めに」ではなく、家族が困らないために足りない金額です。
子どもが小さい時期は、大きめの保障が要ることがあります。一方で、子どもの独立、住宅ローン残高の減少、貯蓄の増加とともに必要額は下がります。死亡保障は一度入ったら終わりではなく、暮らしが変わるたびに見直すものなんです。
貯蓄型・外貨建て保険|保障と運用が混ざる商品の見方
終身保険、養老保険、個人年金保険などは、保障と貯蓄の両方の性格を持ちます。解約返戻金や満期保険金があって「掛け捨てではない」安心感がある一方、保険料は高くなりやすく、途中で解約すると元本割れすることもあります。
外貨建て保険も同じ形です。米ドルなどの外貨で運用され、円建てより利率が高く見えますが、受け取るときの為替レートで円の受取額が変わります。保険関係費用・為替手数料・解約控除といった、見えにくいコストもあります。
- 保障が主な目的か、貯蓄・運用が主な目的か
- 解約返戻金はいつ・いくらになり、途中解約で損失が出るか
- 手数料や解約控除がどこに書かれているか(外貨建てなら為替リスクも)
- 同じお金を預金やNISAで管理した場合とどう違うか
どちらも悪い商品ではありません。ただ、「貯蓄にもなる」「円より増えそう」と言われたときほど、保障部分と運用部分を分けて見ましょう。
生命保険料控除|控除があるから入る、ではない
一定の生命保険料、介護医療保険料、個人年金保険料を払うと、所得から差し引ける控除が受けられます。これが生命保険料控除で、会社員は年末調整で控除証明書を出すのが一般的です。
ただ、控除は保険に入る理由そのものではありません。控除のために要らない保険に入り、毎月高い保険料を払えば、家計全体では負担のほうが大きくなります。必要な保障があるかで判断し、その結果として控除も使える、と考えるのが自然でしょう。節税の全体像は会社員が使える節税の基本|iDeCo・NISA・ふるさと納税・生命保険料控除の違いで扱っています。
保険・預金・投資で役割を分け、順番に整理する
| 目的 | 向いている手段 | 考え方 |
|---|---|---|
| 万一の大きな損失に備える | 保険 | 自分では負担しきれないリスクを移す |
| 近い将来使うお金を持つ | 預金・現金 | 生活費、教育費、緊急資金などを確保する |
| 長期で資産を育てる | NISA・投資信託など | 価格変動を受け入れながら増やす可能性を取る |
NISAの基本は新NISAとは何か はじめる前に知っておきたい仕組みと使い方、教育資金での考え方は教育資金はいくら必要か 積立額の目安と準備の考え方を整理すると学資保険と新NISAはどう考えるべきか 教育資金を準備する2つの選択肢で扱っています。
保険料の合計を把握していない、何のための保険か説明できない契約がある、似た医療保障が複数ある、子どもの独立やローン残高の減少後も保障額を変えていない、保険料のせいでNISAや貯蓄に回すお金が少ない。どれかに当てはまるなら、次の順番で一度整理してみましょう。
- 契約している保険を一覧にし、毎月・年間の保険料を合計する
- それぞれの保険の目的を書く
- 公的保険・勤務先制度でカバーされる部分を確認する
- 貯蓄で対応できる部分、投資で育てたいお金と混ざっている部分を分ける
- 足りない保障だけを残す・調整する
見直しは保険料を削る作業ではなく、保険が家計のどの役割を担っているかをはっきりさせる作業です。固定費全体の整理は家計改善で先に見直すべき固定費|投資の前に整えるお金の土台で扱っています。
ここは誤解しやすいポイント
- 整理の項目に当てはまっても、すぐ解約すべきという意味ではありません。先にそれぞれの目的を書き出しましょう
- 医療保険は必ず要るとは限りません。公的医療保険、高額療養費制度、勤務先制度、貯蓄で対応できる部分を確かめてから判断します
- 保険は「全部いらない」ものでも、「多ければ安心」なものでもありません
まとめ|保険は「守る役割」に絞ると見直しやすい
- 保障・貯蓄・投資を分け、公的制度で足りない部分だけを民間保険で補う
- 死亡保障は家族が困る金額から逆算し、暮らしが変わるたびに見直す
- 貯蓄型・外貨建て保険は、保障部分と運用部分を分けて預金やNISAと比べる
家計の固定費を整えた次は、経済の流れや相場の見方も一歩ずつ学んでおくと、長期の資産形成で迷いにくくなります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. 生命保険はどのタイミングで見直すべきですか?
- 結婚、出産、住宅購入、子どもの独立、退職前後など、家族構成や支出が変わるタイミングで見直すと整理しやすくなります。
- Q. 医療保険は必ず必要ですか?
- 必ず必要とは限りません。公的医療保険、高額療養費制度、勤務先制度、貯蓄で対応できる部分を確認したうえで、不足する部分を民間保険で補う考え方が基本です。
- Q. 貯蓄型保険とNISAはどう違いますか?
- 貯蓄型保険は保障と貯蓄が組み合わさった商品で、NISAは投資で得た運用益が非課税になる制度です。保障が必要なのか、資産形成が目的なのかを分けて考えることが大切です。
- Q. 外貨建て保険は注意が必要ですか?
- 為替リスク、手数料、解約控除、早期解約時の元本割れリスクなどを確認する必要があります。円で受け取る金額は為替レートによって変わります。
- Q. 生命保険料控除があるなら保険に入った方が得ですか?
- 控除があることだけを理由に保険へ入るのは避けた方がよいです。保険はまず必要な保障で判断し、その結果として控除が使える場合があると考えるのが自然です。
参考資料
- 金融庁:保険を契約している方へ
- 金融庁:基礎から学べる金融ガイド
- 国税庁:No.1140 生命保険料控除
- 国税庁:No.1141 生命保険料控除の対象となる保険契約等
- 金融庁「公的保険ポータル」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 協会けんぽ「病気やケガで会社を休んだとき(傷病手当金)」
- 日本年金機構「遺族年金」
- 国民生活センター「外貨建て生命保険の相談が増加しています!」
本記事は2026年10月26日時点の公開情報をもとに作成しています。保険の必要性は、年齢、家族構成、収入、貯蓄、住宅ローン、勤務先制度、健康状態、将来の支出予定によって異なります。本記事は一般的な制度理解と家計整理を目的としたもので、特定の保険商品・金融商品を推奨するものではありません。個別の加入・解約・税務判断は、金融庁、国税庁、保険会社、勤務先、税理士等の最新情報をご確認のうえ、ご自身の判断と責任で行ってください。


