
子どもが生まれて、教育資金をどう貯めようかと調べ始めると、決まって出てくるのが学資保険と新NISAです。どちらも「子どもの将来のために積み立てる」点は同じなので、どちらが得かで迷う人も多いでしょう。
でも、この2つは役割がかなり違います。学資保険は決まった時期に受け取るための仕組み、新NISAは値動きのある商品を非課税で長く持ちやすくする制度です。比べるべきなのは損得より、教育資金のうちどの部分を守り、どの部分を育てるかなんです。
この記事で分かること
- 教育資金を「使う時期」で分けて考える理由
- 学資保険と新NISA、それぞれの強みと弱み
- 2つを併用するときの「守る資金」と「育てる資金」の分け方
結論|10年以上先のお金は新NISAも選択肢、近いお金は守る
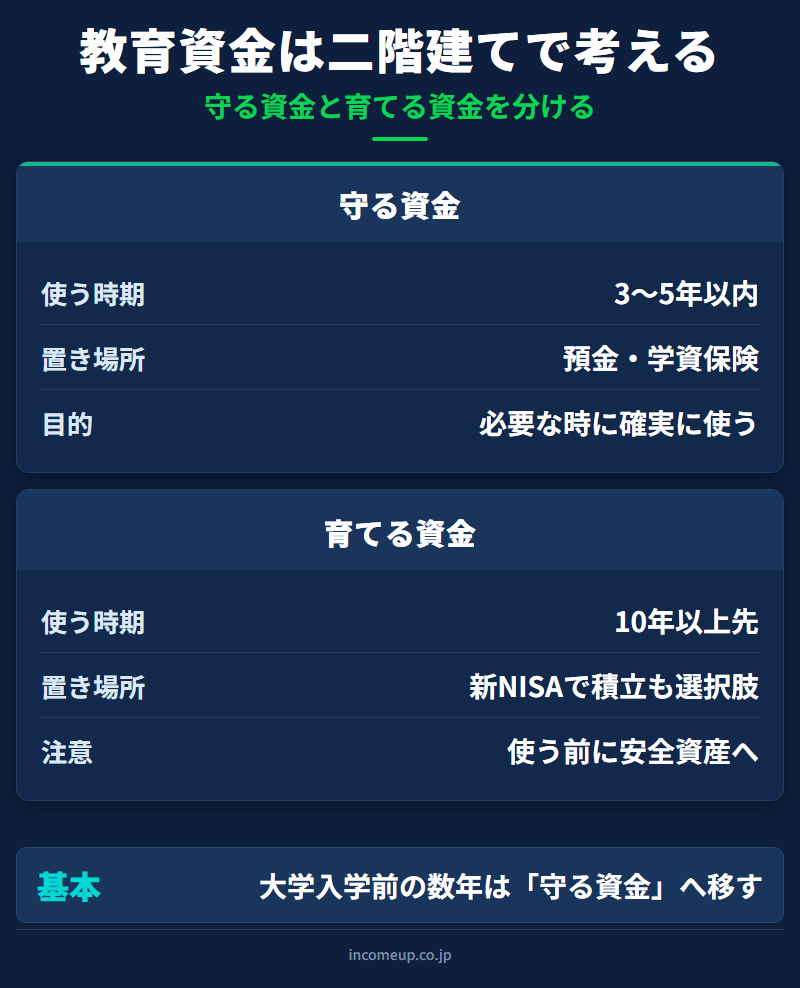
入学金や受験費用のように数年以内に使うお金は、預金や学資保険で守ります。使うまで10年以上あり、途中の値動きを受け入れられるお金なら、新NISAで育てる余地があります。どちらか一方に寄せるのではなく、使う時期から逆算して役割を分けるのが基本です。
教育資金は「使う時期」が見えているお金
教育資金の特徴は、使う時期がある程度分かることです。子どもの年齢から、大学入学まであと何年か、入学金や前期授業料がいつ必要かを逆算できます。何歳まで必要か読みにくい老後資金とは、ここが違います。
だから最初にやるのは商品選びではなく、使う時期ごとにお金を分けることです。必要な時期が近いお金を値動きのある商品に置くと、使いたいときに相場が下がっているかもしれません。反対に10年以上先のお金なら、時間をかけて値動きをならしやすくなります。
ただし教育資金は、最後は現金で払います。どの方法で準備しても、使う数年前から安全資産へ移していく出口設計は欠かせません。学年ごとにいくらかかるかは、教育費はいくらかかるか|幼稚園から大学まで、公立・私立・塾代・入学金の目安で確認できます。
学資保険は「決まった時期に受け取る」ための仕組み
学資保険は、毎月保険料を払い込み、進学時期などに合わせて満期保険金や祝い金を受け取る保険です。保険料として払うので、普通預金のように別の支出に回してしまうことが少なく、積立の規律を作りやすいのが強みです。
もう1つの特徴は保障です。商品によって条件は違いますが、契約者の親が死亡したり高度障害状態になったりした場合、以後の保険料の払込みが免除される仕組みが一般的にあります。教育資金の準備と保障を一緒に考えたい家庭には、安心材料になるでしょう。
弱点もあります。預金ではないので、自由には引き出せません。途中解約はできますが、解約返戻金が払い込んだ保険料を下回ることがあり、特に契約から早い時期は元本割れしやすくなります。また受取額が見えやすい反面、教育費や物価が上がっても大きく増える仕組みではありません。「増やす商品」ではなく、「決まった時期まで守り、万一にも備える商品」と見ると整理しやすくなります。
新NISAは「長く育てる」ための制度
新NISAは、投資で得た売却益や配当・分配金が非課税になる制度です。2024年からの制度では非課税で持てる期間が無期限になり、つみたて投資枠と成長投資枠を併用できます。年間投資枠は合計で最大360万円、非課税保有限度額は1,800万円です。制度の全体は新NISAとは何か はじめる前に知っておきたい仕組みと使い方で整理しています。
強みは、長い時間を使って資金を育てる余地があることです。子どもが生まれたばかりで大学入学まで15年以上あるなら、つみたて投資枠で分散された投資信託を積み立てる選択肢が出てきます。売れば現金化でき、売った商品の簿価分は翌年以降に非課税枠として使い直せるので、学資保険より柔軟です。
ただし保険ではなく、元本保証もありません。非課税になっても、値下がりするリスクは消えません。売りたい時期に相場が悪いこともあるので、必要な時期の直前まで投資したままにしないことが大切です。
なお、新NISAの対象は日本国内に住む18歳以上です。子ども名義で口座を作るのではなく、親や祖父母のNISA口座の中で、教育資金に使う予定のお金をどう位置づけるかという考え方になります。
学資保険と新NISAの違いを比べる
| 比較項目 | 学資保険 | 新NISA |
|---|---|---|
| 安全性 | 受取時期・受取額が見えやすい。保険会社の信用リスクはある | 運用商品の値動きがある。元本保証はない |
| 流動性 | 低め。途中解約は可能だが元本割れに注意 | 比較的高い。売却して現金化できるが相場次第 |
| リターン | 大きく増やすより、計画的に受け取る設計 | 長期運用で増える余地があるが、損失もあり得る |
| 途中でやめる場合 | 解約返戻金が払込保険料を下回ることがある | 売却時の価格次第。損益は市場環境に左右される |
| 向いている時期 | 進学時期に合わせて確実に用意したい資金 | 10年以上先など、時間を取れる資金 |
| 保障機能 | 契約者の万一に備える払込免除などがある商品も多い | 保障機能はない |
学資保険は「守る」性格、新NISAは「育てる」性格が強いといえます。全部を育てる資金にするのは危うく、時間のあるお金まで固定的に置くと、物価や教育費の上昇に弱くなることがあります。
併用するなら「守る資金」と「育てる資金」に分ける
2つを対立させるより、二階建てで考えると整理しやすくなります。1階は守る資金。大学の入学金や前期授業料、受験費用など、必ず現金で用意したいお金で、預金や学資保険に置きます。2階は育てる資金。使うまで10年以上あり、値動きを受け入れられるお金で、新NISAのつみたて投資枠を使う選択肢があります。
子どもが小さい家庭なら、大学入学時の最低限の現金を学資保険や預金で確保し、余裕のある分を新NISAで長期積立に回す、という分け方ができます。すでに中学生・高校生なら、無理に増やそうとせず、使う時期に合わせて現金の割合を上げるほうが現実的です。
祖父母が支援する場合も考え方は同じです。お金を渡す前に「いつ使うか」「誰の名義で管理するか」「贈与や税金の扱いに注意が要るか」を確認しておきましょう。満期保険金などは、保険料を負担した人と受取人の関係で課税関係が変わることがあります。具体的な判断は税理士などの専門家に確認してください。
始めることより、続けることのほうが難しいのも共通です。学資保険は保険料が重くなると解約のリスクが、新NISAは相場が下がったときに不安で売ってしまうリスクがあります。無理のない月額にする、教育資金と老後資金を混ぜすぎない、使う数年前に現金化を進める。こうした地味なルールが最後に効いてきます。教育費と老後資金のバランスは老後資金は「いくら必要か」より「どう分けて準備するか」が重要も参考になります。
ここは誤解しやすいポイント
- 新NISAは「教育費専用の制度」ではありません。老後資金や住宅資金と混ざりやすいので、教育資金に使う分は目的と金額を家計の中で別に管理しておきましょう
- 学資保険は途中解約すると、払い込んだ保険料を下回ることがあります。特に契約から早い時期は注意が必要です
- 新NISAで育てたお金も、使う直前まで投資したままにすると、相場が悪いときに売ることになりかねません
まとめ|使う時期から逆算して役割を分ける
- 数年以内に使う教育資金は、預金や学資保険で守る
- 10年以上先のお金は、新NISAのつみたて投資枠で育てる余地がある。ただし数年前から現金化する
- 学資保険は安心感と保障、新NISAは長期で育てる余地。どちらか一方に寄せすぎない
教育資金の全体像を先に確認したい方は、教育資金はいくら必要か 積立額の目安と準備の考え方を整理するから読むと、使う時期ごとの分け方がつかめます。
教育資金の準備方法が見えてきたら、次は家計全体の資産配分や、NISAでどんな商品を選ぶかまで整理していく段階です。投資信託や分散投資の考え方も含めて体系的に学びたい方は、 IncomeUpの講座ページも参考にしてみてください。


