年末調整の書類を出し、源泉徴収票や住民税決定通知書が届く。会社員の税金は給与から引かれるので、ふだんは意識しにくいものです。でも書類を並べてみると、所得税と住民税が家計に大きく関わっていると分かります。
そこへ「NISAは節税になる」「iDeCoも節税」「ふるさと納税はお得」と言われると、どれが何に効くのか分からなくなりますよね。コツは、まとめて「節税」と呼ばずに、税金が直接軽くなるもの、運用益に税金がかからないもの、支出や保障と関係するものに分けて見ることなんです。
この記事で分かること
- NISA・iDeCo・ふるさと納税・生命保険料控除の役割の違い
- 年末調整で済むもの、確定申告が要るもの
- どの制度から順に考えるとよいか
結論|NISAは税金を減らす制度ではない。4つは役割が違う
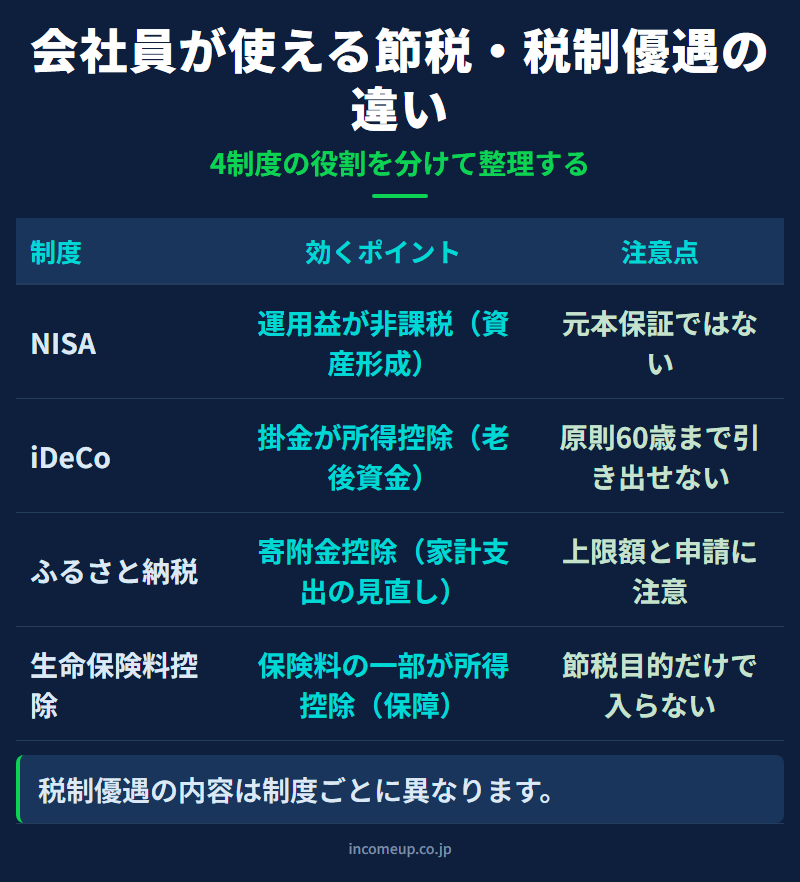
所得から差し引いて所得税・住民税を軽くするのは、iDeCoの掛金と生命保険料控除。ふるさと納税は寄附金控除として税金に反映されます。NISAは投資の利益にかかる税金を非課税にする制度で、所得税や住民税そのものは減りません。
| 制度 | 税制メリット | 主な目的 | 年末調整・確定申告 | 注意点 |
|---|---|---|---|---|
| NISA | 運用益が非課税 | 資産形成 | 年末調整不要 | 元本保証ではない |
| iDeCo | 掛金が所得控除、運用益非課税 | 老後資金 | 年末調整または確定申告 | 原則60歳まで引き出せない |
| ふるさと納税 | 寄附金控除 | 自治体支援・家計改善 | ワンストップ特例または確定申告 | 上限額・自治体数・申請漏れに注意 |
| 生命保険料控除 | 保険料の一部が所得控除 | 保障の準備 | 年末調整または確定申告 | 節税目的だけで加入しない |
会社員の税金はどこで決まるのか
給与収入から給与所得控除を引き、さらに社会保険料控除・扶養控除・生命保険料控除・iDeCoの掛金などを引くと、課税所得が決まります。そこに税率を掛けて、所得税と住民税が計算される流れです。
ですから、所得から差し引けるもの(所得控除)が増えると課税所得が小さくなり、税金が軽くなる可能性があります。ただし控除にはそれぞれ条件と上限があるので、「控除がある=大きく税金が減る」とは限りません。年収や家族構成、ほかの控除との関係で確かめましょう。
NISA|税金が減るのではなく、運用益が非課税になる
株式や投資信託で利益が出ると、ふつうは売却益や分配金に税金がかかります。NISA口座なら、一定の枠内で得た利益が非課税です。年末調整でNISAの証明書を出すこともありません。節税というより「資産形成の税制優遇」と考えると分かりやすいでしょう。
長期・積立・分散で資産を育てたい人、途中で使うかもしれないお金も含めて柔軟に運用したい人に向いています。ただし元本保証ではなく、NISA口座内の損失は課税口座の利益と損益通算できません。得をするのは、利益が出たときです。
iDeCo|掛金が全額、所得から差し引ける
iDeCoは自分で老後資金を準備する私的年金です。いちばんの特徴は、掛金が全額所得控除の対象になること。会社員なら「小規模企業共済等掛金控除」として扱われ、課税所得を下げます。
そのかわり、原則60歳まで引き出せません。ここがNISAとの大きな違いです。掛金を出すとき・運用するとき・受け取るときでそれぞれ税金の扱いがあり、一時金か年金形式かでも考え方が変わります。「節税になるからすぐ満額」ではなく、60歳まで使わないお金を老後資金として積み立てられるかを先に確かめてください。
ふるさと納税|寄附金控除と、家計支出の置き換え
選んだ自治体に寄附すると、一定の限度額の範囲で、寄附額から2,000円を引いた額が所得税と翌年度の住民税から控除されます。返礼品の印象が強いのですが、本質は寄附で、投資ではありません。普段使う食品や日用品を返礼品に選べば、家計の支出を一部置き換えられる点で、家計改善とは相性がよい制度です。
上限額を超えると、自己負担が2,000円を超えることがあります。寄附先が6団体以上になる年や、医療費控除などで確定申告をする年は、ワンストップ特例だけでは完結しません。上限額・自治体数・申請手続きの3つを管理できるかがポイントです。仕組みはふるさと納税とは何か|仕組み・上限額・ワンストップ特例をやさしく整理で紹介しています。
生命保険料控除|必要な保障を持った結果として使う
生命保険料・介護医療保険料・個人年金保険料を払うと受けられる所得控除です。会社員は、保険会社から届く控除証明書を年末調整で出します。払った全額が引けるわけではなく、保険の種類や契約時期で枠が違い、上限もあります。
保険は節税のために入るものではありません。要らない保険の保険料を払い続けると、控除で戻る税金より支出のほうが大きくなることもあります。まず自分や家族にどんな保障が必要かを考え、そのうえで控除を確かめる順番が自然です。
ここは誤解しやすいポイント
- NISAは「絶対に得する制度」ではなく、「利益が出たときに税制のメリットがある制度」です
- 医療費控除などで確定申告をする年は、ふるさと納税の分も申告に含める必要があります
- 節税より先に効くことが多いのが、毎月の固定費の見直しです。家計改善で先に見直すべき固定費|投資の前に整えるお金の土台も確かめてみてください
どれから考えるか|年末調整 → ふるさと納税 → NISA → iDeCo
順番は収入・家族構成・年齢・住宅ローン・扶養の状況で変わりますが、一般には次の順で考えると家計とのずれが起こりにくくなります。
- 年末調整で使える控除:生命保険料控除、iDeCoの控除証明書、扶養控除など、すでに使えるものを源泉徴収票で確かめる
- ふるさと納税:上限額の目安を確かめ、ワンストップ特例か確定申告かを決める
- NISA:生活防衛資金があり、長く使わないお金を用意できるなら選択肢に入る
- iDeCo:教育費・住宅費・生活防衛資金を考えたうえで、無理なく出せるかを確かめる
手元で最初に見たい書類は、源泉徴収票(給与収入・所得控除・源泉徴収税額)、住民税決定通知書(翌年度の住民税と控除の反映)、保険料控除証明書・iDeCoの掛金払込証明書(控除を受けるのに必要)の3つです。
まとめ|「節税」は制度の目的で分けて考える
- NISAは運用益の非課税、iDeCoと生命保険料控除は所得控除、ふるさと納税は寄附金控除
- iDeCoは原則60歳まで引き出せず、ふるさと納税は上限額と手続きの管理が要る
- 「節税になるから全部やる」ではなく、自分の家計と将来使うお金に合うかで選ぶ
制度の理解が進んだ次は、経済の流れや相場の見方も一歩ずつ学んでおくと、長期の資産形成で迷いにくくなります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. NISAは会社員の節税になりますか?
- NISAは所得税や住民税を直接減らす制度ではありません。投資で得た運用益が非課税になる制度です。
- Q. iDeCoはなぜ節税になるのですか?
- iDeCoの掛金は小規模企業共済等掛金控除の対象となり、その年に支払った掛金の全額が所得控除になります。ただし原則60歳まで引き出せない点に注意が必要です。
- Q. ふるさと納税は投資ですか?
- いいえ。ふるさと納税は自治体への寄附であり、一定の限度額の範囲内で寄附金控除を受けられる制度です。
- Q. 生命保険は節税目的で入るべきですか?
- 保険はまず保障の必要性で判断するものです。生命保険料控除はありますが、不要な保険料を払い続けると家計負担が大きくなることがあります。
- Q. 会社員は何から確認すればよいですか?
- まずは源泉徴収票、住民税決定通知書、保険料控除証明書、iDeCoの掛金払込証明書などを確認し、年末調整や確定申告で反映できる控除を整理しましょう。
参考資料
本記事は制度に関する一般的な情報提供を目的としたものであり、特定の金融商品・保険商品・自治体等を推奨するものではありません。税制、控除額、上限、必要書類、申告方法は、年収、家族構成、勤務先、他の控除、制度改正などによって異なります。実際の税務判断は、国税庁・お住まいの自治体・勤務先・税理士等の最新情報をご確認のうえ、ご自身の判断と責任で行ってください。