
保険の更新案内が届いて、医療保険の保険料を眺めながら「これ、本当に要るのかな」と思ったことはないでしょうか。毎月かかる固定費なのに、「なんとなく不安だから」「周りが入っているから」という理由だけで続けていると、家計をじわじわ圧迫します。
答えは、要るか要らないかの二択ではありません。公的医療保険、高額療養費制度、勤務先の制度、貯蓄、家族構成を順に確かめ、それでも足りない部分だけを民間の保険で補う。この順番が判断の軸になります。
この記事で分かること
- 医療費の自己負担に上限がある仕組みと、それでも残る費用
- 会社員と自営業で違う「働けない期間」への備え
- 医療保険が必要になりやすい人・見直してよい人と、年代ごとの考え方
- 医療保険と貯蓄の役割分担と、見直すときのチェックポイント
結論|医療費100万円でも自己負担は約9.3万円。足りない部分だけを保険で補う
厚生労働省の説明では、2026年8月からの制度で、70歳未満・年収約370万円〜約510万円の人なら、医療費100万円の治療を受けても、自己負担は約9.3万円まで抑えられます。医療費が青天井に増えるわけではないんです。
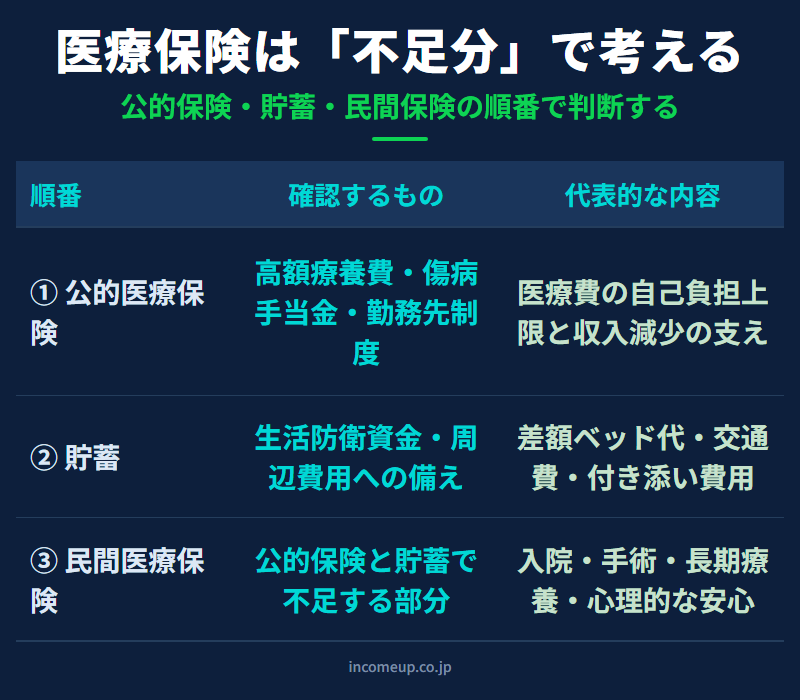
確かめる順番は、公的医療保険 → 高額療養費制度 → 傷病手当金や勤務先の制度 → 貯蓄。そこまで見ても埋まらない部分があるときに、民間の医療保険を考えます。
窓口の医療費には上限がある
病院や薬局の窓口で払った医療費が、ひと月で一定の上限額を超えると、超えた分が戻ってきます。これが高額療養費制度です。上限額は年齢や所得で変わり、冒頭の約9.3万円はその一例です。
治療が長引いたときの仕組みもあります。直近12か月の間に上限を超えた月が3か月以上あると、4か月目からは上限額がさらに下がります。これを「多数回該当」といいます。
高額療養費制度の上限額や仕組みは、年齢・所得区分・制度改正によって変わります。2026年(令和8年)8月からは、8月から翌年7月までの自己負担に年単位の上限を設ける「年間上限」が始まっています。70歳未満・年収約370万円〜約770万円の人なら年53万円です(協会けんぽ)。2027年8月にも見直しが予定されているので、最新の取り扱いは厚生労働省の公式情報を必ず確認してください。保険で考えたいのは「制度の外」の費用
上限があるのは、公的医療保険の対象になる医療費だけです。次のような支出は別にかかります。
- 差額ベッド代、入院中の食事代、日用品
- 通院の交通費、家族の付き添い費用
- 先進医療の一部など、公的保険の対象外の治療
- 収入が減った期間や、自宅で療養している間の生活費
長く療養するほど、こうした周辺の支出がふくらみます。民間の医療保険は、治療費だけでなく、この部分まで含めて要否を考えるものです。
働けない期間の収入|会社員は傷病手当金を確かめる
会社員など健康保険に入っている人は、病気やけがで会社を休み、十分な給料を受けられないとき、傷病手当金の対象になる場合があります。医療費ではなく、働けない期間の収入減を支える制度です。条件は加入している健康保険や勤務先、働き方で変わるので、勤務先か保険者に確かめましょう。
自営業やフリーランスには、会社員と同じ傷病手当金がないこともあります。その場合に大事なのは、医療費よりも「働けない期間の生活費」をどう備えるかです。
必要になりやすい人/見直してよい人
収入が止まると家計がすぐ苦しくなる人には、医療保険や就業不能保険のような備えが役に立ちます。
- 必要性が高まりやすい人:貯蓄が少なく急な入院費用に不安がある/自営業・フリーランス/家族を扶養している、小さな子どもがいる/差額ベッド代など公的保険外の支出にも備えたい/勤務先の福利厚生が少ない
- 見直してよい人:生活防衛資金が十分で勤務先の制度が手厚い/同じような医療保障を複数持っている/入院日額や特約の内容を把握していない/保険料が家計を圧迫している/子どもの独立などで必要な保障が変わった、若い頃の保険をそのままにしている
年代でも考え方が変わります。20代・30代は貯蓄が少ないぶん安心材料になりますが、保険料をかけすぎると貯蓄やNISAに回すお金が減ります。40代・50代は家族の生活費、教育費、住宅ローン、親の介護が重なりやすく、働けない期間の収入減も考えたい時期です。ただし保険料が上がりやすい年代でもあります。
60代以降は、退職で収入の形や医療費負担、貯蓄の取り崩し方が変わります。公的医療保険や高額療養費制度、年金、貯蓄を踏まえて、民間保険を続ける意味を確かめましょう。保険料が重ければ保障額や特約を見直す余地があります。
医療保険と貯蓄は役割で分ける
「保険に入るか、貯蓄で備えるか」と迷ったら、それぞれが得意なものを並べてみると整理しやすくなります。
| 備え方 | 向いているもの | 注意点 |
|---|---|---|
| 貯蓄 | ある程度予測できる支出、少額〜中程度の支出 | 貯まる前に病気になるリスクがある |
| 医療保険 | 貯蓄では不安な医療費・収入減少への備え | 保険料が固定費になる |
| 公的制度 | 高額療養費制度、傷病手当金など | 対象外費用や収入減少の全額はカバーしない |
| 勤務先制度 | 団体保険、休職制度、福利厚生 | 会社や雇用形態で差がある |
貯蓄が十分にある人ほど保険の必要性は下がり、貯蓄が少ない時期や収入減に弱い家計ほど、保険で補う意味が出てきます。見直すときは、次の点を順に確かめてみましょう。
- 高額療養費制度と、自分の所得区分での自己負担上限の目安を確認したか
- 傷病手当金の対象になるか、勤務先の福利厚生や団体保険を確認したか
- 生活防衛資金が何か月分あるか把握しているか
- 入院日額、手術給付金の条件、先進医療特約の内容を確認したか
- 特約が重複していないか
- 保険料が家計を圧迫し、貯蓄やNISAに回すお金が不足していないか
ここは誤解しやすいポイント
- 高額療養費制度があっても、医療費がまったくかからないわけではありません。差額ベッド代や交通費、収入減は上限の外です
- 見直す=すぐ解約、ではありません。まず保障内容、保険料、給付条件、特約、更新後の保険料を確かめます。健康状態によっては新しい保険に入りにくくなることもあります
- 「不安だから全部入る」では固定費が重くなるだけです。何に備えたいのかを先にはっきりさせましょう
まとめ|医療保険は「不足分」を確認して考える
- 医療費には高額療養費制度の上限があり、医療費100万円でも自己負担は約9.3万円(2026年8月からの制度で、70歳未満・年収約370万円〜約510万円の例)
- 保険で考えたいのは、差額ベッド代などの制度の外の費用と、働けない期間の収入減
- 公的制度 → 勤務先の制度 → 貯蓄の順に確かめ、それでも足りない部分を民間保険で補う
保険を含む固定費全体の見直しは家計改善で先に見直すべき固定費|投資の前に整えるお金の土台、生命保険全体の整理は生命保険の見直し方|入りすぎを防ぐための保障・貯蓄・投資の分け方、公的制度と税制優遇の位置づけは会社員が使える節税の基本|iDeCo・NISA・ふるさと納税・生命保険料控除の違いで扱っています。
家計の固定費を整えた次は、経済の流れや相場の見方も一歩ずつ学んでおくと、長期の資産形成で迷いにくくなります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. 医療保険は必ず必要ですか?
- 必ず必要とは限りません。公的医療保険、高額療養費制度、傷病手当金、勤務先制度、貯蓄で対応できる部分を確認したうえで、不足する部分を補うかを考えます。
- Q. 高額療養費制度があれば医療保険はいらないですか?
- 高額療養費制度で医療費の自己負担は抑えられますが、差額ベッド代、交通費、家族の付き添い費用、収入減少などは別に考える必要があります。
- Q. 会社員は医療保険の必要性が低いですか?
- 会社員は傷病手当金や勤務先制度が使える場合があります。ただし、家族構成や貯蓄、収入減少リスクによって必要性は変わります。
- Q. 貯蓄があれば医療保険は不要ですか?
- 貯蓄が十分にある人は必要性が下がることがあります。ただし、長期療養や収入減少にどこまで備えられるかを確認することが大切です。
- Q. 医療保険を見直すときに最初に見るべき点は何ですか?
- まず高額療養費制度、傷病手当金、勤務先制度、生活防衛資金を確認し、そのうえで現在の保険料、入院日額、手術給付金、特約の重複を確認します。
参考資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」
- 金融庁「公的保険ポータル」
- 金融庁「公的保険について(リーフレット)」
- 全国健康保険協会「傷病手当金」
- 全国健康保険協会「高額療養費」
本記事は2026年10月26日時点の公開情報をもとに作成しています。医療保険の必要性は、年齢、家族構成、収入、貯蓄、勤務先の制度、健康状態、将来の支出予定によって異なります。高額療養費制度や傷病手当金の上限額・条件は、制度改正・加入区分・所得区分によって変わります。本記事は特定の保険商品の加入・解約・乗り換えを勧めるものではありません。個別の判断にあたっては、厚生労働省、金融庁、保険者、勤務先、保険会社等の最新情報をご確認ください。


