
NISAを始めようと思って証券会社の比較ページを開くと、手数料、ポイント、アプリ、取扱商品、キャンペーンと、見る項目が一気に並びます。はじめての人ほど、ここで手が止まってしまうでしょう。
でも、細かいランキングを追う必要はありません。投資信託を毎月積み立てたい人と、個別株を相談しながら買いたい人では、向いている窓口が違います。大事なのは、自分がしたいことに合う口座かを確かめることです。特定の証券会社をおすすめするものではありません。
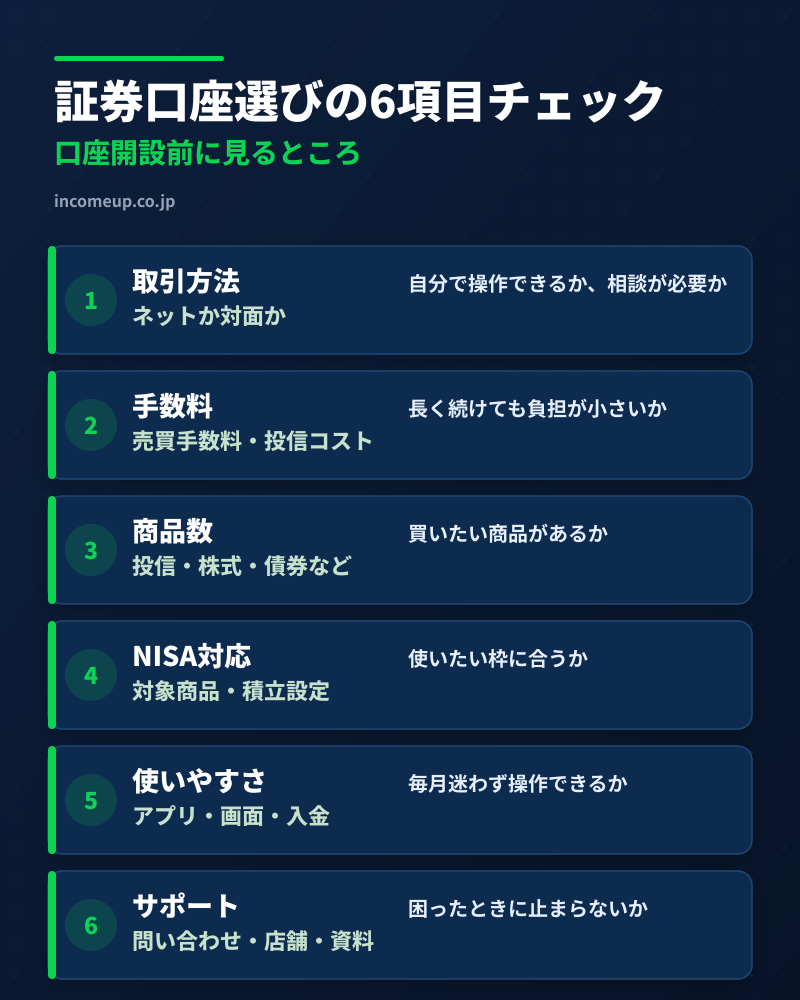
この記事で分かること
- ネット証券と対面証券の違いは、手数料より先に「使い方」にあること
- 手数料を「売買時」と「保有中」に分けて見る理由
- NISA口座は1人1口座で、金融機関の変更は年単位になること
結論|6つの項目を、自分の目的に照らして見る
見るのは、取引方法・手数料・取扱商品・NISA対応・使いやすさ・サポートの6つです。決めきれないときは目的に戻ります。NISAで投資信託を積み立てたいのか、個別株も買いたいのか、相談を重視したいのか。目的が決まれば、口座に求める条件も絞れます。
証券口座は、投資商品を買うための入口
証券口座は、株式、投資信託、ETF、債券などを売買し、持っておくための口座です。給与の受け取りや振込に使う銀行口座に対して、投資商品を扱う場所と考えると分かりやすいでしょう。投資信託だけなら銀行でも買える場合がありますが、商品数や手数料、NISAで選べる商品、積立設定の自由度は金融機関でかなり違います。
口座には、税金がかかる課税口座とNISA口座があります。一般には総合口座を開き、その中で特定口座やNISA口座を使います。特定口座は税金の計算をしやすくする口座、NISA口座は一定の枠の中で運用益が非課税になる口座です。口座開設の画面で、特定口座をどうするか、NISA口座を申し込むかを選ぶ流れになります。
ネット証券と対面証券は、手数料より先に「使い方」が違う
ネット証券は、スマホやパソコンで自分で申し込み、入金し、商品を選んで売買します。店舗がない分、売買手数料が低く、投資信託の取扱数も多い傾向があります。そのかわり、商品名、手数料、注文方法、積立日、分配金の扱いを自分で画面で確かめながら進めます。
対面証券は、店舗や担当者に相談しながら取引できるのが強みです。まとまった資産の分け方や、相続・退職金の扱いまで相談したい人に合います。ただ、人のサポートが入る分、手数料は高くなりやすいもの。すすめられた商品は、なぜそれなのか、コストはいくらか、ほかの選択肢と何が違うのかを確かめてから買いましょう。
| 種類 | 向いている人 | 注意点 |
|---|---|---|
| ネット証券 | 自分で調べながら低コストで積立・売買したい人 | 商品選びや注文操作を自分で確認する必要がある |
| 対面証券 | 相談しながら進めたい人、まとまった資産の設計をしたい人 | 手数料や提案商品の中身を自分でも確認する必要がある |
手数料は「売買時」と「保有中」に分けて見る
手数料はひとつではありません。株式なら売買手数料で、国内株式、米国株式、単元未満株などで体系が違うことがあります。投資信託なら購入時手数料に加えて、持っている間ずっとかかる信託報酬が大切です。長く積み立てるなら、一度きりの費用より毎年かかるコストのほうがじわじわ効いてきます。
ネット証券を中心に、国内株式の売買手数料や投資信託の購入時手数料を無料にする動きが広がっています。だからこそ、どの商品が無料なのか、為替手数料や信託報酬はどうかまで見ます。ポイント還元やキャンペーンより、商品そのもののコストと、無理なく続けられる仕組みのほうが大切です。
取扱商品とNISA口座は「買いたいものがあるか」で見る
国内株式、米国株式、投資信託、ETF、REIT、債券、iDeCo、ロボアドバイザー。取扱商品は会社で違いますが、最初から全部使う必要はありません。つみたて投資枠で低コストのインデックス投資信託を積み立てたいなら、その商品がNISA対象として買えて、積立設定ができるか。米国株なら取扱銘柄、為替手数料、注文方法、日本語情報の見やすさを確かめます。商品を選ぶ基準は投資信託の選び方で整理しています。
金融庁の案内では、NISA口座は1人1口座だけです。つみたて投資枠はA社、成長投資枠はB社という分け方はできません。金融機関は変えられますが、変えたい年の前年10月1日からその年の9月30日までに手続きが必要で、変更前の金融機関でその年すでに買っていれば、その年分は変えられません。成長投資枠で買いたい株式やETFがあるか、売却や非課税枠の管理画面が見やすいか、変更の説明が分かりやすいかも、作る前に見ておきましょう。
アプリとサポートは、続けられるかで見る
投資は、口座を開くまでより、その後に続ける時間のほうがずっと長くなります。積立額の確認、商品の検索、入金、NISAの利用状況、相場が下がったときの保有状況の確認。信託報酬や分配金の情報にたどり着きやすいか、積立設定を変えやすいか、入出金の方法が自分の銀行口座と合っているか、スマホだけで済むかを、公式サイトの画面説明やヘルプページで確かめておくと安心です。
口座開設では本人確認書類とマイナンバーの提出が必要です。日本証券業協会も、証券会社で新たに取引する人はマイナンバーを提供する必要があると案内しています。書類の撮影、銀行口座の登録、口座区分の選択と、ひとつひとつは難しくなくても初めてだと不安なもの。ネット証券ならチャット・電話・FAQ・動画解説、対面証券なら担当者にどこまで相談できるかを見ます。サポートが手厚いほど手数料が高い場合もあるので、自分で調べられるところは低コストで、相談が必要なところにはコストを払う、と考えると納得しやすくなります。
ここは誤解しやすいポイント
- 「手数料無料」は、どの取引が無料なのかを確かめるまで判断材料になりません。保有中のコストや為替コストは別です
- NISA口座は一生そのままではありませんが、変更は年単位です。最初から使い方に合う金融機関を選ぶほうが手間は少なくなります
- 初心者は特定口座の「源泉徴収あり」を選ぶことが多いものの、確定申告の要否や有利不利は収入や取引で変わります。不安があれば税務署や税理士に確認してください
まとめ|最初の証券口座は、続けやすさで選ぶ
- 証券口座選びは、いちばん得な会社を探す作業ではなく、投資を続けるための入口を選ぶ作業
- まず「NISAで低コストの投資信託を毎月積み立てる」のように、やりたいことをひとつ決める
- その目的に合うかを、手数料・商品・NISA・使いやすさ・サポートで確かめる。口座は後から追加も見直しもできる
この記事を読んだ次に
NISA口座を作る前に、制度の全体像を確認できます。
口座を作ったあと、商品を選ぶときの基準を整理します。
証券口座とカード連携を考えるときの注意点を確認できます。
口座選びの基準が見えてきたら、次はNISAで何を買うか、資産配分をどうするかを考える段階です。投資信託、分散投資、相場との付き合い方を体系的に学びたい方は、 IncomeUpの講座ページも参考にしてみてください。
参考資料
本記事は2026年10月26日時点の公開情報をもとに作成しています。手数料・取扱商品・サービスの内容は金融機関ごとに異なり、変更されることがあります。口座を開く前に、各金融機関と金融庁の最新の案内をご確認ください。


