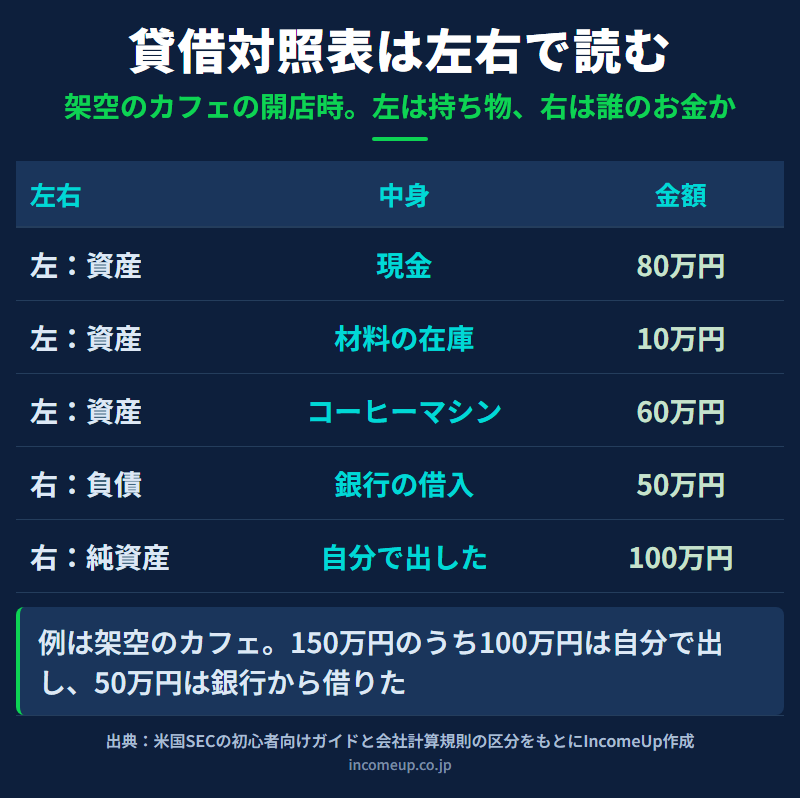
自分の貯金から100万円を出して、銀行から50万円を借りて、お店を始めたとします。お店の口座には150万円。では、この150万円は全部「自分のお金」でしょうか。答えはもちろん、違います。50万円は、いつか銀行に返さなければいけないお金です。
この「持っているもの」と「そのお金を誰が出したか」を1枚にまとめたのが貸借対照表です。損益計算書が1年間のもうけを表すのに対して、こちらは決算日というある1日の様子を写した写真のようなもの。第8回は、第4回と同じ架空の放課後カフェを例に、この表を左と右に分けて読んでみます。
この記事で分かること
- 貸借対照表の左と右に、それぞれ何が載っているか
- 「1年以内」で上と下に分ける理由
- 同じ表でも、見る人によって気になる数字が違うこと
結論|左は「何を持っているか」、右は「誰のお金か」
貸借対照表は、左側に会社が持っているもの(資産)、右側にそのお金を出した人の内訳を並べた表です。右側は、返さなければいけないお金(負債)と、返さなくてよいお金(純資産)に分かれます。左と右の合計は必ず同じになります。米国の証券取引委員会(SEC)の初心者向けガイドも、資産は負債と株主の持ち分の合計と「釣り合う」と説明しています。
150万円は、どう並ぶのか
放課後カフェは開店前に、150万円のうち60万円でコーヒーマシンを、10万円で材料をまとめて買いました。口座に残った現金は80万円です。このときの表は、こうなります。
| 左側(持っているもの) | 金額 | 右側(誰のお金か) | 金額 |
|---|---|---|---|
| 現金 | 80万円 | 銀行からの借入(負債) | 50万円 |
| 材料の在庫 | 10万円 | 自分で出したお金(純資産) | 100万円 |
| コーヒーマシン | 60万円 | ||
| 合計 | 150万円 | 合計 | 150万円 |
現金がマシンに変わっても、左側の合計は150万円のままです。買い物をすると、左側の中身の形が変わるだけなんです。そして右側を見れば、そのうち3分の1は借りたお金だと分かります。
1年たって、第4回で計算した7万円のもうけを配らずにお店に残したとします。すると右側の純資産は107万円に増え、そのぶん左側の現金などもどこかで増えています。もうけを積み上げていくと、自分のお金の割合が少しずつ厚くなっていくわけです。
「1年以内」で上と下に分ける
実際の貸借対照表は、左も右も上と下に分かれています。分け方の目安は「1年」です。左側なら「1年以内にお金に戻りそうなもの」が上の流動資産、長く使うものが下の固定資産。右側なら「1年以内に払うもの」が上の流動負債、それより先に返すものが下の固定負債です。日本の会社のルールを定めた会社計算規則も、この区分で並べるよう決めています。
カフェなら、現金と材料は流動資産、コーヒーマシンは固定資産。銀行の50万円を5年で返す約束なら、次の1年で返す10万円が流動負債、残りの40万円が固定負債です。上どうしを比べると、近いうちに払うお金を、近いうちに入るお金でまかなえるかが分かります。カフェは流動資産90万円に対して流動負債10万円なので、当面の支払いには余裕があります。
同じ表でも、見る人で気になる数字が違う
資産はどちらも100万円の、A社とB社を比べてみましょう。A社は負債80万円・純資産20万円、B社は負債20万円・純資産80万円です。
- お金を貸す銀行なら、B社のほうが安心でしょう。何かあっても、返す力の土台が厚いからです
- 株を買う人は、それだけでは決めません。A社が借りたお金で上手に稼げているなら、自分たちの取り分である純資産に対するもうけは大きくなります。そのぶん、うまくいかないときの損も大きくなります
- 社長は、次にお金を借りられるか、借りたお金でどんな手を打つかを考えます
資産のうち純資産が何割かを示すのが自己資本比率で、A社は20%、B社は80%です。ただ、どちらが正解というわけではありません。同じ表から何を読み取るかは、立場によって変わるんです。
ここは誤解しやすいポイント
実在の会社で試すなら
上場企業の貸借対照表は、金融庁のEDINETで誰でも無料で見られます。項目がたくさん並んでいますが、まずは資産の合計・負債の合計・純資産の合計の3つと、流動資産・流動負債の2つだけ探してみてください。数字の前提は表の外の注記に書いてあることも、第5回で紹介しました。株を選ぶときの指標とのつながりは、個別株を買う前に確認することでも扱っています。
まとめ|右側を見れば、会社の成り立ちが分かる
貸借対照表は、左に持っているもの、右に誰のお金かを並べた、ある1日の写真です。右側の借りたお金と自分のお金の割合を見れば、その会社がどうやってできているかが分かります。損益計算書の階段と合わせれば、「どれだけ稼いだか」と「どんな体つきか」の両方が見えてきます。数字が苦手でも、まずは左右の合計が同じになることだけ覚えておけば大丈夫です。
よくある質問
- Q. 貸借対照表は何を表す表ですか?
- 決算日というある1日に、会社が何を持っているか(資産)と、そのお金を誰が出したか(負債と純資産)を表す表です。左と右の合計は必ず同じになります。
- Q. 負債と純資産はどう違うのですか?
- 負債は銀行からの借入のように、いつか返さなければいけないお金です。純資産は株主が出したお金や、配らずに残したもうけで、返す必要のないお金です。
- Q. 流動と固定はどうやって分けるのですか?
- 目安は1年です。1年以内にお金に戻りそうな資産は流動資産、1年以内に払う負債は流動負債。それより長いものは固定資産・固定負債に入ります。
- Q. 借金が多い会社は危ないのですか?
- 一概には言えません。借りたお金で上手に稼げていれば、株主の取り分に対するもうけは大きくなります。返せるだけ稼げているか、損益計算書と合わせて見ることが大切です。
参考資料
- U.S. Securities and Exchange Commission「Beginners' Guide to Financial Statements」(2026年10月26日確認)
- e-Gov法令検索「会社計算規則」第73条〜第76条(貸借対照表等の区分)(2026年10月26日確認)
- 金融庁「EDINET(金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム)」(2026年10月26日確認)
本記事は2026年10月26日時点の情報をもとに作成しています。例に出したカフェ・A社・B社とその数字は説明のための架空のものです。


