
NISAや特定口座で買い進めていくと、証券会社に預けている金額は数百万円、人によっては数千万円になります。銀行預金なら「1,000万円までは守られる」と聞いたことがあっても、証券口座の中身がどう守られているのかは、意外と知られていません。ネット証券を1社だけ使っている人ほど、その会社が倒れたらと気になるでしょう。
実は、証券会社に預けた株式や投資信託、現金は、法律で会社自身の財産と分けて置かれています。そのうえで、分け方に不備があって返せなかった分だけを、投資者保護基金が埋める二重の仕組みです。証券会社そのものの選び方は証券口座の選び方の記事に譲り、ここでは破綻したときの扱いに絞ります。
この記事で分かること
- 預けた株式・投資信託・現金が、会社の財産と分けてどこに置かれているか
- 投資者保護基金の補償(1人1,000万円まで)が使われる条件と、設立以来2件という実績
- 補償の対象外になる取引と、銀行預金の預金保険との違い
- 口座を分ける前に確かめておきたい3つのこと
結論|1,000万円は「預ける上限」ではなく「返らなかった分を埋める上限」
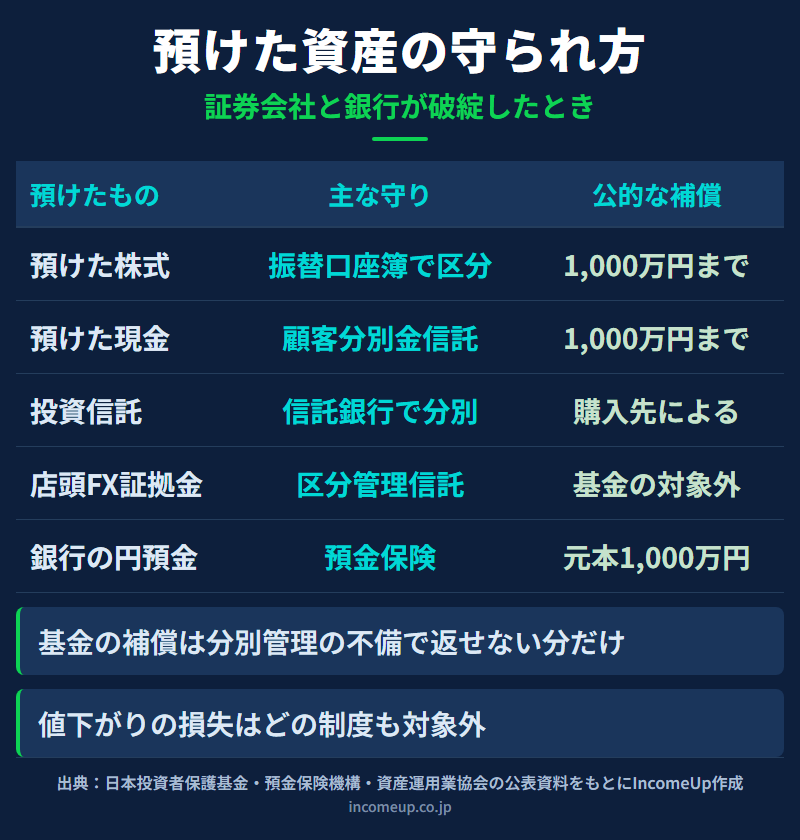
証券会社が破綻しても、預けた資産がそのまま会社の借金の返済に回ることはありません。金融商品取引法第43条の2が、顧客から預かった有価証券と金銭を会社の固有財産と分けて管理するよう義務づけているからです。分別管理が守られていれば、預けた資産は原則として返還されるか、別の証券会社へ移されます。
投資者保護基金は、その前提が崩れたときの備えです。分別管理に違反があって返還できない資産が出た場合に限り、1人1,000万円を上限に金銭で補償します。だから、口座に1,000万円以上を置いていること自体を過度に心配する必要はないんです。
株式・投資信託・現金はどこに置かれているか
分け方は、預けたものの種類で違います。上場株式は電子化されていて、証券保管振替機構(ほふり)の振替口座簿の上で、顧客の持ち分と証券会社自身の保有分が区別して記録されています。投資信託の財産は、そもそも証券会社ではなく信託銀行が保管しています。
気をつけたいのは現金です。株を売った代金や入金したまま使っていない資金は「預り金」として残ります。証券会社は顧客に返すべき額を計算し、その額以上を信託銀行などに信託しておかなければなりません。日本証券業協会の分別管理Q&Aによると、計算の基準日は週に1日以上設け、足りなければ基準日の翌日から起算して3営業日以内に追加する決まりです。
分別管理の状況は、公認会計士または監査法人の検証を受けることも法律で求められていて、多くの証券会社がディスクロージャー誌などで開示しています。
投資者保護基金|補償は「1人1,000万円」と3つの条件
日本投資者保護基金は、金融商品取引法に基づいて1998年12月1日に設立されました。国内で証券業を営む会社(第一種金融商品取引業者)は加入が義務で、ネット証券も例外ではありません。会員は2026年3月末時点で257社、基金の資産は同時点で584億6,500万円です。補償が行われるのは、次の3つがそろったときだけです。
- 会員の証券会社が破綻するなどして、預かり資産を円滑に返還できなくなった
- その原因が、証券会社の分別管理義務の違反にある
- 基金が補償を行う旨を認定・公告し、顧客が期限までに請求した
補償額は1人あたり1,000万円が上限で、有価証券も含めて金銭で支払われます。上限は証券会社1社ごとに数えるので、2社に口座があり2社とも破綻すれば、それぞれ1,000万円が上限です。上限を超えた部分も失われるわけではなく、破産手続きなどの中で債権として請求していきます。
設立以来、補償が実際に行われたのは2件です。1件目は2000年度の南証券(群馬県)で、補償金の総額は約35億円。当時はまだ1,000万円の上限がない時期でした。2件目は2012年度の丸大証券(東京都)で、2015年6月22日時点で635名に1億7,274万8,069円が補償されています。件数が少ないのは、多くの破綻や廃業で分別管理が働き、資産が基金を通さずに返還・移管されてきたからです。
補償の対象と対象外は、取引の種類で分かれる
一般の個人が証券会社で行う取引の多くは対象ですが、対象外のものもあります。機関投資家などのプロの投資家は対象になりません。
| 区分 | 主な取引・資産 |
|---|---|
| 対象 | 国内外の株式、公社債、投資信託の保護預り |
| 対象 | 信用取引で差し入れた委託保証金(代用有価証券を含む) |
| 対象 | 取引所で行う先物・オプション取引の証拠金 |
| 対象外 | 店頭デリバティブ取引(店頭FX・CFDなど) |
| 対象外 | 海外の取引所で行うデリバティブ取引 |
| 対象外 | 信託受益権や組合契約など第二種金融商品取引業の取引 |
| 対象外 | 破綻した証券会社自身が発行した株式・社債 |
店頭FXの証拠金は基金の対象外ですが、業者には証拠金を信託銀行に信託して区分管理することが義務づけられています。守りの中心が基金ではなく信託そのものにある、という違いです。信用取引の仕組みは信用取引の仕組みとリスクの記事で整理しています。
投資信託と銀行預金は、守り方が違う
投資信託は、販売会社(証券会社や銀行)、運用会社、信託銀行の3者で成り立っています。資産運用業協会は、販売会社が破綻した場合について「お金は販売会社を経由して、信託銀行が信託財産として管理しています。」と説明し、運用会社は運用の指図をするだけで財産の保管はしていないとしています。信託銀行自身が破綻しても、信託財産は信託銀行の財産と分けて管理することが法律で義務づけられています。
一方、基金のQ&Aは、銀行などで買った投資信託は基金の補償対象にならないと明記しています。銀行が基金の会員ではないためです。ただ、財産そのものは購入先にかかわらず信託銀行で分けて保管されているので、銀行で買ったから危ないということにはなりません。違いは、分別管理が破られたときの最後の備えがあるかどうかだけです。
銀行が破綻したときの預金保険は、仕組みがまったく違います。預金保険機構によると、利息のつく普通預金や定期預金などは、1金融機関ごとに1人あたり元本1,000万円までと破綻日までの利息が保護されます。預金は分けて置かれているわけではなく、銀行の借入れにあたるため、上限を超えた部分は一部が戻らないことがあります。外貨預金や、銀行の窓口で買った国債・投資信託は預金保険の対象外です。預金の置き場所はネット銀行の金利と口座の使い分けの記事、外貨預金は外貨預金の記事で扱っています。
口座を分ける前に確かめたい3つのこと
分別管理が働いていれば、1社に1,000万円を超えて預けていても、それだけで危険が高まるわけではありません。心配が残るなら、次の3点を確かめてみましょう。
- 基金の会員か:日本投資者保護基金の公式サイトに会員一覧が掲載されています。海外の業者や無登録の業者は会員ではありません
- 分別管理の開示:多くの証券会社は分別管理の状況や監査の結果を公式サイトやディスクロージャー誌で公表しています
- 自己資本規制比率:証券会社の財務の健全性を示す指標で、金融商品取引法では140%を下回ると当局への届出、120%を下回ると業務の方法の変更などの命令の対象になります
2社に分ければ基金の上限をそれぞれで使え、システム障害で1社が取引できないときの備えにもなります。ただ、管理の手間は増え、NISA口座は1人1口座しか持てません。口座を増やすより、まず今の証券会社が3点を満たしているかを確かめるほうが先です。
ここは誤解しやすいポイント
値下がりと詐欺の被害は、どの制度でも補償されません。基金のQ&Aは、破綻時に預けていた有価証券が値下がりしていても、株式や社債の発行会社が破綻しても対象外だとしています。担当者の虚偽説明や不正行為による損害も、分別管理の問題ではないので補償されません。基金のQ&Aも「分別管理制度とは関係のない損害や損失などの被害は、投資者保護基金が補償するものではありません」と明記しています。守るのは「証券会社が返せなくなった資産」で、「投資で減ったお金」ではないんです。無登録業者の勧誘の見分け方はSNS型投資詐欺と未公開株詐欺の記事を参考にしてください。
まとめ|守られるのは「資産の返還」で「投資の結果」ではない
- 預けた資産は会社の財産と分けて管理され、株式は振替口座簿、現金は信託、投資信託は信託銀行に置かれている
- 基金は、分別管理が破られて返せなかった分を1人1,000万円まで埋める二段目の備えで、設立以来の補償は2件
- 値下がり、発行会社の破綻、詐欺、店頭FXは対象外。会員か・分別管理の開示・自己資本規制比率を一度確かめておく
よくある質問
- Q. 証券会社が破綻したら、預けた株式や投資信託はなくなりますか?
- 原則としてなくなりません。金融商品取引法により、証券会社は顧客から預かった有価証券と金銭を自社の財産と分けて管理する義務を負っています。分別管理が守られていれば、資産は顧客に返還されるか、別の証券会社へ移管されます。
- Q. 投資者保護基金の1,000万円は、預けた資産全体の上限ですか?
- いいえ。1,000万円は、分別管理の不備によって証券会社が返還できなかった資産を埋める補償の上限です。分別管理が機能していれば、1,000万円を超えて預けていた資産も返還の対象になります。上限は証券会社1社ごとに数えます。
- Q. 株価が下がって損をした分も補償されますか?
- 補償されません。日本投資者保護基金は、破綻時に預けていた有価証券に評価損が出ていても補償の対象外としています。株式や社債の発行会社が破綻した場合や、担当者の虚偽説明・不正行為による損害も、分別管理の問題ではないため対象外です。
- Q. 銀行で買った投資信託は守られていないのですか?
- 銀行は投資者保護基金の会員ではないため、基金の補償対象にはなりません。ただし投資信託の財産は購入先にかかわらず信託銀行で分けて保管されており、販売した銀行や運用会社が破綻しても信託財産に直接の影響はないとされています。預金保険の対象でもありません。
- Q. FXの証拠金は投資者保護基金で守られますか?
- 店頭FXは日本投資者保護基金の補償対象外です。その代わり、業者には顧客の証拠金を信託銀行に信託して区分管理することが法令で義務づけられています。業者を選ぶときは、信託先の銀行名や信託額の計算の頻度を確認しておくとよいでしょう。
参考資料
- 日本投資者保護基金「投資者保護とは」
- 日本投資者保護基金「Q&A」
- 日本投資者保護基金「基金について」
- 日本投資者保護基金「丸大証券株式会社のお客様に対する当基金の補償について」
- 日本証券業協会「投資者保護基金」
- 日本証券業協会「顧客資産の分別管理Q&A(改訂第8版)」
- 資産運用業協会「投資信託の安全性」
- 預金保険機構「保護の範囲」
- e-Gov法令検索「金融商品取引法」
本記事は2026年10月3日時点の公開情報をもとに作成しています。 基金の会員数や資産額は公表時点の数値です。補償の対象や手続きは法令や基金の定めにより変更されることがあります。 ご自身の口座の分別管理の状況や取引の扱いは、利用している証券会社の公表資料と日本投資者保護基金の公式情報で確認してください。


