証券会社の口座を開くと、しばらくして「信用取引口座のご案内」が届きます。預けたお金の約3倍まで売買できる、下がると思う銘柄でも利益を狙える。現物取引に慣れてきた人ほど、次の一歩として勧められやすい取引です。
でも信用取引は、現物取引の延長ではありません。お金や株券を借りて売買し、期限までに返す取引です。借りている以上、担保を一定の水準に保つ義務があり、割り込めば追加の入金を求められます。ここでは日本取引所グループ・日本証券業協会・金融庁が公表している数値だけを使って、仕組みに絞って整理します。個別銘柄の見方は個別株を買う前に確認することで扱っています。
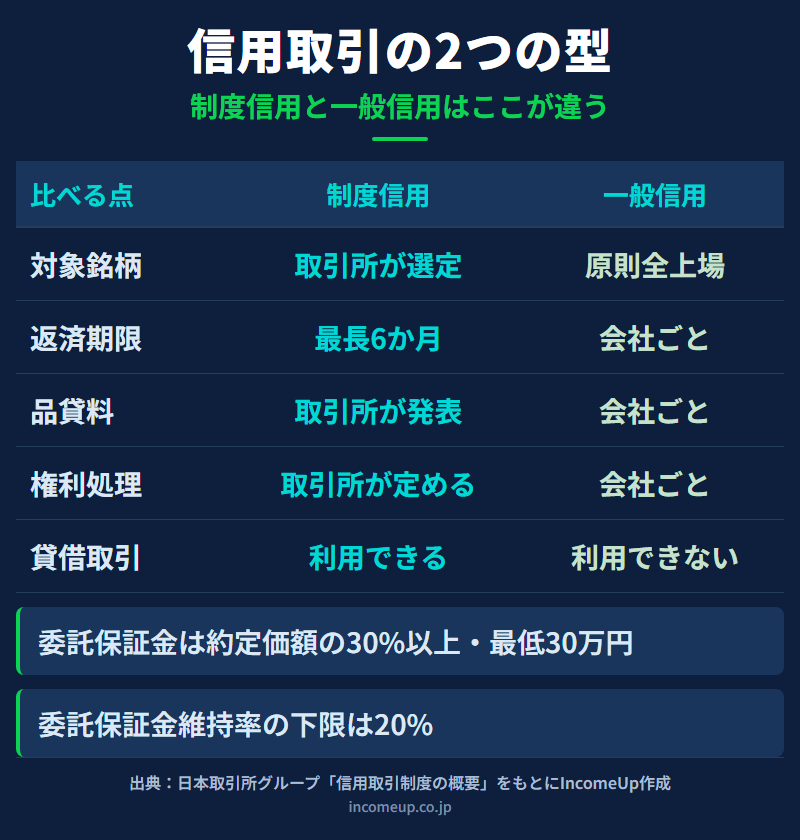 同じ信用取引でも、制度信用と一般信用では期限もコストの決まり方も違います。
この記事で分かること
- 委託保証金(約定価額の30%以上・最低30万円)と維持率20%の意味
- 追証が起きたときに選べることと、損失が保証金を超えうる理由
- 制度信用と一般信用の違い、金利・貸株料・品貸料のかかり方
- 取引所が銘柄ごとにかける規制
結論|担保は30%以上・最低30万円、維持率20%、期限は最長6か月
委託保証金は約定価額の30%以上で、最低30万円。差し引きの損失で保証金が約定価額の20%を割れば、不足分を差し入れなければなりません。制度信用なら返済期限は最長6か月で、相場が逆に動いたまま期限が来れば、含み損を抱えたまま決済することになります。比べる順番は、金利や手数料より先に「いつまでに返すか」と「担保をどこまで保つか」です。
信用取引は何を借りる取引か
日本取引所グループは、信用取引を「顧客が委託保証金を証券会社に担保として預託し、資金又は証券を借りて売買を行う取引」と説明しています。買うときは代金を借り、売るときは売る株券そのものを借ります。主なメリットは、委託保証金の約3倍まで売買できることと、信用売りが使えることです。
3倍まで動かせるということは、値動きの影響も3倍になるということ。現物取引なら最悪でも失うのは投じたお金までですが、日本証券業協会は信用取引について、委託保証金を超える多額の損失を被るおそれがあると明記しています。預けた担保を失ったうえで、証券会社への借金が残ることがあるんです。なお、外国株式の信用取引は委託保証金の2倍までとされていて、倍率は一律ではありません。
委託保証金|約定価額の30%以上、最低30万円
取引が成立したら、担保を差し入れます。金額は約定価額の30%以上で、その額が30万円に満たなければ30万円です。100万円分を買うなら30万円、50万円分でも最低30万円が必要になります。期限は、売買約定日の翌々日の正午までの範囲で証券会社が指定する日時までです。レバレッジ型・ダブルインバース型のETFやETNを対象にする場合は、約定金額の60%以上が求められます。
保証金は、持っている株式などで代わりに差し入れることもできます。ただし時価のままではなく、掛目を掛けた金額で評価されます。上場株式の掛目は現在80%なので、100万円分の株式を差し入れても担保としては80万円です。ここに落とし穴があります。代わりに差し入れた株式が値下がりすると、担保の評価額も同時に下がるため、下げ相場では含み損と担保の目減りが同時に進むのです。
追証|維持率20%を割ったときに起きること
差し入れた保証金は、その後の値動きで出た計算上の損失を差し引いて評価されます。日本取引所グループによれば、約定価額に対して保たなければならない下限(委託保証金維持率)は20%です。割り込むと不足額の差し入れを求められ、これが追証です。実際には、証券会社がこれより高い水準を社内基準にしているのが一般的です。
追証が出たら、期日までに現金か株式などを差し入れるか、建玉を決済して不足を解消するかのどちらかです。どちらもしなければ、証券会社の判断で建玉が処分されます。日も値段も自分で選べないので、相場がいちばん悪いところで決済されることもありえます。
制度信用と一般信用、それぞれのコスト
注文を出すときは、制度信用か一般信用かを選びます。制度信用は取引所の規則で条件が決まっているもの、一般信用は顧客と証券会社の間で条件を決めるものです。
| 比べる点 | 制度信用取引 | 一般信用取引 |
|---|
| 対象銘柄 | 取引所が選定 | 原則として全上場銘柄 |
| 返済期限 | 最長6か月 | 顧客と証券会社で決定 |
| 品貸料 | 取引所が発表 | 顧客と証券会社で決定 |
| 権利処理 | 取引所が定める方法 | 顧客と証券会社で決定 |
| 貸借取引 | 利用できる | 利用できない |
制度信用の後ろには、証券金融会社が証券会社にお金や株券を貸す「貸借取引」があります。東京証券取引所は日本証券金融株式会社を指定証券金融会社としています。一般信用にはこの仕組みがないので、売建ができるかは証券会社が自分で株券を用意できるかしだいです。無期限をうたう一般信用もありますが、金利や貸株料が高めのことが多く、期限の緩さはコストの形で返ってくると考えておきましょう。
コストは、買方が借りたお金の金利、売方が借りた株券の貸株料を払います。さらに株券が足りなくなると、売方から買方へ品貸料が払われます。品貸料は前もって決まらず、株主優待や配当の権利確定日の前後に大きく跳ね上がることがあります。売建は、払うコストの上限が始める時点で読めないのです。
配当の権利落ちを迎えると、取引所が定める方法で調整され、買方は配当に当たる金額を受け取り、売方は同じ金額を払います。現物の配当とは受け取り方も税の扱いも違うので、配当そのものは配当金と税金の記事で確かめてください。
取引所の規制|保証金率の引き上げと日々公表銘柄
特定の銘柄に信用の買い残や売り残が偏ると、取引所はその銘柄に限って委託保証金率を引き上げます。これから建てる人だけでなく、すでに建てている人も必要な担保が増えます。残高が一定の水準を超えた銘柄は日々公表銘柄になり、通常は週ごとの残高が毎日公表されるようになります。
規制は取引所のガイドラインに沿って運用されますが、建てたあとで条件が変わりうるのは現物にはない点です。話題の銘柄ほど対象になりやすく、資金に余裕がないと、規制そのものが追証のきっかけになることもあります。始める前に条件を確かめるなら、証券口座の選び方の観点も役に立ちます。
ここは誤解しやすいポイント
- 損失は預けた保証金までとは限りません。保証金を超える損失が出て、証券会社への債務が残ることがあります
- 生活資金に手を付けて追証を入れると、損失をさらに大きくする方向に働きがちです。投資に回す前の現金の考え方は生活防衛資金の記事で整理しています
- 無期限の一般信用でも、コストがかからないわけではありません。期限がない分、金利や貸株料が高めのことが多いです
まとめ|使わないという選択も、ひとつの判断
- 委託保証金は約定価額の30%以上・最低30万円、維持率の下限は20%、制度信用の返済期限は最長6か月。相場の良し悪しに関係なく適用される
- 代用有価証券の掛目は80%で、品貸料は前もって決まらない。どちらも下げ相場や権利確定日の前後に負担を重くする
- 保証金を超える損失のおそれがある以上、老後資金の一部で行うのに向くかは逆算して考える。借りずに現物で買える範囲に留める選択肢は、いつでも手元にある
よくある質問
- Q. 信用取引の委託保証金はいくら必要ですか
- 約定価額の30%以上で、その額が30万円に満たない場合は30万円と定められています。100万円分を買うなら30万円、50万円分でも最低30万円が必要です。レバレッジ型・ダブルインバース型のETFやETNを対象とする信用取引では約定金額の60%以上が求められます。差し入れの期限は、売買約定日の翌々日の正午までの範囲で証券会社が指定する日時までです。
- Q. 追証はどんなときに発生しますか
- 委託保証金は相場変動による計算上の損失額を差し引いて評価されるため、約定価額に対する割合が下がります。日本取引所グループは委託保証金維持率を20%としており、これを割り込むと不足額の差入れを求められます。実際には証券会社が独自にこれより高い水準を社内基準として置いているのが一般的です。期日までに入金も決済もしなければ、証券会社の判断で建玉が処分されます。
- Q. 制度信用と一般信用はどちらを選べばよいですか
- 制度信用は取引所の規則で条件が定まっており、返済期限は最長6か月、品貸料は取引所が発表します。一般信用は原則として全上場銘柄が対象で、期限や品貸料は証券会社との間で決まります。無期限を掲げる商品もありますが、期限が緩い分だけ金利や貸株料が高めに設定されていることが多く、コストの形で戻ってくると考えておくのが現実的です。
- Q. 信用取引で損失が預けたお金を超えることはありますか
- あります。日本証券業協会は信用取引について、委託保証金を超える多額の損失を被るおそれがあると明記しています。現物取引であれば最悪でも失うのは投じた資金までですが、信用取引では預けた担保を失ったうえで証券会社への債務が残る場合があります。代用有価証券で担保を差し入れている場合、その株式が値下がりすると担保の評価額も同時に下がります。
- Q. 信用取引には銘柄ごとの規制がありますか
- あります。特定の銘柄に信用の買い残や売り残が偏ると、取引所がその銘柄に限って委託保証金率を引き上げる措置を取ることがあります。引き上げられると、これから建てる人だけでなくすでに建てている人にとっても必要な担保が増えます。また残高が一定の水準を超えた銘柄は日々公表銘柄に指定され、通常は週次で公表される残高が日次で公表されるようになります。
参考資料
本記事は2026年9月20日時点の公開情報をもとに作成しています。
委託保証金率や掛目、品貸料の水準、銘柄ごとの規制の有無は取引所および証券会社の判断で変更されます。
実際の取引条件と社内基準は、口座を開設する証券会社の説明書および契約締結前交付書面で必ず確認してください。
⚠️ 本記事のご利用にあたって
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断は最終的にご自身の責任で行ってください。
体系的に学ぶなら
この記事の学びを、講座で深める
投資判断に直結するマクロ視点や戦略は、専門家の講座で体系的に学べます。
まずは「所得向上委員会 eラーニング総合」から。



