銀行から「定期預金の満期のお知らせ」が届いて、そのままにしてよいのか迷ったことはないでしょうか。 あるいは、預けている定期預金より高い利率の広告を見かけて、いったん解約して預け直したほうが得なのではと考えた方もいるかもしれません。 預金金利が上がり始めたいま、こうした場面は以前より増えています。
結論からいうと、定期預金で迷う場面は2つしかありません。満期を迎えたときにどう扱うかと、満期より前に解約するかどうかです。 前者は預け入れたときに選んだ方式で自動的に決まり、後者は「解約で失う利息」と「預け直して増える利息」を比べれば答えが出ます。 ここでは銀行の商品説明書に書かれている決まりをもとに、その2つの判断を順番に整理します。
この記事でわかること
- 満期を迎えた定期預金の3つの扱いと、その選び方
- 満期前に解約したとき、利率がどこまで下がるか
- 高い利率に預け替えるべきかを判断する計算式
- 2年以上の定期預金で、途中解約すると元金が減って見える理由
- 使う時期が決まらないお金に向く預け方
結論|満期の扱いは先に決め、解約は利息の差額で判断する
定期預金は、満期日まで預けることを約束する代わりに、普通預金より高い利率が付く預金です。 その約束を途中でやめると、約束した利率(約定利率)はそのまま使われず、実際に預けた期間に応じた低い利率で利息を計算し直します。 元本が減るわけではありませんが、利息は大きく目減りします。
判断の順番は、満期の扱いを確認する、解約したときの利率を確認する、預け替えた場合と比べる、の3つです。 満期の扱いは通帳や取引明細に記載されており、解約したときの利率は各銀行の商品説明書の別表に必ず書かれています。 広告の利率だけを見て動く前に、この2か所を確かめるだけで判断の材料はそろいます。
なお、ネット銀行と店舗のある銀行の金利差や、口座を役割ごとに分ける考え方は ネット銀行の金利と口座の使い分けで扱っています。 この記事はそのうち定期預金の満期と解約の決まりだけを取り出し、具体的な計算まで踏み込みます。
満期を迎えたときの3つの扱い
定期預金を作るときには、満期後の扱いを選んでいます。多くの銀行では次の3つです。
| 満期の扱い | 満期日に起きること | 向いているお金 |
|---|---|---|
| 自動継続(元利継続) | 元金と利息を合わせて、同じ期間で預け直す | 当面使わない余裕資金 |
| 自動継続(元金継続) | 利息だけを普通預金に入れ、元金を預け直す | 利息を生活費に回したいお金 |
| 非継続(満期解約) | 元金と利息を指定の口座に入金して終わる | 満期後の使い道が決まっているお金 |
自動継続の利点は、満期日を忘れても利息が普通預金の水準に落ちないことです。 三井住友銀行のスーパー定期の商品説明書では、自動継続しない定期預金を満期日を過ぎてから解約すると、 満期日から解約日までは解約日の普通預金の利率で計算すると定めています。 非継続を選んで満期後の入金先を指定していれば、この心配はありません。
もう一つ押さえておきたいのは、自動継続後の利率です。継続のたびに、その日の店頭表示の利率が新しく適用されます。 たとえば1年ものを自動継続にしていれば、毎年その時点の利率に切り替わります。 金利が上がる局面では、短い期間で預けて自動継続にしておくほうが、上昇分を早く取り込めます。 反対に、長い期間で預けると預け入れた日の利率が満期まで固定されます。
途中で解約すると利息はどこまで減るか
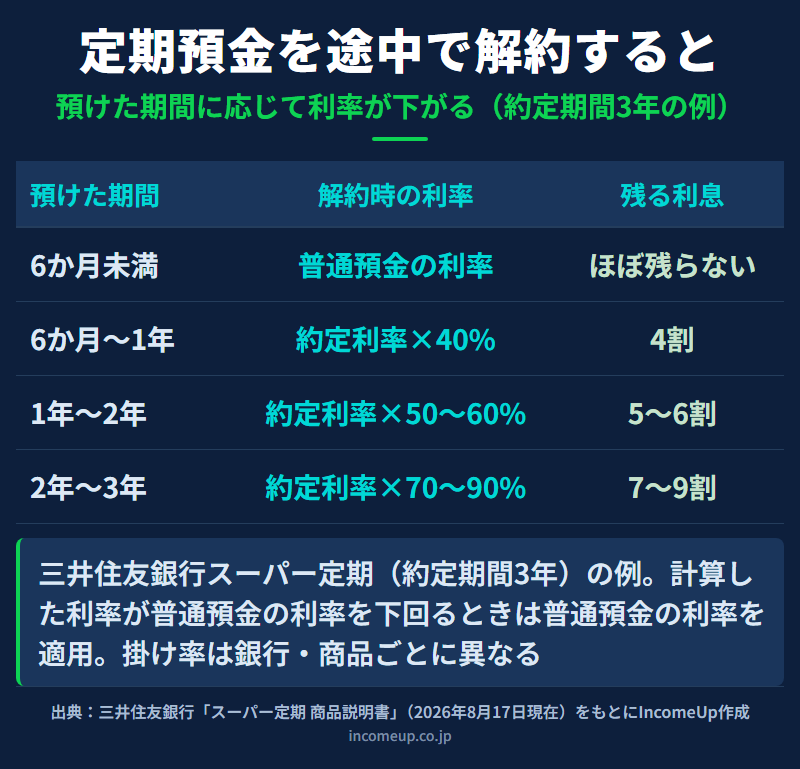
満期前に解約したときに使われる利率を中途解約利率といいます。 三井住友銀行のスーパー定期(2026年8月17日現在の商品説明書)では、約定した期間ごとに次のように定めています。
| 解約までに預けた期間 | 約定期間が1か月以上3年未満 | 約定期間が3年 |
|---|---|---|
| 6か月未満 | 解約日の普通預金の利率 | 解約日の普通預金の利率 |
| 6か月以上1年未満 | 約定利率×50% | 約定利率×40% |
| 1年以上1年6か月未満 | 約定利率×70% | 約定利率×50% |
| 1年6か月以上2年未満 | 約定利率×70% | 約定利率×60% |
| 2年以上2年6か月未満 | 約定利率×70% | 約定利率×70% |
| 2年6か月以上3年未満 | 約定利率×70% | 約定利率×90% |
いずれの場合も、計算した利率が解約日の普通預金の利率を下回るときは、普通預金の利率が下限になります。 約定期間が長い商品ほど、途中で解約したときの掛け率は小さく設定されています。 同じ商品説明書では、約定期間4年超5年以下の定期預金を1年以上2年未満で解約すると約定利率×20%、 7年超10年以下なら6か月以上2年6か月未満の解約で約定利率×10%にとどまります。
掛け率や区分は銀行ごと、商品ごとに違います。三菱UFJ銀行の期日指定定期預金では、 据置期間の1年が過ぎる前に解約すると、6か月未満は普通預金の利率、6か月以上1年未満は約定利率(2年以上の利率)×40%です。 自分の定期預金の数字は、口座のある銀行の商品説明書で確かめるのが確実です。
金利が上がったとき、預け替えは得か
預け替えるかどうかは、解約で失う利息と、新しい利率で増える利息を比べて決めます。 ここでは説明のための仮の利率で計算してみます。
計算例(利率は説明のための仮の数字)
- 100万円を約定利率 年0.40%の3年定期に預け、ちょうど1年がたった
- そのまま満期まで置くと、3年間の利息は100万円×0.40%×3年=12,000円
- いま解約すると、約定期間3年・預入1年なので約定利率×50%=年0.20%。利息は2,000円
- 残り2年で12,000円との差の10,000円を取り戻すには、100万円×利率×2年が10,000円以上、つまり年0.50%以上が必要
式にすると、預け替え先に必要な利率=(満期まで置いた場合の利息−解約時の利息)÷元金÷残りの年数です。 この例では、残り2年を年0.50%より高い利率で預けられるときに限り、預け替えが有利になります。 年0.45%なら預け替えたほうが利息は少なくなります。 利息には個人の場合20.315%の税金がかかりますが、どちらの利息にも同じ税率で課税されるため、税引き前の利息で比べて判断は変わりません。
解約してすぐに預け直すと、窓口に出向く手間もかかります。 差額が数百円程度なら、満期を待って自動継続で新しい利率に切り替わるのを待つほうが現実的です。 満期までの期間が短いほど、解約で失う利息は相対的に小さくなりますが、残りの期間で取り戻せる利息も小さくなる点は同じです。
2年以上の定期預金と中間利払い
預入期間が2年以上の定期預金では、満期を待たずに途中で利息の一部が支払われることがあります。これを中間利払いといいます。 三井住友銀行のスーパー定期では、中間払利息の支払期間が1年ごとの場合、中間利払いの利率は約定利率×70%です。 残りの利息は満期日にまとめて支払われます。
途中解約で元金が減って見える理由
中間払利息をすでに受け取っている定期預金を途中で解約すると、中途解約利率で計算し直した利息より多く受け取っていることがあります。 その場合、多く受け取った分は定期預金の元金から差し引いて清算されます。 先ほどの計算例でいえば、1年目に年0.28%(0.40%×70%)で2,800円の中間払利息を受け取っていると、 解約時の利息は2,000円なので、差額の800円が元金から引かれます。払戻額が100万円を下回って見えても、 受け取った利息と合わせれば元本は守られています。
使う時期が決まらないお金の預け方
途中解約で利息を減らさないいちばんの方法は、使う時期より長い期間で預けないことです。 ただ、医療費や家の修繕費のように、いつ使うか読めないお金もあります。そうしたお金には、次のような選び方があります。
| 預け方 | 仕組み | 注意点 |
|---|---|---|
| 期日指定定期預金 | 1年の据置期間の後は、最長3年まで満期日を自分で指定できる | 三菱UFJ銀行では預入は300万円未満、個人のみ |
| 定額貯金(ゆうちょ銀行) | 6か月の据置期間の後はいつでも引き出せ、最長10年預けられる | 定期性貯金は1人1,300万円まで |
| 満期をずらして分ける | 1年・2年・3年など、期間の違う定期預金に分けて預ける | 毎年どれかが満期になり、全額を解約せずに済む |
ゆうちょ銀行の定額貯金は、預入後3年までは6か月ごとの段階的な利率で、払い戻したときに預けた期間に応じた利率を預入時にさかのぼって適用します。 満期日を決めずに、半年後からは必要な分の口数だけを引き出せるのが特徴です。
ただし、すぐに使う可能性がある生活費の数か月分は、定期預金ではなく普通預金に置いておくのが基本です。 どのくらいを手元に残すかは生活防衛資金はいくら必要かで、 老後資金のうち預金と債券をどう分けるかは債券・預金・現金の役割で扱っています。
利息にかかる税金と預金保険
定期預金の利息には、個人の場合、所得税と復興特別所得税15.315%、住民税5%の合計20.315%が源泉徴収され、それで納税が終わります(源泉分離課税)。 確定申告は必要ありません。国税庁によると、2027年分以後は15.315%の内訳が所得税、防衛特別所得税、復興特別所得税に変わりますが、合計の税率は変わりません。
定期預金は預金保険の対象です。金融庁によると、定期預金や利息の付く普通預金は、預金者1人当たり1金融機関ごとに合算され、 元本1,000万円までと破綻日までの利息等が保護されます。それを超える部分は、破綻した金融機関の財産の状況に応じて支払われます。 満期を迎えた定期預金を同じ銀行で預け直すときも、合計がこの範囲に収まっているかを確かめておくと安心です。 使っていない口座の整理は使っていない銀行口座をどう整理するかが参考になります。
外貨定期預金は扱いが違う
外貨定期預金は預金保険の対象外です。三井住友銀行の中長期外貨定期預金のように、満期日前の解約が原則できず、 やむを得ず解約に応じる場合も清算金がかかって元本割れするおそれがある商品もあります。 この記事で説明した中途解約利率の考え方は、円の定期預金に限ったものです。
まとめ|満期の扱いと解約時の利率を、先に確かめておく
- 満期の扱いは、元利継続・元金継続・非継続の3つ。自動継続なら継続日の店頭表示の利率に切り替わる
- 途中で解約すると、6か月未満は普通預金の利率、それ以降は約定利率の一定割合に下がる
- 約定期間が長い定期預金ほど、途中解約したときの掛け率は小さい
- 預け替えの判断は「(満期まで置いた利息−解約時の利息)÷元金÷残りの年数」より高い利率かどうかで決める
- 中間払利息を受け取っていると、払い過ぎ分が元金から差し引かれる
- 使う時期が読めないお金は、期日指定定期預金や定額貯金、満期をずらす預け方を検討する
定期預金は手間のかからない預け先ですが、満期の扱いと解約時の利率を知らないままだと、利率が上がる局面で判断を誤りやすくなります。 通帳で満期の扱いを確かめ、商品説明書の別表で解約時の利率を見ておく。この2つを済ませておけば、満期の案内や新しい利率の広告が届いたときに落ち着いて計算できます。
よくある質問
- Q. 定期預金を途中で解約すると元本は減りますか
- 円の定期預金では、途中で解約しても元本そのものは減りません。減るのは利息で、約定した利率の代わりに預けた期間に応じた中途解約利率で計算し直します。ただし2年以上の定期預金で中間払利息をすでに受け取っている場合は、払い過ぎた利息が元金から差し引かれるため、払戻額が預けた額を下回って見えることがあります。
- Q. 自動継続にしておくと利率はどうなりますか
- 継続のたびに、その日の店頭表示の利率が新しく適用されます。1年ものを自動継続にしていれば毎年その時点の利率に切り替わるため、金利が上がる局面では上昇分を取り込めます。反対に金利が下がれば、継続後の利率も下がります。
- Q. 高い利率の定期預金に預け替えたほうが得ですか
- 満期まで置いた場合の利息から解約時の利息を引き、元金と残りの年数で割った利率より、預け替え先の利率が高い場合に限り得になります。たとえば100万円・年0.40%の3年定期を1年で解約すると利息は2,000円なので、残り2年を年0.50%より高い利率で預けられなければ損になります(利率は説明のための仮の数字です)。
- Q. 使う時期がわからないお金はどう預ければよいですか
- 1年の据置期間の後に満期日を自分で決められる期日指定定期預金や、6か月後からいつでも引き出せるゆうちょ銀行の定額貯金が選択肢になります。期間の違う定期預金に分けて満期をずらしておく方法もあります。すぐに使う可能性がある生活費の数か月分は、普通預金に置いておくのが基本です。
参考資料
- 三井住友銀行「スーパー定期<単利型> 商品説明書」(2026年8月17日現在)
- 三菱UFJ銀行「期日指定定期預金 商品説明書」(2022年4月1日現在)
- ゆうちょ銀行「定額貯金 商品説明書」(2025年5月19日現在)
- 三井住友銀行「中長期外貨定期預金 商品説明書」(2026年6月)
- 国税庁「No.1310 預貯金の利子の課税関係」
- 金融庁「預金保険制度」
本記事は2026年10月10日時点の公開情報をもとに作成しています。中途解約利率や満期の扱いは、銀行や商品、預け入れた時期によって異なります。 計算例の利率は説明のための仮の数字です。ご自身の定期預金の条件は、口座のある金融機関の商品説明書や窓口でご確認ください。


