
健康診断の結果で、ある数字だけが急に跳ね上がっていたら、気になりますよね。でも、それだけで「重い病気だ」と決めつけるお医者さんはいません。まずは「最近、何か変わったことはありましたか?」と聞き、必要なら次の検査をします。決算書の読み方も、実はこれとまったく同じなんです。
第24回は、決算書の中の「いつもと違う動き」の見つけ方です。売上と比べて売掛金(まだ受け取っていない代金)や在庫が急に増えた、利益は増えたのに現金が減った――そんな異変を、4つの架空の会社で一つずつ見ていきます。大事なのは、異変を見つけたあとに何をするか、です。
この記事で分かること
- 売上と一緒に見ると「異変」が見つかる4つの数字
- 異変の裏に考えられる、良い理由と心配な理由
- 異変を見つけたあと、決算書のどこを読めばいいか
結論|「危ない」と決めずに「次に何を見る?」
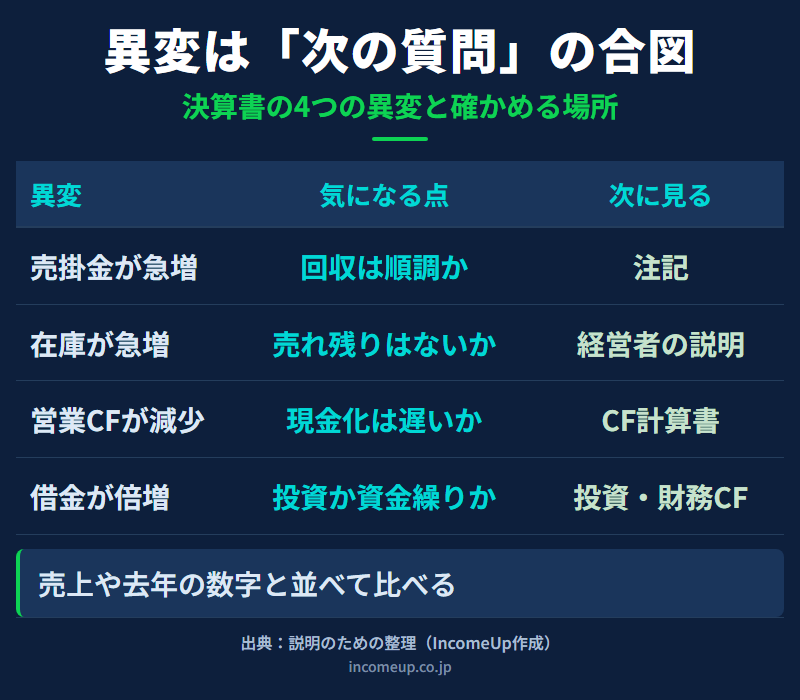
異変は、数字を1つだけ見ても見つかりません。売上と比べて、去年と比べて、初めて「おや?」が見えてきます。そして見つけたら、すぐに「危ない会社だ」と決めつけないこと。同じ数字の動きにも、良い理由と心配な理由の両方があり得るからです。上手な読み手とは、答えを知っている人ではなく、次にどこを見ればいいかが分かる人なんです。
異変1|売上より売掛金がずっと増えた
文房具の卸をしているA社の売上は、1,000万円から1,100万円へ10%増えました。ところが、年度末の売掛金は100万円から150万円へ50%も増えています。売上の何日分の代金が未回収かを計算すると(売掛金÷売上×365日)、約37日分から約50日分に延びました。
考えられる理由は、例えば支払いの遅い大口の取引先が増えた、年度末の直前に大きな注文が入った、といった心配の少ないもの。一方で、代金を払ってもらえずに困っている、という心配なものもあります。次に見るのは、決算書の注記にある売掛金の説明や、回収できない場合に備えた貸倒引当金の増え方です。
異変2|在庫が売上よりずっと増えた
雑貨店のB社は、売上が5%しか増えていないのに、在庫が60%増えました。商品が棚や倉庫にたまっているということです。新商品の発売や値上げの前にまとめて仕入れた、という前向きな理由もあり得ます。でも、売れ残りが積み上がっているのかもしれません。売れ残りの商品は、いずれ値下げして売るか、価値を下げて損として計上することになります。会社がなぜ在庫を増やしたのかを、経営者の説明で確かめましょう。
異変3|利益は増えたのに現金が減った
C社の純利益は30%増えましたが、本業で入ってきた現金を表す営業キャッシュフローは20%減りました。利益は増えたのに、手元のお金の入り方は弱くなっているわけです。よくある原因は、異変1や2と同じく、売掛金や在庫にお金が寝ていること。土地を売った利益のような、その年だけの利益で純利益がふくらんでいることもあります。次に見るのは、キャッシュフロー計算書の営業活動の欄の内訳です。利益と現金がずれる仕組みは、第11回の黒字なのに倒産する?で詳しく紹介しました。
異変4|借金が2倍になった
D社は利益が20%増える一方、借入金が200万円から400万円へ2倍になりました。新しい倉庫や機械を買うための借金なら、将来の成長に向けた投資かもしれません。でも、本業の現金が足りなくて、支払いのために借りている可能性もあります。見分けるには、キャッシュフロー計算書の投資活動の欄(何を買ったか)と財務活動の欄(いくら借りたか)を並べて見ます。3枚の決算書がどうつながるかは、第15回の3枚の決算書は1本の映画で確かめられます。
ここは誤解しやすいポイント
- 異変は「病名」ではなく「次の検査が必要」という合図です。異変が1つあるだけで、悪い会社だとは言えません
- 業種によって普通の水準は違います。同じ業種の会社や、その会社の過去何年かと比べてください
- ここに出てきた4つの会社と数字は、説明のための架空の例です
次に読むのは「数字の外」の説明
異変の理由を一番よく知っているのは、会社自身です。上場している会社が毎年出す有価証券報告書には、「事業等のリスク」という欄と、経営者が1年の成績を振り返って分析する欄があります。金融庁は、この分析について、数字の増減を説明するだけでなく、増えたり減ったりした背景や原因まで、経営者の目線で書くことを求めています。リスクの欄でも、よくあるリスクを並べるだけではない、具体的な説明が期待されています。
有価証券報告書は、金融庁のEDINETで誰でも読めます。決算書と経営者の説明を一緒に読む考え方は、第5回の米SECの初心者ガイドに学ぶでも紹介しました。数字で気になったところをメモしてから説明の欄を読むと、ぐっと頭に入りやすくなります。
まとめ|異変は「質問の種」
売掛金・在庫・営業キャッシュフロー・借入金の4つは、売上や利益と並べると異変が見えやすい数字です。見つけた異変は、答えではなく質問の種。「なぜ?」を書き出し、注記と経営者の説明で確かめていけば、決算書はぐっと立体的に読めるようになります。基本の5つの数字は、第21回の5つの数字で会社の健康診断で復習できます。
よくある質問
- Q. 売掛金が増えたら、その会社は危ないのですか?
- いいえ、それだけでは分かりません。大口の取引先が増えた、年度末に大きな注文が入ったなど、心配の少ない理由もあります。売上の伸びと比べ、注記の説明を確かめましょう。
- Q. 利益が増えたのに現金が減るのは、なぜですか?
- 売った代金がまだ入っていない、在庫を多く仕入れた、といった理由でお金が寝ていることがよくあります。その年だけの利益で純利益がふくらんでいる場合もあります。
- Q. 異変を見つけたら、次に何を読めばいいですか?
- 有価証券報告書の注記、事業等のリスク、経営者が1年を振り返って分析する欄です。金融庁は、数字の増減の背景や原因まで書くことを求めています。
- Q. 借金が2倍になった会社は避けるべきですか?
- 一概には言えません。倉庫や機械への投資のための借金なら成長の準備かもしれません。キャッシュフロー計算書の投資と財務の欄を並べて、何に使ったかを確かめます。
参考資料
- 金融庁「記述情報の開示に関する原則」(平成31年3月19日)(2026年11月12日確認)
- 金融庁「企業情報の開示に関する情報(記述情報の充実)」(2026年11月12日確認)
- e-Gov法令検索「企業内容等の開示に関する内閣府令」(2026年11月12日確認)
- 金融庁「各種情報検索サービス(EDINET)」(2026年11月12日確認)
本記事は2026年11月12日時点の公開情報をもとに作成しています。A社〜D社と数字は説明のための架空の例で、実在の会社や実際の授業・試験の問題ではありません。特定の会社や銘柄への投資を勧めるものではありません。


