
収入が減った。教育費や介護費が重なった。そんなとき、毎月引き落とされる生命保険料は真っ先に削りたくなる固定費です。ところが、解約すると同じ保障に入り直すのは年齢や健康状態の面で難しく、貯蓄型の保険では払った保険料を大きく下回るお金しか戻らないこともあります。
保険料が払えなくなっても、道は解約だけではありません。「保険料を下げて続ける」「保険料を止めて保障を残す」方法があり、まずは払込猶予期間のうちに保険会社へ相談するのが出発点です。
この記事で分かること
結論|解約は最後。猶予期間のうちに「続け方」を選ぶ
生命保険文化センターの2024年度「生命保険に関する全国実態調査」によると、2人以上世帯の生命保険の世帯加入率は89.2%、世帯の年間払込保険料は平均35.3万円です。月に直すと3万円近く。家計が苦しくなったとき、見直しの対象になりやすい金額です。
ただ、保険料が払えないことと、保険をやめることは同じではありません。一時的に払えないだけなら猶予期間と立替えでしのげますし、長く払えない見込みなら、保険料を下げる・止めるといった形で契約を残せます。解約は、ほかの方法を比べたうえでの最後の選択肢です。
まず期限を知る|払込猶予期間を過ぎると失効する
保険料は、決められた払込期月のうちに払うのが原則です。払えなくても、すぐに契約がなくなるわけではありません。生命保険文化センターの解説では、月払の払込猶予期間は「払込期月の翌月の1日から末日まで」です。
| 払込方法 | 払込期月 | 払込猶予期間 |
|---|---|---|
| 月払 | 契約応当日の属する月の1日から末日まで | 翌月の1日から末日まで |
| 半年払・年払 | 契約応当日の属する月の1日から末日まで | 翌月の1日から翌々月の契約応当日まで |
猶予期間中に払えば、契約はそのまま続きます。過ぎても払い込まれないと、自動振替貸付が適用されるか、契約が失効します。失効すると、その後に病気や事故が起きても保険金や給付金は受け取れません。失効の前には保険会社から案内が届くので、開封せずに放置しないことが、最初にできる対策です。
災害で被災した場合は特別な扱いもあります。生命保険協会は、災害救助法が適用された地域の被災契約者について、各社が「お申し出により、保険料の払込みについて、猶予する期間を最長6か月延長します」と案内しています。申し出が前提なので、該当するなら契約先に連絡してください。
立替えでしのぐ|自動振替貸付と契約者貸付は借金と考える
終身保険や養老保険のように解約返戻金がある保険では、猶予期間を過ぎると、解約返戻金の範囲内で保険会社が保険料を立て替えることがあります。これが自動振替貸付で、契約は有効なまま続きます。
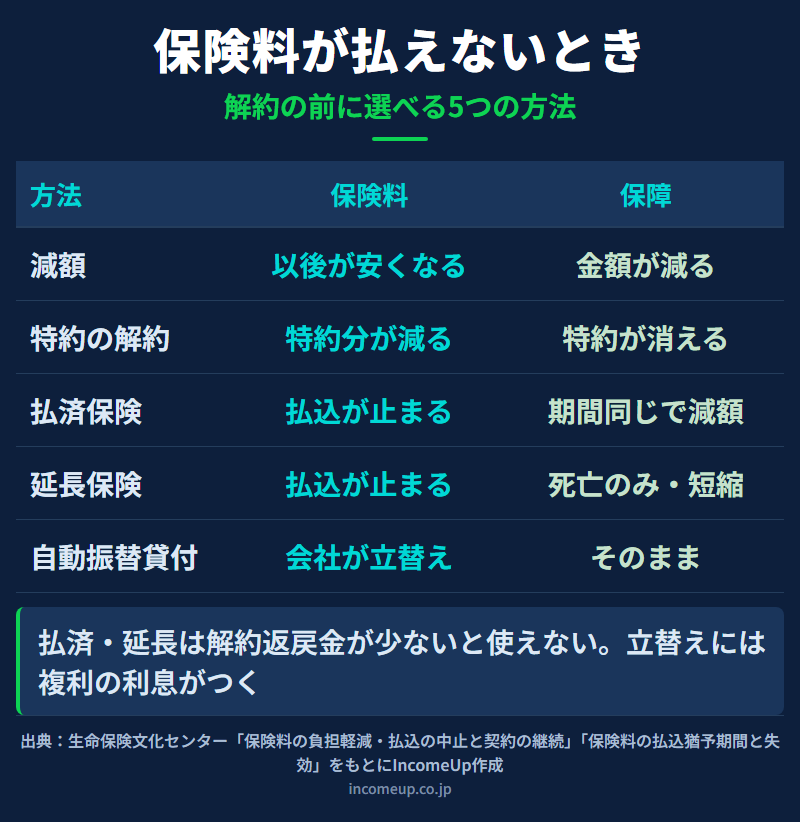
ただし、立て替えた保険料には所定の利息(複利)がつきます。立替えが続くと解約返戻金は減っていき、立替えの元利金が解約返戻金を超えると、契約は失効します。解約返戻金の一定範囲内でお金を借りる契約者貸付も同じで、貸付利率は契約時期の予定利率が高い契約ほど高くなります。立替金・貸付金が残ったまま保険金を受け取ると、その元利金が差し引かれます。数か月で収入が戻る見込みがあるときの「つなぎ」に限って使うのが基本です。
保険料を下げる・止める|減額、特約の解約、払済保険と延長保険
今後も保険料の水準そのものが重いなら、下げて続ける方法があります。1つは保険金額を減らす減額で、生命保険文化センターは「それ以降の保険料の負担を軽くする」方法と説明しています。減らした部分は解約したものとして扱われ、解約返戻金があれば受け取れます。
もう1つは、医療特約や定期保険特約など、特約だけを解約する方法です。定期保険特約付終身保険では、保険料の多くが特約部分に充てられていることがあり、外すだけで負担が大きく下がる場合があります。ただ、特約が複数あると、1つを外したときに他の特約も同時になくなることがあるので、事前に保険会社に確かめましょう。
保険料をこれ以上払えないなら、解約返戻金がある保険に限り、払込みを止めて保障を一部残せます。どちらもその時点の解約返戻金をもとに保険を組み替える仕組みです。
| 方法 | 保険期間 | 保険金額 | 特約 |
|---|---|---|---|
| 払済保険 | 元の契約と同じ | 少なくなる | 原則消滅(リビング・ニーズ特約は継続が一般的) |
| 延長保険 | 短くなることがある | 死亡保障を元の水準で残す | 消滅 |
払済保険は、保険期間はそのままで保障額を小さくした保険に変える方法です。終身保険なら、一生続く保障を小さな金額で残せます。延長保険は死亡・高度障害の保障だけの定期保険に変える方法で、生命保険文化センターは「保険期間が短くなることがあります」と注意を促しています。変更後の金額や期間は契約ごとに違うので、保険会社に試算を頼んで比べてください。
解約返戻金が少ないと変更できないことがあり、保険の種類によっては取り扱いがありません。個人年金保険は、契約後10年間は払済年金保険へ変更できないとされています。
失効した後でも戻せる|復活と復旧
失効しても、すぐにあきらめる必要はありません。失効から3年など一定期間内なら、契約を元に戻す「復活」を申し込めることがあります。告知または診査が必要で、失効期間中の保険料をまとめて払い込み、会社によっては所定の利息(複利)も払います。会社によっては、失効後1か月など一定期間内に未払いの保険料を払えば、告知なしで失効を取り消せる扱いもあります。
減額や払済保険・延長保険に変えた後でも、一定期間内なら元の契約に戻す「復旧」ができる場合があります。これにも告知または診査と、不足する積立金の払込みが必要です。予定利率が高い時期の契約を維持できる可能性があるので、家計が立ち直ったときの選択肢として覚えておくとよいでしょう。
判断の順番|一時的か、長く続くかで分ける
- 数か月で戻る見込み:猶予期間内の払込みを優先し、足りなければ自動振替貸付や契約者貸付でつなぐ。
- 負担を長く下げたい:不要な特約の解約、保険金額の減額を検討する。
- 保険料を払い続けられない:払済保険・延長保険への変更を試算して比べる。
- 保障がもう要らない:解約返戻金の額と、入り直せない不利を確かめたうえで解約する。
保険料を払うために生活費を削り続けるより、手元の現金を厚くしておくほうが急な出費に対応しやすい場合もあります。現金で備える目安は生活防衛資金はいくら必要か|投資を始める前に現金で備える考え方で整理しています。そもそも保障が多すぎないかの考え方は生命保険の見直し方|入りすぎを防ぐための保障・貯蓄・投資の分け方、住宅ローンの返済が苦しいときは住宅ローンが払えなくなりそうなとき|返済条件の変更・任意売却・個人再生の順番、固定費全体の順番は家計改善で先に見直すべき固定費|投資の前に整えるお金の土台で扱っています。
ここは誤解しやすいポイント
- 自動振替貸付は、保険料を払わなくてよくなる仕組みではありません。将来の自分の保障を取り崩す仕組みです
- 払済保険・延長保険で医療特約が消えると、入院や手術の保障もなくなります。医療の保障を残したいなら、別の手段と組み合わせて考えましょう
- 復活できるかは健康状態次第です。失効の前後に健康状態が悪くなっていると、戻れないことがあります
まとめ|払えないと気づいた時点で、保険会社に相談する
- 月払の保険料は、翌月末までの猶予期間を過ぎると自動振替貸付か失効になる
- 一時的なら立替えでつなぎ、長く続くなら減額・特約の解約、払えないなら払済保険・延長保険と段階的に選ぶ
- 取扱いは保険会社や商品ごとに違うので、契約先の約款と窓口で「解約以外の方法」を確かめる
よくある質問
- Q. 保険料の引き落としができなかったら、すぐに保険はなくなりますか?
- すぐにはなくなりません。月払なら払込期月の翌月1日から末日までの払込猶予期間があり、その間に払えば契約は続きます。猶予期間を過ぎると、自動振替貸付が適用されるか、契約が失効します。
- Q. 払済保険と延長保険はどちらを選べばよいですか?
- 一生続く保障を小さな金額でも残したいなら払済保険、当面の死亡保障の金額を優先したいなら延長保険が候補になります。延長保険は保険期間が短くなることがあり、どちらも医療特約などは原則として消滅します。保険会社に両方の試算を依頼して比べるのが確実です。
- Q. 自動振替貸付を使い続けても問題ありませんか?
- 立て替えられた保険料には複利の利息がつき、解約返戻金が減っていきます。元利金が解約返戻金を超えると契約は失効するため、数か月で収入が戻る見込みがあるときのつなぎとして使うのが基本です。
- Q. 失効した保険は元に戻せますか?
- 失効から3年など一定期間内であれば、復活を申し込めることがあります。告知または診査が必要で、失効期間中の保険料と会社によっては利息を払い込みます。健康状態によっては復活できないため、早めに相談することが大切です。
参考資料
- 生命保険文化センター「保険料の払込猶予期間と失効」
- 生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」
- 生命保険文化センター「復活・復旧」
- 生命保険文化センター「配当金の引出し・契約者貸付」
- 生命保険文化センター「保険料の払込みが困難になったときは?」
- 生命保険文化センター「生命保険に関する全国実態調査」
- 生命保険協会「生命保険契約者で被災された方への特別取扱いについて」
本記事は2026年10月5日時点の公開情報をもとに作成しています。猶予期間や復活の期間、各制度の利用条件は保険会社・商品・契約時期によって異なります。 ご自身の契約の取扱いは、保険証券や約款、契約先の生命保険会社の窓口でご確認ください。


