
勤め先の業績が落ちてボーナスがなくなった。病気で休職し、収入が減った。返済日が近づくたびに口座残高を確かめるようになると、「払えなくなったら家はどうなるのか」という不安が頭から離れなくなります。
大切なのは、延滞する前に借入先へ相談することです。延滞の前なら返済期間の延長や一定期間の減額を選べますが、延滞が続くと、家を売るか法的な手続を使うかに選択肢が狭まっていくんです。選べる手段を、早い順に見ていきましょう。
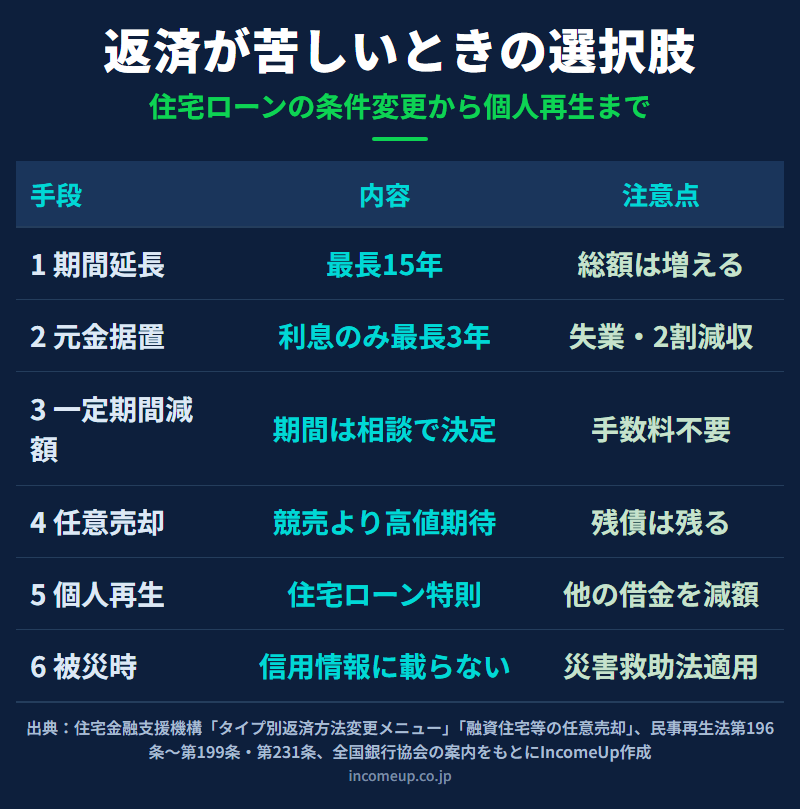
この記事で分かること
- 延滞が続くと、どの順番で何が起きるのか
- 返済条件の変更で選べる内容と、最長15年・最長3年といった上限
- 任意売却を競売より先に考える理由と、家を残す個人再生の住宅ローン特則
- 災害が原因のときに使える自然災害債務整理ガイドライン
結論|延滞する前に借入先へ相談し、条件変更から検討する
返済が苦しくなりそうなら、返済日を過ぎる前に借入先へ連絡します。住宅金融支援機構(フラット35など)の融資なら、窓口は融資を申し込んだ金融機関です。機構の融資では、返済期間を最長15年延ばせ、失業中や収入が20%以上減った人は元金の返済を最長3年止めることもできます。手数料はかかりません。
検討の順番は、①返済条件の変更、②任意売却、③個人再生などの法的手続です。上の手段ほど、家と信用への影響が小さく済みます。なお、低い金利への乗り換えは住宅ローンの借り換え|金利差・手数料・残存期間で判断する、カードローンやリボ払いを含む借金全体の返済順はカードローンとリボ払いから抜ける順番|返済の優先順位と相談窓口で扱っています。
延滞が続くと何が起きるか
返済が遅れると、まず電話や書面で督促が届き、遅れた日数に応じて遅延損害金がかかります。延滞が続くと、契約で決めた条件に当たった時点で、分割で返してよいという権利を失います。これを「期限の利益」の喪失といい、残高の全額を一括で返すよう求められます。
多くの住宅ローンには保証会社が付いています。保証会社が残高を肩代わりして払う(代位弁済)と、請求先は保証会社に変わり、一括で返せなければ抵当権に基づいて裁判所に競売が申し立てられます。延滞は個人信用情報機関にも記録され、新たなローンやカードの審査に響きます。記録は自分の信用情報を取り寄せる|CIC・JICC・全銀協の手数料と報告書の見方の方法で確かめられます。
期限の利益を失う条件は、ローン契約書(金銭消費貸借契約証書)に書かれています。延滞の回数で決まるものも、通知で決まるものもあるので、延滞する前に自分の契約を確かめておきましょう。
返済条件の変更でできること
住宅金融支援機構は、返済が困難になった人向けに3つの返済方法変更メニューを用意しており、いずれも手数料はかかりません。複数を組み合わせることもできます。
| メニュー | 変更の内容 | 主な対象 |
|---|---|---|
| Aタイプ | 返済期間を最長15年延長。失業中や収入が20%以上減った人は、元金を一時休止して利息だけを払う期間を最長3年設定できる | 年収が機構への年間総返済額の4倍以下、または月収が世帯人員×64,000円以下など |
| Bタイプ | 一定期間(相談のうえ決定)の返済額を減らす | 教育費や医療費などで一時的に支出が増える人 |
| Cタイプ | ボーナス返済月の変更、毎月分とボーナス分の内訳変更、ボーナス返済の取りやめ | ボーナスが減った・なくなった人 |
機構の例では、Bタイプで3年間、毎月の返済額を76,970円から50,000円に減らしています。ただし、どのメニューも返済期間が延びたり減額分を後で払ったりするため、総返済額は増えます。機構も、返済方法によっては「総返済額が増えることがあります」と明記しています。変更後の返済を続けられるかの審査もあり、希望どおりにならない場合があります。
民間の金融機関で相談するとき
銀行など民間の住宅ローンにも、返済期間の延長や一定期間の元金据え置きといった相談窓口があります。中身は金融機関ごとに違うので、次の資料をそろえてから連絡すると話が早く進みます。
- 収入が減ったことが分かる書類(給与明細、休職や離職の証明、源泉徴収票)
- 家計の収支表(いくらなら毎月払えるかの見込み)
- 住宅ローン以外の借入の一覧(カードローン、自動車ローンなど)
条件変更が決まると返済額は下がりますが、変更中は新たな借入がしにくくなることがあります。団体信用生命保険の扱いが変わらないかも確かめましょう。団信の役割は住宅ローンの団信は生命保険の代わりになるか|保障の重複を整理で解説しています。
家を手放すなら任意売却を競売より先に検討する
条件を変えても見通しが立たなければ、家を売って返済に充てることになります。金融機関や保証会社の同意を得て、通常の不動産取引として売るのが「任意売却」です。住宅金融支援機構は、一般に競売より高く売れることが期待でき、借金を減らすことにつながると説明しています。
| 比べる点 | 任意売却 | 競売 |
|---|---|---|
| 売り方 | 通常の不動産取引 | 裁判所の手続 |
| 売却価格 | 市場価格に近づけやすい | 市場価格より低くなりやすい |
| 退去の時期 | 買主と調整しやすい | 手続の進行で決まる |
| 費用 | 仲介手数料や抹消登記費用を売却代金から控除できる場合がある | 手続の費用も債務に加わる |
機構の融資では、手続に協力すれば売却代金から仲介手数料や抹消登記費用などを差し引ける場合があり、残りの債務の状況によっては延滞損害金の減額にも相談に応じるとしています。
家を残して他の借金を減らす個人再生
住宅ローンのほかにカードローンなどの借金があって返済を圧迫しているなら、裁判所の個人再生手続が選択肢になります。対象は、将来も続けて収入を得る見込みがあり、住宅ローンを除く借金の総額が5,000万円以下の人。原則3年で分割して返し、計画どおりに返せば残りの債務の免除を受けられると裁判所は説明しています。
個人再生には、債権者の決議を経る小規模個人再生と、決議の代わりに可処分所得の2年分以上を返す給与所得者等再生があります。小規模個人再生で最低限返す額は、民事再生法第231条が次のように定めています。
| 住宅ローンを除く借金の総額 | 最低限返す額 |
|---|---|
| 100万円未満 | 総額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
家を残すために使うのが、民事再生法第196条以下の住宅資金特別条項(住宅ローン特則)です。住宅ローンは原則として減らされず払い続けますが、返済期間を延ばせます。延ばせるのは当初の最終返済日から10年以内、かつ変更後の最終返済日に70歳以下までです(第199条)。再生手続を申し立てれば、競売の中止を求めることもできます(第197条)。
個人再生は信用情報に記録が残り、弁護士や司法書士への依頼が一般的です。費用の立替えは日本司法支援センター(法テラス)に相談できます。
災害が原因なら自然災害債務整理ガイドライン
地震や豪雨で家が壊れてローンが返せなくなったら、「自然災害債務整理ガイドライン」を使える場合があります。対象は、2015年9月2日以降に災害救助法が適用された自然災害(東日本大震災を含む)の被災者です。
金融機関との話し合いでローンの減額や免除を受ける仕組みで、全国銀行協会によれば、この手続で債務整理をしたことは個人信用情報に登録されません。弁護士などの登録支援専門家の支援は国の補助で無料ですが、最後に使う特定調停の申立費用は自己負担です。被災前の備えは火災保険・地震保険の見直し方|補償の重複と保険料上昇への備えで扱っています。
ここは誤解しやすいポイント
- 返済条件を変えると月々は楽になりますが、総返済額は増えます
- 任意売却でも、売却代金でローンを返しきれなければ、残った債務は残ります。残りをどう返すかまで金融機関と話し合って決めます
- 保証会社が代位弁済した後でも住宅ローン特則は使えますが、代位弁済の日から6か月を経過する日までに再生手続を申し立てる必要があります(第198条第2項)
まとめ|返済日を過ぎる前の一本の電話が、選択肢を広げる
- 延滞する前に借入先へ相談し、返済期間の延長や一定期間の減額から考える(機構の融資なら延長は最長15年、元金の据え置きは最長3年)
- それでも難しければ、任意売却を競売より先に考える
- 他の借金が重いなら、個人再生の住宅ローン特則で家を残す道がある。災害が原因ならガイドラインを使える
よくある質問
- Q. 住宅ローンを1回延滞しただけで、家は競売になりますか?
- 1回の延滞ですぐに競売になるわけではありません。督促と遅延損害金の発生を経て、契約で定めた条件に当たると期限の利益を失い、一括返済を求められます。その後に保証会社の代位弁済や競売の申立てへ進みます。延滞が続くほど選択肢が減るため、遅れそうな時点で借入先に相談してください。
- Q. 返済期間を延ばすと、総返済額はどうなりますか?
- 返済期間を延ばしたり一定期間の返済額を減らしたりすると、毎月の負担は下がりますが、利息を払う期間が長くなるため総返済額は増えます。住宅金融支援機構も返済方法によっては総返済額が増えると明記しています。収入が戻る見込みの時期と合わせて、変更の期間を金融機関と相談して決めます。
- Q. 任意売却をすればローンは全部なくなりますか?
- なくなるとは限りません。任意売却は競売より高く売れることが期待できる方法ですが、売却代金がローンの残高に届かなければ残りの債務は残ります。残った債務の返し方は金融機関や保証会社と話し合って決めます。返済が難しい場合は、弁護士などに個人再生や自己破産を含めて相談します。
- Q. 個人再生をすると住宅ローンも減額されますか?
- 住宅資金特別条項(住宅ローン特則)を使う場合、住宅ローンは原則として減額されず全額を払い続けます。減額の対象はカードローンなど住宅ローン以外の借金です。そのかわり住宅ローンの返済期間を当初の最終返済日から10年以内、変更後の最終返済日に70歳以下の範囲で延ばせます。
参考資料
- 住宅金融支援機構「月々の返済でお困りになったとき」
- 住宅金融支援機構「タイプ別返済方法変更メニュー」
- 住宅金融支援機構「融資住宅等の任意売却」
- 裁判所「個人再生」
- e-Gov法令検索「民事再生法」(平成11年法律第225号)
- 全国銀行協会「大規模な自然災害でローンの返済が困難になったら」
- 日本司法支援センター「法テラス」
本記事は2026年10月2日時点の公開情報をもとに作成しています。返済方法の変更が認められるかどうかや変更後の条件は、契約の内容と個別の事情によって金融機関が判断します。 任意売却や個人再生の可否・費用は事情によって大きく異なるため、具体的な手続については借入先の金融機関や弁護士・司法書士、法テラスにご相談ください。


