
ニュースで「日銀が金融政策を変更」と流れた夜、住宅ローンの返済予定表を引っぱり出した人もいるでしょう。変動金利のままでいいのか、今から固定に変えるべきか。でも、その答えは金利の予想を当てることでは出てこないんです。
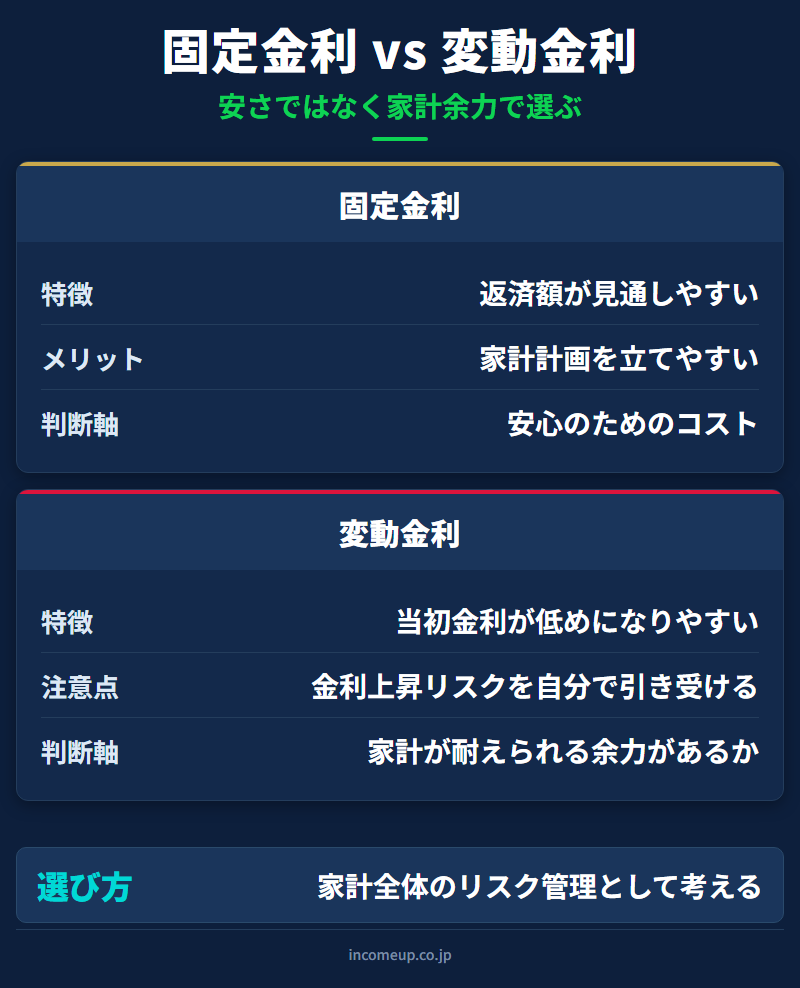
固定金利は返済額が読みやすい代わりに金利が高め、変動金利は最初の返済が軽い代わりに上がるリスクを自分で持ちます。どちらが得かより、「金利が上がっても家計が回るか」を数字で確かめるほうが先。これから借りる人にも、もう返している人にも同じことがいえます。
この記事で分かること
- 固定金利と変動金利の違いと、向いている家計
- 金利が上がったとき、返済に何が起きるか
- 残高3,000万円で金利を変えたときの毎月の返済額
- 返済中の人の4つの選択肢(そのまま・固定化・借り換え・繰上返済)
結論|金利を当てるより、家計が耐えられるかで選ぶ
判断の基準は「どの金利が得か」ではなく、「想定より金利が上がっても返済を続けられるか」です。今の金利に0.5%、1.0%、2.0%を足して返済額を計算し、教育費などの大きな出費と重ねてみましょう。どの場合も家計が回るなら変動でも構いませんし、苦しくなるなら固定の安心に価値があります。
固定は安心を買い、変動は低い金利を取りに行く
固定金利は、借りたときの金利が最後まで、または一定期間変わらないタイプです。全期間固定なら、借りた時点で将来の返済額がほぼ決まります。代表例がフラット35。変動より金利が高めになりやすいのは、金利が上がるリスクを金融機関に引き受けてもらうための、いわば安心のコストです。
変動金利は、返している途中でも金利が見直されるタイプです。最初の金利は低く見えることが多く、金利が上がらなければ総返済額を小さくできます。ただし、上がったときのリスクは自分持ち。浮いた差額を「余ったお金」として使ってしまわず、金利が上がったときの予備費として残せる人に向いています。
固定が向くのは、教育費がこれから増える家庭、収入の波が大きい自営業の人、退職までが短い人、金利のニュースを見るたびに不安になる人。変動が向くのは、借入額が年収に比べて大きすぎず、返済後も余裕があり、生活防衛資金や繰上返済の資金を別に持てる人です。30年、35年と続く借金では、気持ちの安定も家計管理のうちです。
金利が上がると、返済に何が起きるか
日銀の政策が変わると、短い期間の金利を通じて、変動金利の基準になる銀行の金利に伝わることがあります。実際に払う金利(適用金利)は、その基準金利から契約時の優遇幅を引いたもの。どの指標に連動し、いつ反映されるかは金融機関によって違います。一方、固定金利は長い期間の金利や市場の予想で動くので、日銀が利上げする前に上がることがあります。「上がってから固定に移ればいい」と待つ間に、固定のほうが先に上がっているかもしれません。
変動金利で毎月同じ額を返す方式(元利均等返済)には、金利の見直しは半年ごとでも、返済額は5年間変えない「5年ルール」、5年後の新しい返済額は前の1.25倍までとする「125%ルール」がある場合があります。急に跳ね上がらないので安心に見えますが、利息は消えません。返済額の中で利息の割合が増えて元金が減りにくくなり、上がり幅が大きいと払いきれない利息(未払利息)が後に回されることもあります。元金均等返済や一部の商品には、このルール自体がありません。
残高3,000万円・残り25年で試してみる
借入残高3,000万円、残り25年、元利均等返済、ボーナス返済なしとして、その金利で返済額を計算し直した理論値です。
| 適用金利 | 毎月の返済額 | 0.7%との差 | 残り期間の総返済額 |
|---|---|---|---|
| 0.7% | 約109,000円 | 基準 | 約3,271万円 |
| 1.2% | 約116,000円 | 約+7,000円 | 約3,474万円 |
| 1.7% | 約123,000円 | 約+14,000円 | 約3,685万円 |
| 2.7% | 約138,000円 | 約+29,000円 | 約4,129万円 |
概算値です。手数料、保証料、団信、5年・125%ルール、実際の見直し日、端数処理は入れていません。実際の額は借りている金融機関のシミュレーションで確かめてください。
月7,000円の増加なら耐えられても、教育費が重なる時期に月29,000円増えると赤字になるかもしれません。金利だけでなく、出費の予定と同じ年表に並べるのがコツです。
専門家の金利見通しは、景気や物価のつながりを知るには役立ちます。ただ「年末は何%」という一点の予想をそのまま返済の判断にせず、横ばい・緩やかな上昇(+0.5〜1.0%)・想定外の上昇(+2.0%)の3つに置き換えて使いましょう。3つとも返済を続けられるなら、慌てて固定に変える必要は小さくなります。+0.5%でも赤字になるなら、予想の当たり外れより先に借り方そのものを見直します。
返している人の4つの選択肢
まず、返済予定表や契約書で、今の残高、残りの期間、適用金利と優遇幅、次の見直し日、5年・125%ルールの有無を確かめます。そのうえで、次の4つを総費用と手元に残るお金で比べます。
- そのまま変動:金利が1〜2%上がっても毎月黒字で、生活防衛資金もあり、残高が着実に減っている人。最初の低い返済額との差額は使い切らず、金利上昇への準備金に。半年か1年に1回、金利と残高を見直します
- 固定に変える:返済額の変動を避けたい、教育費や退職が近い人。固定にした後の返済額と総返済額、手数料、固定期間が終わった後の条件まで見て、安心のための確定コストを払えるかで決めます
- 借り換え:他の銀行の金利が低くても、事務手数料、保証料、登記費用、司法書士報酬、今のローンの完済手数料がかかります。残高が少ない・残りが短いと、費用を取り戻せないことも。詳しくは住宅ローンの借り換えで
- 繰上返済:元金を減らせば、その後の金利上昇の影響が小さくなります。期間を縮める「期間短縮型」は利息を減らす効果が大きく、毎月の負担を軽くするなら「返済額軽減型」。住宅ローン控除の期間中は、控除額への影響も確かめます
繰上返済と投資、どちらにお金を回すか
住宅を買った後は、固定資産税、火災保険、修繕費、管理費、車の買い替えなど、見落としがちな出費が増えます。繰上返済を急いで、教育費や医療費、転職したときの生活費まで使ってしまうと本末転倒です。
順番は、①生活防衛資金を確保する → ②ローンを無理なく返し続けられる状態にする → ③余ったお金を長期の投資に回す。ローンの金利が低いうちは、手元のお金をすべて繰上返済に回さず、一部を新NISAやiDeCoに回す考え方もあります。ただし、家計に余裕がある場合に限ります。
ここは誤解しやすいポイント
- 「返済額が変わっていない」は「影響が出ていない」ではありません。元金の減り方も確かめます
- 「金利が上がったら固定に変えればいい」は危うい考え方です。そのころには固定金利も上がっている可能性があり、変更の手数料もかかります
- 政策金利、基準金利、適用金利、返済額は、同じ日に同じ幅で動くとは限りません
まとめ|複数の金利で、家計が止まらないかを見る
- 固定は安心を買う選び方、変動は低い金利を取りに行く選び方
- 今の金利に+0.5%・+1.0%・+2.0%を足して、出費の予定と重ねて試算する
- 返済中なら、そのまま・固定化・借り換え・繰上返済を、総費用と手元に残るお金で比べる
住宅ローン、現金、投資のバランスを整えたい方は、まず資産形成の基本から確認しましょう。 IncomeUpの講座ページでは、投資信託・分散投資・相場の読み方を体系的に学べます。
よくある質問
- Q. 固定金利と変動金利はどちらが得ですか?
- 金利が上がらなければ変動金利の方が総返済額を抑えられる可能性がありますが、金利が上がると返済負担が増えます。固定金利は当初金利が高めでも、返済額を見通しやすい安心があり、これは安心のためのコストと考えられます。一概には言えないため、自分の家計条件で判断することが大切です。
- Q. 変動金利は危険ですか?何%になったら危ないですか?
- 変動金利そのものが危険なのではなく、一つの危険ラインもありません。同じ金利でも借入残高、残存期間、収入、教育費、貯蓄で影響が違います。現在金利に0.5%、1.0%、2.0%を加えた返済額を試算し、毎月黒字と生活防衛資金を維持できるか確認しましょう。
- Q. 日銀が利上げすると変動金利の返済額はすぐ上がりますか?
- 必ずすぐ上がるとは限りません。基準金利・適用金利の見直し時期や返済額の見直し方法は、金融機関や契約で異なります。5年ルールがある元利均等返済では返済額が一定でも、利息割合が増えて元金の減りが遅くなることがあります。
- Q. 5年ルールと125%ルールがあれば安心ですか?
- 返済額の急増を抑える仕組みであり、利息負担を減らす制度ではありません。返済額が据え置かれても利息割合が増え、元金が減りにくくなることがあります。また、元金均等返済や一部の商品にはこのルールがありません。契約書で確認してください。
- Q. 金利が上がり始めたら固定金利へ切り替えるべきですか?
- 一律には決められません。固定金利は将来の金利上昇を先回りして上がることがあり、変更手数料もかかります。切替時点の固定金利、残高、残存期間、手数料、家計余力を比べ、借り換えや繰上返済とも総費用と手元資金で比較します。
- Q. 住宅ローンを早く返すべきですか、それとも投資すべきですか?
- 家計状況によります。生活防衛資金が不足しているなら、まず現金の確保が優先です。そのうえで、ローン金利、投資の期待リターン、税制、教育費、老後資金を総合的に判断します。どちらか一方に偏りすぎないことが重要です。
参考資料
本記事は2026年10月時点の公開情報をもとに作成しています。金利、優遇幅、返済のルール、手数料は金融機関・商品・契約で違います。試算は一般的な元利均等返済の概算で、個別の返済額を保証するものではありません。


