
カードの更新を断られた、限度額が下がった、家族のローンの審査が通らなかった。こんなことがあると、自分の記録に何が書かれているのか確かめたくなりますよね。でも、その記録が誰の手元にあって、どう取り寄せるのかを知らないまま、心当たりを思い出そうとして終わる人が多いんです。
記録は3つの機関が持っていて、どれも本人が請求すれば取り寄せられます。手数料は500円から2,403円、届くまでは即日から10日程度。必要なのはマイナンバーカードか、本人確認書類2点だけです。
この記事で分かること
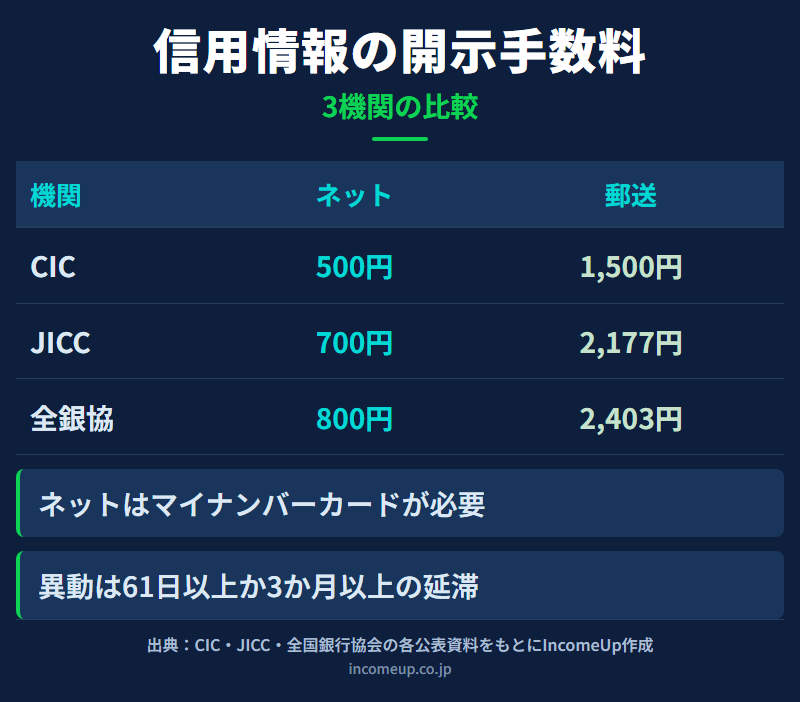
- CIC・JICC・全国銀行個人信用情報センターの違いと、開示手数料(ネット500円〜800円、郵送1,500円〜2,403円)
- CICの開示報告書で見る「入金状況」の記号と、「異動」の意味
- 記録が消えるまでの期間(契約終了後5年以内、官報情報は7年以内)
- 誤りがあったときに、まず登録元会社へ問い合わせる順序
結論|3機関に本人請求すれば、500円から自分の記録を確かめられる
信用情報は、法律に基づいて指定された機関が持っています。カードや消費者金融の情報はCICとJICC、銀行のローンは全国銀行個人信用情報センター(全国銀行協会が設置・運営)が中心です。一番安いのは、CICのインターネット開示の500円です。
どこに請求するかは、確かめたい契約の相手で決まります。クレジットカードと分割払いならCIC、消費者金融とカードローンならJICC、銀行の住宅ローンやカードローンなら全国銀行個人信用情報センターが見当です。身に覚えのない契約がないか広く確かめたいなら3機関すべてに請求しても、インターネット開示なら合計2,000円に収まります。
3機関の開示手数料と、届くまでの日数
| 機関 | ネット・スマホ | 郵送 | 届くまで |
|---|---|---|---|
| CIC | 500円 | 1,500円 | 郵送は1週間〜10日 |
| JICC | 700円 | 2,177円 | スマホは1〜3日程度 |
| 全国銀行個人信用情報センター | 800円 | 2,403円 | ネットは3〜5営業日 |
CICのインターネット開示は毎日8時から21時45分まで受け付け、500円はPayPay・楽天ペイ・クレジットカード・キャリア決済で払えます。必要なのはスマートフォン、クレジット契約に使った電話の発信番号通知、申込時点で有効なマイナンバーカードです。郵送開示(1,500円)は、申込から1週間から10日ほどで報告書が届きます。
JICCはスマホアプリの申込が700円(税込)で、マイナンバーカードの署名用電子証明書の暗証番号を使います。結果はアプリでPDFを受け取り、土日祝日と年末年始を除いて1〜3日程度です。ダウンロードは通知から30日以内。郵送は2,177円(税込)、速達なら2,511円です。
全国銀行個人信用情報センターはインターネット開示が800円で、マイナンバーカードで本人確認をします。最短3営業日から5営業日ほどで、即日はできません。報告書はURLの案内を受け取ってから10日以内にダウンロードします。郵送は開示手数料2,060円と発券手数料343円の計2,403円を、コンビニで「本人開示・申告手続利用券」として買います。
JICCと全国銀行個人信用情報センターの郵送開示では、本人確認書類が2種類要ります。住民票の写しや印鑑登録証明書など発行日から3か月以内の原本1点と、運転免許証やマイナンバーカードなどのコピー1点です。マイナンバーカードがあるなら、インターネット開示のほうが早くて安く済みます。
届いた報告書は「入金状況」を見る
CICの報告書では、毎月の支払いが記号で並びます。一番左が最新で、右に行くほど過去にさかのぼり、24か月分が表示されます。
- ¥:請求どおり(もしくは請求額以上)の入金があった
- P:請求額の一部が入金された
- R:お客様以外から入金があった
- A:お客様の事情でお約束の日に入金がなかった(未入金)
- B:お客様の事情とは無関係の理由で入金がなかった
- C:入金されていないが、その原因がわからない
- ―:請求もなく入金もなかった
- 空欄:クレジット会社等から情報の更新がなかった
確かめたいのは、Aが並んでいないかです。CICは異動情報を「約定返済日より61日以上または3ヶ月以上支払が延滞しているもの」と定義しています。61日は、月々の支払いを2回続けて落としただけで届いてしまう長さです。引落口座の残高不足を放っておき、本人が延滞と思わないまま記録されることもあります。
契約件数と残高の合計が、自分の認識と合っているかも見ておきましょう。身に覚えのない契約があれば、名義を使われているかもしれません。カード番号の盗用はクレジットカードの不正利用に気づいたときの手順、口座からの不正な送金はネットバンキングの不正送金と補償で扱っています。
記録はいつ消えるのか
CICでは、契約内容と支払い状況を含むクレジット情報は契約期間中および契約終了後5年以内、審査で照会された申込情報は照会日から6か月間、利用記録は利用日から6か月間です。
JICCも、2019年10月1日以降に契約した分は、契約内容と返済状況の情報が契約終了後5年以内、申込みの情報が照会日から6か月以内です。全国銀行個人信用情報センターは、取引情報が契約終了日から5年を超えない期間、照会記録情報が本人開示の対象としては利用日から1年を超えない期間、破産・民事再生手続開始決定の官報情報が決定日から7年を超えない期間です。
誤りがあったときは、まず登録元会社へ
記録に誤りを見つけたら、CICの案内では、まず登録元会社へ問い合わせます。誤りと分かれば、登録元会社が訂正・削除をします。
それで解決しなければ、本人の申し立てで、CICから登録元会社へ調査を依頼できます。調査には時間がかかることがあるので、ローンの審査が控えているなら早めに動きましょう。
住宅ローンの審査で信用情報がどう見られるかは住宅ローンの審査で見られる4つの項目、返済が重いときの順序はリボ払いを終わらせる返済の順番、カードの枚数や支払方法の見直しはクレジットカードの選び方にまとめています。
クレジット・ガイダンスという指数も受け取れる
CICは2024年11月28日から、開示を通じて「クレジット・ガイダンス」を提供しています。信用情報を分析して、信用状態を200から800までの3桁の数値と、算出に特に影響した理由(最大4つ)で示すものです。クレジット会社等への提供は2025年4月1日に始まりました。開示の申込で希望を選べば、追加の手数料はかかりません。
ただしCICは「CICでは審査業務を一切行っていないため、クレジット・ガイダンスの指数が何点以上で審査に通るかはわかりません」と明記しています。審査の基準は各社が決めるので、数値を上げること自体を目的にしても意味がありません。見るなら算出理由として挙がった項目で、自分で直せるものがあるかを確かめる使い方です。
ここは誤解しやすいポイント
- 「延滞した月から5年で消える」わけではありません。CICもJICCも起点は契約の終了で、延滞したまま契約が続いている間は期間が進みません。債務を整理して契約を終えないと、5年の数え始めが来ないんです
- 訂正されるのは「事実と違う記録」で、「不利な記録」ではありません。記録が事実なら消す方法はありませんが、契約終了後5年という期間が決まっているので、いつ消えるかは計算できます
まとめ|年に一度、500円で確かめておく
- カードの更新や住宅ローンの相談の前に取り寄せておくと、身に覚えのない契約や引落の漏れを先に見つけられる。CICのネット開示なら500円
- 見るのは、入金状況にAが並んでいないか、契約件数と残高が合っているか、身に覚えのない契約がないかの3つ
- 誤りは登録元会社へ、解決しなければ機関へ調査を依頼する。生活費の予備の目安は生活防衛資金はいくら必要かで
よくある質問
- Q. 信用情報の開示にいくらかかりますか
- 最も安いのはCICのインターネット開示で500円です。JICCのスマホ申込は700円(税込)、全国銀行個人信用情報センターのインターネット開示は800円です。郵送の場合はCICが1,500円、JICCが2,177円(税込)、全国銀行個人信用情報センターが2,403円(開示手数料2,060円+発券手数料343円)になります。3機関すべてをインターネットで開示しても合計2,000円です。
- Q. 開示すると審査に不利になりますか
- 本人開示の記録は、加盟会社が審査で参照する情報とは扱いが分かれています。全国銀行個人信用情報センターの照会記録情報は、本人開示の対象が利用日から1年を超えない期間、会員への提供が6か月を超えない期間と定められています。本人が自分の記録を確認する行為そのものを不利に扱う仕組みは、各機関の公表資料には示されていません。
- Q. 「異動」とは何日の延滞で付きますか
- CICは異動情報を「約定返済日より61日以上または3ヶ月以上支払が延滞しているもの」と定義しています。61日は、月々の支払いを2回続けて落とした程度で届く水準です。引落口座の残高不足を放置した結果、本人が延滞と認識しないまま記録されることもあるため、引落の失敗に気づいたら早く入金することが大切です。
- Q. 記録はいつ消えますか
- CICのクレジット情報は契約期間中および契約終了後5年以内、申込情報は照査日から6か月間です。全国銀行個人信用情報センターでは取引情報が契約終了日から5年を超えない期間、官報情報が決定日から7年を超えない期間です。起点は完済ではなく契約終了なので、延滞したまま契約が続いている間は期間が進みません。
- Q. 記録に誤りがあったらどうすればよいですか
- CICは、心当たりがある場合はまず登録元会社へ問い合わせるよう案内しています。誤りがあることが判明した場合は登録元会社が訂正・削除を行います。登録元会社への問い合わせで解決できない場合は、本人の申し立てによりCICから登録元会社への調査を依頼できます。ただし訂正の対象は事実と違う記録であり、事実である記録は消えません。
- Q. クレジット・ガイダンスの指数は何点あれば通りますか
- CICは「CICでは審査業務を一切行っていないため、クレジット・ガイダンスの指数が何点以上で審査に通るかはわかりません」と明記しています。指数は200から800の3桁の数値で、算出に特に影響を与えた理由が最大4つ示されます。審査基準は各クレジット会社が独自に定めるため、指数より算出理由の項目を見るほうが実際に役立ちます。
参考資料
- CIC「情報開示とは(インターネット開示・郵送開示)」
- CIC「CICが保有する信用情報」
- CIC「開示報告書の≪入金状況≫に表示される記号は何ですか?」
- CIC「割賦販売統計データ(異動情報の定義)」
- CIC「クレジット・ガイダンス」
- JICC「本人による開示申し込み(スマホ申込)」
- JICC「登録内容と登録期間」
- 全国銀行協会「全国銀行個人信用情報センター 本人開示の手続き」
- 全国銀行協会「センターの概要(登録情報と登録期間)」
- 金融庁「貸金業法のキホン」
本記事は2026年9月23日時点の公開情報をもとに作成しています。 開示手数料は各機関が改定することがあり、全国銀行個人信用情報センターは2026年4月1日以降の手数料改定を案内しています。 申込時点の金額と必要書類は、各機関の公式ページで確認してください。 個別の登録内容や訂正の可否は、各機関および登録元会社への照会が必要です。


