銀行アプリを開いたら、残高が数十万円減っている。振込履歴には、見たことのない名義の口座が並んでいる。 前の週に届いた「口座の確認が必要です」というSMSを開いたことを思い出し、自分が悪かったのではないかと考えはじめると、 銀行へ電話する手が止まります。
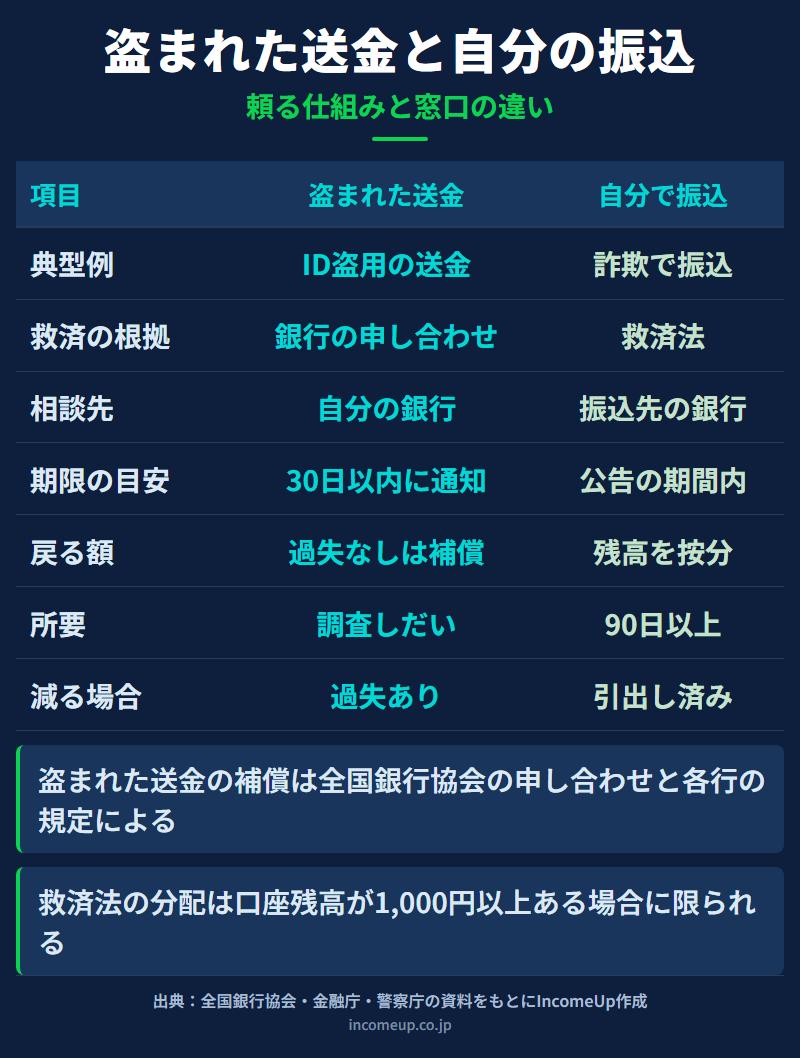
ネットバンキングの不正送金は、銀行に落ち度がなくても、預金者に過失がなければ原則として補償されます。 ただしそれは法律ではなく銀行業界の申し合わせによる扱いで、通知の遅れや、IDやパスワードの渡し方によっては減額や対象外になります。 そして、だまされて自分で振り込んだお金は補償の枠に入らず、別の法律の手続きで取り戻すことになります。 ここでは公表統計と全国銀行協会の資料をもとに、この2つの違いと、気づいたときの順番を整理します。
この記事でわかること
- 2025年の不正送金は4,747件・約103億9,700万円で、手口の約9割がフィッシングであること
- 補償の根拠が法律ではなく、全国銀行協会の申し合わせと各行の規定であること
- 通知の期限の目安が30日で、過失の程度により減額や対象外になること
- 自分で振り込んだお金は振り込め詐欺救済法で扱われ、90日以上かかること
- 気づいた当日にやることの順番と、被害を防ぐ設定
結論|盗まれた送金は補償、自分で振り込んだお金は救済法
判断の分かれ目は、送金の操作をしたのが誰かです。IDやパスワードを盗まれ、第三者が勝手に送金した場合は、 自分の口座がある銀行に補償を求めます。電話やSNSで指示され、自分で振込ボタンを押した場合は、 振込先の銀行に申し出て、口座に残ったお金の分配を受ける手続きになります。
どちらも、時間がたつほど不利になる点は同じです。補償には通知の期限があり、救済法の分配は 犯人が引き出した後の残高からしか行われません。原因を突き止めるのは後回しにして、 気づいたその日に銀行へ連絡することが、取り戻せる金額をいちばん大きく左右します。
被害の約9割はフィッシングが入口
警察庁が2026年3月に公表した「令和7年におけるサイバー空間をめぐる脅威の情勢等について」によると、 2025年のネットバンキングに係る不正送金は4,747件、被害総額は約103億9,700万円で、 「フィッシングがその手口の約9割を占める」とされています。 このうち個人の口座の被害額は約56億8,800万円でした。
個人の被害者4,558人を年齢別にみると、50代が825人、60代が755人、40代が675人、70代が335人、80代が78人で、 40代以上が2,668人(58.5%)を占めます。偽サイトへ誘導した経路は電子メールが2,211件、 SMSが1,695件で、SMSは前年の553件から約3倍に増えました。同報告は、 偽サイトに入力された情報をその場で使い、二段階認証を突破する手口が横行していることにも触れています。 ワンタイムパスワードを使っていても、偽サイトに入力してしまえば、その場で使われるということです。
補償のルールは法律ではなく銀行の申し合わせ
ATMでの引き出しは預金者保護法で守られますが、ネットバンキングの送金はこの法律の対象外です。 代わりに、全国銀行協会が2008年2月19日に公表した申し合わせがあり、個人の預金者について 「銀行無過失の場合でもお客さまに過失がないときは原則補償する」としています。 ATMやデビットカードの扱いとの違いはデビットカードとプリペイドカードの使い分けで整理しており、 この記事では扱いません。
| 預金者の状況 | 申し合わせでの扱い |
|---|---|
| 過失がない | 原則補償 |
| 過失がある・重大な過失がある | 個別対応(減額または補償しない) |
| 被害発生日の30日後まで通知しなかった | 補償しない |
| 親族等による払戻し・虚偽の説明 | 補償しない |
全国銀行協会「預金等の不正な払戻しへの対応について」(2008年2月19日)別紙をもとに作成。実際の条件は各行の規定で確認してください。
補償を受ける要件として、申し合わせは銀行への速やかな通知、銀行への十分な説明、捜査当局への事情説明への協力を挙げています。 各行はこれに沿って規定を定めており、たとえば住信SBIネット銀行は、原則として 「当社へ通知が行われた日の30日前の日以降になされた払戻しの額」を補償するとしています。 クレジットカードの補償が60日を目安にするのに比べて短く、明細を見ない月が1か月あるだけで期限にかかります。
補償が減る・出ない4つの場面
過失の線引きは各行の判断ですが、全国銀行協会は2016年6月14日の公表資料で、会員銀行へのアンケートから、 減額または補償しない扱いとなりうる事例を示しています。
- 銀行が複数回、個別的・具体的に注意を促していた手口にだまされ、ID・パスワード等を入力した
- 警察や銀行を名乗る相手に、ID・パスワード等を答えたり、乱数表を渡したりした
- ID・パスワード等を手帳やスマートフォンに記録し、不注意でそれを盗まれた
- 身に覚えのない残高の変動や、端末のウイルス感染に気づきながら銀行へ連絡しなかった
実際の補償状況は、金融庁が定期的に公表しています。2026年6月30日公表の集計では、 ネットバンキングの被害のうち処理方針が決まったものについて、2024年度は11,772件のうち 9,293件(78.9%)が全額または一部補償されました。2025年度は3,649件のうち1,184件(32.4%)ですが、 2026年4月末までの報告にもとづく数字で、今後変わる可能性があると注記されています。 補償は当然に出るものではなく、経緯の説明しだいで結論が分かれるものと考えておくのが現実的です。
銀行がSMSでパスワードを聞くことはない
金融庁は注意喚起の中で「金融機関が、ID・パスワード等をSMS等で問い合わせることはありません」と明記しています。 電話で「口座が不正利用されている」と告げ、その場でワンタイムパスワードを読み上げさせる手口もあります。 相手が名乗った部署ではなく、カードや通帳に書かれた代表番号へ自分でかけ直して確かめてください。
気づいたときにやる順番
第一に、銀行の紛失・盗難や不正利用の専用窓口へ電話し、ログインと口座の利用を止めてもらいます。 24時間受け付けている銀行も多くあります。第二に、警察に届け出ます。補償の要件に捜査当局への事情説明が含まれるため、 届け出た警察署と受理番号を控えておきます。どこに相談すべきか迷うときは、警察相談専用電話#9110が使えます。
第三に、経緯を記録します。届いたSMSやメールの画面、開いたURL、入力した時刻、送金された日時と金額です。 申し合わせが求める「十分な説明」は、この記録があるかどうかで質が変わります。記録を残したうえで、 パスワードを変更し、スマートフォンやパソコンのウイルス対策を確認します。 他の銀行や証券会社で同じパスワードを使っているなら、そちらも変えておきます。
自分で振り込んだお金は振り込め詐欺救済法で
電話やSNSで指示されて自分で振り込んだ場合は、本人が操作した取引なので、不正な払戻しの補償にはあたりません。 このときに使うのが、2008年6月21日に施行された振り込め詐欺救済法です。振込先の口座を凍結し、 残っているお金を被害者に分配する仕組みで、申し出る先は振込先の金融機関です。 投資話や未公開株の勧誘を見分ける方法はSNS型投資詐欺と未公開株詐欺の見分け方にまとめています。
手続きは預金保険機構のウェブサイトでの公告を2段階で経ます。口座名義人の権利を失わせる公告が60日以上、 分配の申請を受け付ける公告が30日以上あり、全国銀行協会は「少なくとも90日以上の相応の期間を要する」と説明しています。 口座に残る金額が被害総額より少なければ、被害額に応じて按分され、残高が1,000円未満なら分配は行われません。 なお金融庁のQ&Aは、受け取った分配金について「課税対象とはなりません」としています。
被害を防ぐために今日できる設定
金融庁は、SMS等に記載されたURLからアクセスせず、ブックマークや公式アプリから開くこと、 ログインや送金を知らせる通知機能を有効にすること、銀行が推奨する多要素認証を使うことを挙げています。 加えて、アプリで1日あたりの振込限度額を下げておけば、万一ログインされても一度に動く金額が小さくなります。
使っていない口座のネットバンキングは、気づくのが遅れやすい場所です。 使っていない銀行口座の整理で口座の数を減らし、 残す口座は役割を分けて使うようにすると、見るべき明細が絞れます。 クレジットカード側で覚えのない請求を見つけたときの手順は 不正利用に気づいたときの手順で扱っています。
まとめ|送金したのが誰かで窓口が変わる
- 2025年の不正送金は4,747件・約103億9,700万円。個人被害者の58.5%が40代以上
- 盗まれた送金は、過失がなければ原則補償。根拠は全国銀行協会の申し合わせと各行の規定
- 通知の目安は30日。パスワードを答えた、注意喚起された手口にだまされた等は減額や対象外になりうる
- 2024年度に処理方針が決まった被害のうち、補償されたのは78.9%
- 自分で振り込んだお金は振り込め詐欺救済法。振込先の銀行へ申し出て、90日以上かかる
- やる順番は、銀行へ電話・警察へ届出・経緯の記録・パスワード変更
不正送金は、注意していても入口の偽メールを見分けきれないことがあります。 だからこそ、残高と通知を見る習慣と、気づいた日のうちに電話する順番を先に決めておくことに意味があります。 迷ったときは、全国銀行協会相談室(0570-017109)や金融庁の金融サービス利用者相談室(0570-016811)にも相談できます。
よくある質問
- Q. ネットバンキングで不正送金されたお金は戻りますか
- 個人の口座で、預金者に過失がなければ原則として補償されます。全国銀行協会が2008年2月19日に公表した申し合わせで、銀行に過失がない場合でも補償する扱いが定められ、各行はこれに沿った規定を持っています。ただし過失がある場合は個別対応となり、減額されたり補償されなかったりします。金融庁の集計では、2024年度に処理方針が決まった被害のうち補償されたのは78.9%でした。
- Q. いつまでに銀行へ連絡すれば補償の対象になりますか
- 目安は30日です。全国銀行協会の申し合わせは、被害発生日の30日後まで銀行へ通知しなかった場合を補償しない場合に挙げており、各行の規定も、通知した日の30日前の日以降の払戻しを補償の対象とする形が一般的です。クレジットカードの60日より短いので、身に覚えのない送金に気づいたらその日のうちに電話してください。
- Q. SMSのリンクからパスワードを入力してしまいました。補償されませんか
- 直ちに対象外になるとは限りませんが、減額や補償しない扱いになりうる場面です。全国銀行協会は、銀行が繰り返し具体的に注意を促していた手口にだまされて入力した場合や、警察や銀行を名乗る相手にパスワードを答えた場合を例に挙げています。判断は経緯しだいなので、届いたSMSの画面や入力した時刻を記録し、すぐに銀行と警察へ連絡してください。
- Q. 詐欺の指示で自分で振り込んだ場合はどうすればよいですか
- 本人が操作した振込は不正な払戻しの補償にあたらないため、振り込め詐欺救済法の手続きを使います。振込先の金融機関に申し出て口座を凍結してもらい、預金保険機構の公告を経て、口座に残ったお金の分配を受けます。公告は60日以上と30日以上の2段階で、90日以上かかります。犯人が引き出した後の残高からの分配なので、早く申し出るほど戻る額が残りやすくなります。
- Q. 振り込め詐欺救済法の分配金に税金はかかりますか
- かかりません。金融庁の振り込め詐欺救済法Q&Aは、支払われた被害回復分配金は課税対象とはならないとしています。ただし事業所得の必要経費として被害額を計上していた場合は、修正申告で所得を訂正することになると説明されています。分配金は口座の残高を被害額に応じて按分した額で、残高が1,000円未満なら支払われません。
参考資料
- 警察庁「令和7年におけるサイバー空間をめぐる脅威の情勢等について」(2026年3月)
- 金融庁「預貯金の不正送金被害等の発生状況(令和8年3月末)について」(2026年6月30日)
- 金融庁「インターネットバンキングによる預金の不正送金事案が急増しています」
- 全国銀行協会「預金等の不正な払戻しへの対応について」(2008年2月19日)
- 全国銀行協会「インターネット・バンキングにおける預金等の不正な払戻しについて」(2016年6月14日)
- 全国銀行協会「振り込め詐欺救済法とは」
- 金融庁「振り込め詐欺救済法Q&A」
- 預金保険機構「振り込め詐欺救済法に基づく公告」
- 住信SBIネット銀行「インターネットバンキングによる預金等の不正な払戻し(個人のお客さま)」
本記事は2026年9月16日時点の公開情報をもとに作成しています。 補償の条件や通知の期限は銀行ごとの規定によって異なり、改定されることもあります。 実際の手続きは、口座のある銀行の規定と公式の案内で確認してください。


