
ネット銀行の広告で、いま払っている住宅ローンよりずっと低い金利を見かけた。「借り換えたら得なのでは」と感じるのは自然です。キャンペーン金利や、固定と変動の差を見ると、なおさらでしょう。
ただ、借り換えには事務手数料や保証料、登記費用、今のローンを完済するための手数料がかかります。残りの返済期間が短いと、その費用を取り戻す前に返済が終わってしまうこともあるんです。金利の低さではなく、比べるべき数字を手元にそろえてみましょう。
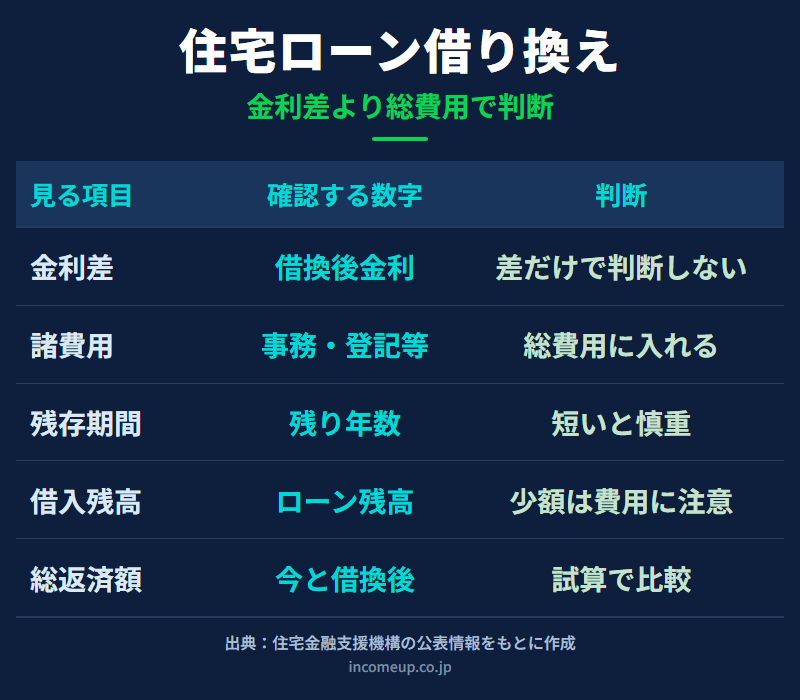
この記事で分かること
- 金利差だけで借り換えを決めてはいけない理由
- 借り換えのときに確かめる主な諸費用
- 残りの期間・残高と、借り換えの効果の関係
- 迷わず判断するための5つの手順
結論|「借換後の総返済額+諸費用」が今より小さいかで決める
最初に目に入るのは金利差ですが、決め手は総費用です。総費用とは、借り換え後の返済総額に、借り換えのときにかかる諸費用を足したもの。住宅金融支援機構も、総返済額や毎月の返済額だけでなく、諸費用を含めた総費用で比べるよう案内しています。
金利が低く見えても、手数料が高ければ得は小さくなります。逆に、毎月の返済が少ししか下がらなくても、長い期間で見れば総返済額の差が大きくなることもあります。借り換えは「低い金利を探す作業」ではなく、「今のローンと新しいローンを総費用で比べる作業」なんです。見るべき数字は、今の総返済額、借り換え後の総返済額、借り換えの諸費用、残りの返済期間、毎月の返済額、そして固定・変動金利のリスクです。
借り換えでできること
住宅金融支援機構は、借り換えを「今の家に住み続けながら、返済中のローンを全額返し、条件の違うローンを新たに借りること」と説明しています。これで、次のような見直しができます。
- 金利を下げて総返済額を減らす、毎月の返済を下げて家計に余裕を作る
- 変動金利と固定金利を入れ替えて、返済の安定や金利負担を見直す
- 団体信用生命保険や付帯保障、返済口座や金融機関の管理を見直す
ただし、借り換えは新しいローンを組み直す手続きです。審査や契約、登記、今のローンの完済が関わり、商品ごとの利用条件もあります。
金利差は入口、リスクの変化まで見る
今の金利が年1.5%、借り換え後が年0.8%なら、差は0.7%です。差が大きいほど利息は減りやすくなります。でも、同じ金利差でも、残高や残りの期間によって効果はまったく違います。
金利のタイプを変えると、引き受けるリスクも変わります。変動から固定へ移ると、毎月の返済や総返済額が増えることがありますが、将来の金利上昇に備えて家計の見通しを立てやすくなります。固定から変動へ移ると、当初の返済は下げられても、金利が上がれば負担が増えます。生活防衛資金や教育費、老後資金とのバランスを確かめ、「いくら得か」だけでなく「どのリスクを自分が引き受けるか」を考えましょう。
諸費用は見積書ですべて確かめる
借り換えにかかる費用は、金融機関や商品によって違います。主なものは次のとおりです。
- 融資事務手数料、保証料、印紙代
- 新しい抵当権の設定登記と、今のローンの抵当権抹消登記の費用、司法書士報酬
- 今のローンを全額繰上返済するときの手数料
- 団体信用生命保険や付帯保障に関する費用
融資手数料には定額型と定率型があり、金融機関や商品タイプで異なります。定額型は借りる額にかかわらず一定額、定率型は借りる額に応じて変わる仕組みです。
残りの期間と残高で、効果は大きく変わる
残りの返済期間が長ければ、金利差で利息が減る効果を長く受けられます。残り5年のローンと残り25年のローンでは、同じ金利差でも意味が違います。期間が短いなら、諸費用を取り戻せるかが特に大事です。
残高も同じです。3,000万円残っている場合と500万円の場合では、同じ0.5%の金利差でも減る利息の額は大きく違い、残高が少ないほど諸費用が重くなります。その場合は、繰上返済や、今の金融機関との金利交渉、返済条件の変更の相談と比べてみる手もあります。
また、毎月の返済を下げるために返済期間を延ばすと、月々は楽になっても総返済額が増えることがあります。家計の安全を高める目的なら選択肢になりますが、損得とは分けて考えましょう。
借り換えを判断する5つの手順
- 今のローンの残高、金利、残りの期間、毎月の返済額を確かめる
- 借り換え後の金利、返済期間、毎月の返済額、総返済額を試算する
- 借り換えにかかる諸費用をすべて見積もる
- 総返済額の差から諸費用を引き、実際の得を見る
- 金利タイプのリスク、家計の余力、教育費・車・修繕費・老後資金など今後の支出を確かめる
住宅金融支援機構のローンシミュレーションでは、今のローンと借り換え後のローンの毎月返済額や総返済額を比べられます。金融機関のシミュレーションも使い、複数のパターンで確かめましょう。団体信用生命保険や付帯保障の中身、返済口座や家計管理のしやすさも、あわせて見ておきます。
借り換えは、うまく使えば家計の改善につながります。一方で、手数料やリスクを見落とすと、思ったほど効果が出ないこともあります。
ここは誤解しやすいポイント
- 借り換え後の金利が低くても、諸費用が大きければ得は小さくなります
- 毎月の返済が下がっても、返済期間を延ばしていれば総返済額は増えることがあります
- 固定から変動への借り換えは、目先の返済が下がる代わりに金利上昇のリスクを引き受けることです
まとめ|表面金利ではなく総費用と家計の安全で見る
- 判断の基準は、借り換え後の総返済額に諸費用を足した総費用
- 残りの期間が短い・残高が少ないほど、諸費用を取り戻しにくい
- 金利タイプを変えるなら、生活防衛資金・教育費・老後資金まで含めてリスクを確かめる
よくある質問
- Q. 住宅ローンの借り換えは、金利差が何%あれば得ですか?
- 固定の正解はありません。金利差だけでなく、借入残高、残存期間、事務手数料、保証料、登記費用、繰上返済手数料などの諸費用を含めた総費用で判断します。住宅金融支援機構も、諸費用を含めた総費用やシミュレーションで確認することを案内しています。
- Q. 借り換えにはどんな費用がかかりますか?
- 金融機関や商品により異なりますが、融資手数料、保証料、印紙代、抵当権設定・抹消登記費用、司法書士報酬、現在のローンの全額繰上返済手数料などを確認します。金利が下がっても、諸費用が大きいとメリットが小さくなることがあります。
- Q. 残り期間が短い住宅ローンでも借り換える意味はありますか?
- 残存期間が短いほど、金利差による利息軽減効果は小さくなりやすいです。借換えにかかる諸費用を回収できるか、毎月返済額だけでなく総返済額で確認する必要があります。
- Q. 毎月返済額が下がれば借り換え成功ですか?
- 必ずしもそうではありません。返済期間を延ばすと毎月返済額は下がっても、総返済額が増える場合があります。家計の安全性を高める目的なら選択肢になりますが、得かどうかは総返済額と諸費用で確認します。
- Q. 変動金利から固定金利へ借り換えるのはありですか?
- あり得ます。返済額を安定させたい、金利上昇リスクを抑えたい場合は固定金利への借り換えも選択肢です。ただし、当初金利が上がることや諸費用がかかることもあるため、安心のためのコストとして家計が受け入れられるかを確認します。
参考資料
- 住宅金融支援機構【フラット35】「借換融資の検討」
- 住宅金融支援機構【フラット35】「借換融資 ケーススタディ・試算例」(借換諸費用の内訳)
- 住宅金融支援機構【フラット35】「『金融機関』と『商品タイプ』の選択」(融資手数料の定額型・定率型)
- 住宅金融支援機構「住宅ローンシミュレーション」
- 住宅ローンは固定金利と変動金利のどちらを選ぶべきか
- 住宅ローン控除と資産形成|繰上返済と投資はどちらを優先するべきか
- 生活防衛資金はいくら必要か|投資を始める前に現金で備える考え方
- 教育費と老後資金を両立する家計の考え方|親世代が無理をしない準備法
本記事は2026年10月26日時点の公開情報をもとに作成しています。借り換えにかかる費用や金利、利用条件は金融機関と商品によって異なります。実際の判断にあたっては、各金融機関の見積書とシミュレーションをご確認ください。


