
新しい家電を買ったとき、いきなり分厚い取扱説明書を1ページ目から読む人は少ないですよね。まず箱の写真や「はじめにお読みください」の1枚を眺めて、困ったら説明書をめくる。実在する会社の決算書も、実はこの順番で読むと途中で投げ出しにくいんです。
第28回は、ここまで架空の会社で練習してきた読み方を、本物の上場企業の資料に当てはめる回です。上場企業が出す資料はたくさんありますが、入り口は「決算説明資料→決算短信→有価証券報告書」の3つで十分。薄いものから厚いものへ、それぞれ何が載っていて、どう使い分けるのかを見ていきましょう。
この記事で分かること
- 上場企業が出す3つの決算資料の違い
- 薄い資料から読むと迷子になりにくい理由
- 1つの会社を3つの資料で読むときの具体的な手順
結論|自己紹介→速報→詳しい報告書の順に読む
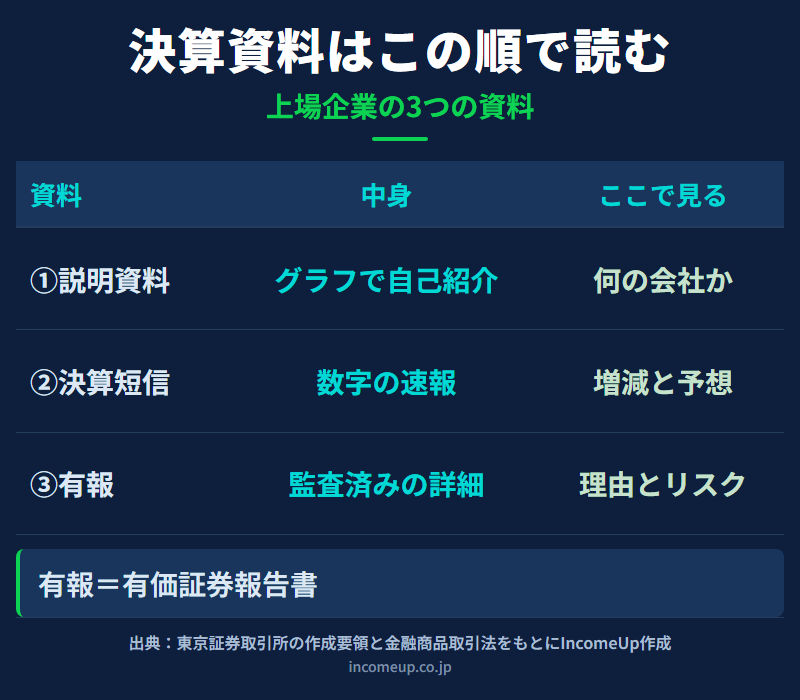
決算説明資料は、会社がグラフと短い言葉で語る「自己紹介」。決算短信は、数字がぎゅっと詰まった「成績表の速報」。有価証券報告書は、専門家のチェックを受けた「詳しい報告書」です。最初の2つで全体の様子と気になる点をつかみ、その答えを有価証券報告書で探す。この順番なら、何百ページもある資料の中で迷子にならずに済みます。
| 資料 | どんなもの | いつ出る | 専門家のチェック |
|---|---|---|---|
| 決算説明資料 | グラフ中心の説明。作るかどうかは会社が決める | 決算発表に合わせて | 求められていない |
| 決算短信 | 東京証券取引所が作成を求める決算の速報 | 決算の内容が固まったらすぐ | 監査の終了を待たずに出せる |
| 有価証券報告書 | 法律で提出が決まっている詳しい報告書 | 期末から3か月以内 | 決算書は監査を受ける |
1冊目|決算説明資料で「何の会社か」をつかむ
東京証券取引所(東証)は、決算発表のときに決算短信だけでなく、説明資料を配ったり説明会を開いたりするよう、上場企業に勧めています。義務ではないので、作るかどうかも中身も会社次第。そのかわり、売上がなぜ増えたのか、どの事業が稼いでいるのかを、グラフで分かりやすく見せてくれることが多いんです。
ここでメモするのは3つだけ。①何を売ってお金を得ている会社か、②今年の売上と利益は増えたか減ったか、③会社自身はその理由を何と言っているか。ただし、会社が自分で作る資料なので、良いところが目立つ作りになりがちです。「ここは会社の言い分」と思って読み、数字は次の決算短信で確かめましょう。
2冊目|決算短信で数字を確かめる
決算短信の1枚目は「サマリー情報」と呼ばれ、売上高・営業利益・経常利益・純利益が、前の年からの増減率と一緒に並びます。次の年の予想(業績予想)を載せる会社も多く、説明資料を作ったかどうか、説明会を開くかどうかもここに書かれています。その後ろには、成績の説明と、損益計算書・貸借対照表・キャッシュフロー計算書が続きます。
説明資料に「売上が増えた」とあったら、ここで本当は何%増えたのか、利益も一緒に増えたのかを確かめます。5つの数字で会社の調子を見る方法は、第21回の5つの数字で会社の健康診断で紹介しました。なお、決算短信はスピード重視の速報で、東証は監査が終わるのを待たずに出すよう求めています。正確さは、あとから出る有価証券報告書で裏付けられる仕組みです。
3冊目|有価証券報告書で「なぜ?」の答えを探す
有価証券報告書(有報)は、金融商品取引法で、上場企業などが事業年度が終わってから3か月以内に出すよう決められた報告書です。中の決算書は、会社と特別な利害関係のない公認会計士か監査法人のチェック(監査)を受けます。分量が多いので、最初から全部読もうとしないのがコツ。まずは次の4か所から始めてみてください。
- 主要な経営指標等の推移:売上・利益・現金の流れ・従業員数などが、5年分ほど1つの表に並ぶ
- 事業の内容:どんな事業を、どの会社グループで行っているか
- 事業等のリスク:会社自身が心配している出来事
- 経営者による分析:数字が増えたり減ったりした理由を、経営者が説明する欄
決算短信で気になった点を1つ決め、その答えをこの4か所で探す。それだけで十分です。決算書と経営者の説明を一緒に読む考え方は、第5回の米SECの初心者ガイドに学ぶでも取り上げました。
練習|架空の「みどり製パン」を3つの資料で読む
例えば、架空のパン会社「みどり製パン」の説明資料に「売上は過去最高。新しく始めたカフェが好調」と書いてあったとします。メモは「パンとカフェで稼ぐ会社。売上は増加。理由はカフェ」。
次に決算短信を開くと、売上高は8%増えた一方で、営業利益は3%減っていました。ここで「売上は増えたのに、なぜもうけは減った?」という質問が生まれます。そこで有価証券報告書の経営者による分析を読むと「小麦の値上がりと、カフェの出店費用が利益を押し下げた」とあり、事業等のリスクには原材料の値上がりが挙がっていた――。こんなふうに、1つの質問に3つの資料で答えていくわけです。異変の見つけ方は、第24回の決算書の異変を探すが参考になります。
ここは誤解しやすいポイント
- 決算説明資料は会社が作る「言い分」です。数字は決算短信や有価証券報告書で確かめましょう
- 業績予想は会社が立てた見通しで、外れることもあります
- 実在の会社の資料を読むのは読み方の練習のためで、その会社の株を買う・売る判断とは別物です
どこで手に入る?
決算短信は東証の開示の仕組み(TDnet)で公表され、会社のホームページの「IR」や「投資家情報」の欄にも載っていることが多いです。説明資料についても東証は、自社のホームページに載せるなどして、一部の人だけでなく誰でも見られるようにすることが望ましいとしています。有価証券報告書は、金融庁のEDINETで誰でも無料で読めます。誰がどんな目的で決算書を読むのかは、第14回の同じ決算書でも、読む人で問いが変わるで整理しました。
まとめ|1社を「3冊セット」で読む
薄い資料で全体をつかみ、速報で数字を確かめ、詳しい報告書で理由を探す。この順番なら、本物の会社の決算書も怖くありません。3枚の決算書がどうつながっているかは、第15回の3枚の決算書は1本の映画で復習できます。まずは身近な商品を作っている会社を1社選び、説明資料を眺めるところから始めてみてください。
よくある質問
- Q. 決算短信と有価証券報告書は何が違うのですか?
- 決算短信は東京証券取引所が求める決算の速報で、監査が終わる前に出せます。有価証券報告書は法律で決まった詳しい報告書で、期末から3か月以内に出し、中の決算書は監査を受けます。
- Q. 決算説明資料はどの会社にもありますか?
- 義務ではないので、作るかどうかは会社が決めます。決算短信の1枚目に作成の有無が書かれているので、そこで確かめられます。作った場合は、誰でも見られるように公開することが望ましいとされています。
- Q. 有価証券報告書はどこで読めますか?
- 金融庁のEDINETで、誰でも無料で読めます。会社名で検索して、読みたい年度の報告書を開きます。会社のホームページのIRの欄から読めることもあります。
- Q. 有価証券報告書は最初から全部読むべきですか?
- その必要はありません。主要な経営指標等の推移、事業の内容、事業等のリスク、経営者による分析の4か所から始め、決算短信で気になった点の答えを探すように読むと効率的です。
参考資料
- 東京証券取引所「決算短信・四半期決算短信 作成要領等(2026年7月版)」(2026年11月16日確認)
- 日本取引所グループ「決算短信作成要領・四半期決算短信作成要領」(2026年11月16日確認)
- e-Gov法令検索「金融商品取引法」(第24条・第193条の2)(2026年11月16日確認)
- e-Gov法令検索「企業内容等の開示に関する内閣府令」(第二号様式・第三号様式)(2026年11月16日確認)
- 金融庁「各種情報検索サービス(EDINET)」(2026年11月16日確認)
本記事は2026年11月16日時点の公開情報をもとに作成しています。「みどり製パン」と数字は説明のための架空の例で、実在の会社ではありません。特定の会社や銘柄への投資を勧めるものではありません。


