地震や台風、大雨で自宅が大きく壊れたとき、片付けや避難生活と並んで重くのしかかるのが「建て直すお金をどう用意するか」です。 住宅ローンが残っている家なら、壊れた家のローンと、これから建てる家の費用が二重にのしかかります。
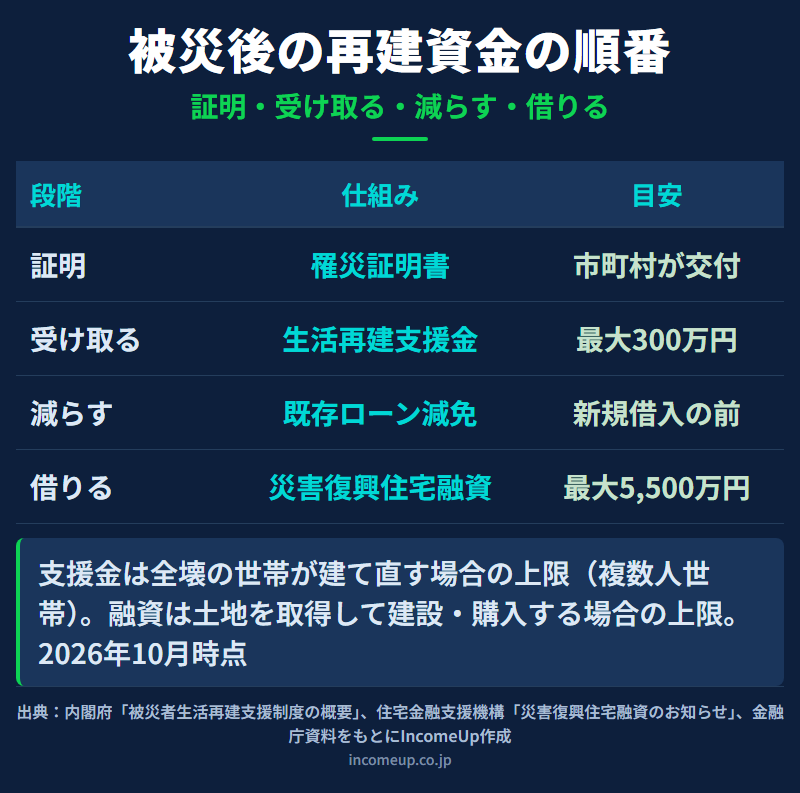
先に結論を書くと、被災後の住まいの再建資金は「証明をとる → 返さなくてよいお金を受け取る → 残っているローンを相談する → 足りない分を借りる」の順に組み立てるのが基本です。 順番を間違えると、使えたはずの制度が使えなくなることがあります。この記事では、内閣府、住宅金融支援機構、金融庁の公表資料をもとに、3つの公的な仕組みの条件と使う順番を整理します。
この記事でわかること
- 罹災証明書の被害区分と、区分によって受けられる支援が変わる理由
- 被災者生活再建支援金の金額と申請期限
- 残っている住宅ローンを「新しく借りる前に」相談すべき理由
- 災害復興住宅融資の限度額・金利・年齢の条件
- 全壊した家を建て直す場合の資金の組み立て方の試算
結論|再建のお金は「受け取る・減らす・借りる」の順に組み立てる
公的な仕組みは大きく3つあります。返済不要の被災者生活再建支援金、残っているローンの減額や免除を申し出る自然災害債務整理ガイドライン、そして新しく借りる災害復興住宅融資です。 どれも市町村が交付する罹災証明書が出発点になります。
| 順番 | 仕組み | 主な内容 | 窓口 |
|---|---|---|---|
| 1 | 罹災証明書 | 住宅の被害の程度を6区分で証明 | 市町村 |
| 2 | 被災者生活再建支援金 | 最大300万円・返済不要 | 市町村 |
| 3 | 自然災害債務整理ガイドライン | 既存ローンの減額・免除を申し出る | 借入額が最も多い金融機関 |
| 4 | 災害復興住宅融資 | 建設・購入は最大5,500万円 | 住宅金融支援機構 |
とくに3と4の順番が大切です。新しいローンを組んだあとでは、既存ローンの減免を申し出る仕組みが原則として使えなくなるためです。
最初の一歩は罹災証明書|区分で受けられる支援が変わる
罹災証明書は、災害対策基本法第90条の2にもとづいて市町村が交付する書面です。市町村長は被災者から申請があれば 「遅滞なく、住家の被害その他当該市町村長が定める種類の被害の状況を調査し」、被害の程度を証明しなければならないと定められています。 被害の程度は、住宅の経済的な被害が住宅全体の価値に占める割合(損害割合)で、次の6区分に判定されます。
| 区分 | 損害割合 | 生活再建支援金 |
|---|---|---|
| 全壊 | 50%以上 | 対象 |
| 大規模半壊 | 40%以上50%未満 | 対象 |
| 中規模半壊 | 30%以上40%未満 | 加算支援金のみ対象 |
| 半壊 | 20%以上30%未満 | 原則対象外(解体した場合などを除く) |
| 準半壊 | 10%以上20%未満 | 対象外 |
| 一部損壊 | 10%未満 | 対象外 |
損害割合が48%なら大規模半壊、52%なら全壊と、わずかな差で受け取れる額が変わります。判定に納得できないときは、市町村に再調査を申し出ることができます。 調査の前に片付けや修理を始めると被害の状況がわからなくなるため、建物の外観や浸水の深さ、室内の被害箇所を写真で残しておくことが大切です。
返さなくてよいお金|被災者生活再建支援金
被災者生活再建支援金は、全都道府県が拠出した基金から支給される現金で、国がその2分の1を補助しています。 住宅の被害の程度に応じた基礎支援金と、再建の方法に応じた加算支援金の2本立てです。
| 被害の区分 | 基礎支援金 | 建設・購入 | 補修 | 賃借 |
|---|---|---|---|---|
| 全壊・解体・長期避難 | 100万円 | 200万円 | 100万円 | 50万円 |
| 大規模半壊 | 50万円 | 200万円 | 100万円 | 50万円 |
| 中規模半壊 | なし | 100万円 | 50万円 | 25万円 |
全壊した家を建て直す世帯なら、基礎支援金100万円と加算支援金200万円で合計300万円です。世帯人数が1人の場合は、それぞれ4分の3の額になります。 申請期限は、基礎支援金が災害発生日から13か月以内、加算支援金が37か月以内です。先に基礎支援金だけを受け取り、建て直すか補修するかが決まってから加算支援金を申請できます。
ただし対象になるのは、10世帯以上の住宅全壊被害が発生した市町村など、法律が適用された災害に限られます。被害が小規模な災害では、都道府県や市町村が独自の支援金を設けているかを確認します。
残っている住宅ローンは「新しく借りる前に」相談する
被災した家の住宅ローンが残っている場合に使えるのが、自然災害債務整理ガイドラインです。災害救助法が適用された災害で被災し、ローンの返済が難しくなった個人が、借入先に減額や免除を申し出る仕組みです。 金融庁のチラシは利用の利点として「自己破産ではないので、新たな借入れに影響ありません」と説明しています。
- 弁護士などの登録支援専門家による手続きの支援を、国の補助で無料で受けられる
- 被災者生活再建支援金などに加え、現預金などの財産の一部を手元に残せる
- 金融機関が申出の書類を受け取ってから手続きが終わるまで、返済と督促が一時停止する
- 手続きには平均で約1年かかる
注意したいのは順番です。同じチラシのQ&Aは、新しいローンを組んでからガイドラインを使えるかという問いに「原則として、利用できません」と答えています。 まず借入額が最も多い金融機関に利用を希望すると伝え、そのうえで新しい融資を検討します。 返済が苦しいときの選択肢全般は住宅ローンが払えなくなりそうなとき|返済条件の変更・任意売却・個人再生の順番で扱っており、本記事では被災した場合の順番に絞っています。
借りるお金|災害復興住宅融資の条件
足りない分を借りる公的な住宅ローンが、住宅金融支援機構の災害復興住宅融資です。全期間固定金利で、保証人や融資手数料、繰上返済手数料はかかりません。
| 項目 | 条件(2026年10月1日時点) |
|---|---|
| 融資限度額 | 建設は土地を取得する場合5,500万円・取得しない場合4,500万円、購入5,500万円、補修2,500万円 |
| 金利(新機構団信に加入) | 返済期間20年以下は年1.70%、21年以上は年1.90% |
| 返済期間 | 最長35年。建設・購入は最長3年、補修は1年の元金据置期間を設定できる |
| 年齢 | 申込時に満79歳未満。完済時の年齢の上限は80歳 |
| 罹災証明書 | 建設・購入は原則「全壊」。補修は住宅に被害が生じた旨の証明 |
| 申込期間 | 原則として罹災日から2年間(災害によって延長あり) |
大規模半壊・中規模半壊・半壊の人も、修理が不能または困難である旨を申し出れば建設・購入の資金を申し込めます。 年収400万円以上なら、すべての借入れの年間返済額が年収の35%以下であることも条件です。リフォームの資金を民間で借りる場合との比較はリフォームローンはどう選ぶか|無担保と有担保、住宅ローン控除の境目が参考になります。
修理を先に済ませると借りられないことがある
住宅金融支援機構のリーフレットには「既に被災住宅の復旧が行われている場合は、融資を受けることができません」とあります。 手持ちの資金で先に工事を終えてしまうと、あとから工事費を融資で賄うことはできません。工事の契約前に機構の災害専用ダイヤルへ相談しておくと安全です。
全壊した家を建て直す場合の試算
60歳の夫婦2人の世帯で、自宅が全壊し、同じ土地に2,500万円で建て直すケースを考えます。火災保険の保険金額は2,000万円で、地震保険をその50%の1,000万円で付けていたとします。
| 資金の出どころ | 金額 |
|---|---|
| 被災者生活再建支援金(基礎100万円+加算200万円) | 300万円 |
| 地震保険の保険金(全損で保険金額の100%) | 1,000万円 |
| 自己資金 | 200万円 |
| 災害復興住宅融資で借りる額 | 1,000万円 |
| 合計 | 2,500万円 |
完済時の年齢の上限が80歳なので、60歳なら返済期間は最長20年です。1,000万円を年1.70%、20年の元利均等で借りると、毎月の返済は約4万9,000円、利息の総額は約180万円になります。 年金生活に入っても払い続けられる額かどうかを、借りる前に家計で確かめておく必要があります。
なお、地震保険の全損・大半損などの判定は保険会社が行うもので、市町村の罹災証明書の区分とは一致しないことがあります。地震保険の補償の決め方は火災保険・地震保険の見直し方|補償の重複と保険料上昇への備えで扱っており、本記事では被災後の資金の組み立てに絞りました。 災害で受けた損害は所得税の雑損控除の対象になることもあります。確定申告が必要かどうかの整理は確定申告が必要な人・不要な人|会社員が迷いやすいケースを整理を参照してください。
まとめ|罹災証明書をとり、新しく借りる前に既存ローンを相談する
被災後の再建資金は、罹災証明書で被害の区分を確定させ、返済不要の被災者生活再建支援金を受け取り、残っているローンの減免を相談したうえで、足りない分を災害復興住宅融資で借りる順に組み立てます。 支援金は全壊の建て直しで最大300万円、融資は建設で最大5,500万円で、申請や申込みにはそれぞれ期限があります。
ガイドラインの手続き支援を名目に報酬を求める業者には注意が必要です。迷ったときは、市町村の窓口、住宅金融支援機構の災害専用ダイヤル、借入先の金融機関という公的な窓口から相談を始めましょう。
よくある質問
- Q. 被災者生活再建支援金はいくらもらえますか?
- 住宅の被害の程度に応じた基礎支援金と、再建の方法に応じた加算支援金の合計です。全壊した家を建て直す複数人の世帯なら、基礎支援金100万円と加算支援金200万円で合計300万円です。大規模半壊なら基礎支援金は50万円、中規模半壊は加算支援金のみで、世帯人数が1人の場合はそれぞれ4分の3の額になります。
- Q. 支援金の申請期限はいつまでですか?
- 基礎支援金は災害発生日から13か月以内、加算支援金は37か月以内に、市町村の窓口へ申請します。2つを同時に申請する必要はなく、先に基礎支援金を受け取り、建て直すか補修するか借りて住むかが決まってから加算支援金を申請できます。
- Q. 住宅ローンが残ったまま家が全壊したらどうすればよいですか?
- 災害救助法が適用された災害で返済が難しくなった場合は、自然災害債務整理ガイドラインで借入先に減額や免除を申し出ることができます。弁護士などの登録支援専門家の支援を無料で受けられ、信用情報に影響しない仕組みです。ただし新しいローンを組んだあとでは原則として利用できないため、借入額が最も多い金融機関に先に相談します。
- Q. 災害復興住宅融資は何歳まで借りられますか?
- 申込時の年齢が満79歳未満であることが条件で、完済時の年齢の上限は80歳です。そのため返済期間は最長35年と、80歳から申込時の年齢を引いた年数の短いほうになります。60歳なら返済期間は最長20年です。利息だけを毎月支払う高齢者向け返済特例も用意されています。
- Q. 修理を先に済ませてから融資を申し込めますか?
- 住宅金融支援機構の災害復興住宅融資は、すでに被災住宅の復旧が行われている場合は利用できません。手持ちの資金で先に工事を終えると、あとから工事費を融資で賄うことはできないため、工事の契約前に機構の災害専用ダイヤルへ相談しておくと安全です。
参考資料
- 内閣府「被害認定調査・罹災証明書」
- 内閣府「被災者生活再建支援制度の概要」
- 内閣府「被災者生活再建支援法」
- 住宅金融支援機構「災害復興住宅融資(建設・購入)」
- 住宅金融支援機構「自然災害で被災した住宅を復旧するための災害復興住宅融資のお知らせ」
- 金融庁「自然災害の影響で、住宅ローンなどお借入れの返済にお困りの被災者の方へ」
- 東日本大震災・自然災害被災者債務整理ガイドライン運営機関「自然災害による被災者の債務整理に関するガイドライン」
- 財務省「地震保険制度の概要」
本記事は2026年10月14日時点の公開情報をもとに作成しています。災害復興住宅融資の金利は原則として毎月改定され、支援金の対象となる災害や申込期間は災害ごとに異なります。 実際の手続きは、お住まいの市町村、住宅金融支援機構、借入先の金融機関でご確認ください。


