
屋根と外壁をまとめて直したい、浴室の段差をなくしたい。見積りが届いて金額が見えたところで、預金を崩すのか、借りるのかという判断が残ります。
リフォームローンは、担保を付けるかどうかで金利も期間も限度額も変わります。さらに、返済期間の決め方ひとつで税の控除が使えなくなる落とし穴もあるんです。国税庁・住宅金融支援機構・国土交通省の公表資料をもとに、借り方に絞って見ていきましょう。補助金と減税の全体像はリフォームの費用と補助金の記事で扱っています。
この記事で分かること
- 無担保型と有担保型の違いと、300万円を借りたときの利息
- 住宅ローン控除を使うための「工事費100万円超・償還期間10年以上」という条件
- ローンを組まなくても使えるリフォーム促進税制と、住宅ローン控除との選び方
- 住宅金融支援機構の融資と、契約前に確認すること
結論|金利より先に、担保と期間を決める
比べる順番は、①担保を付けるか、②返済期間を何年にするか、③金利、です。工事費100万円超で償還期間10年以上のローンなら住宅ローン控除の対象になり、年間最大14万円を10年間受けられます。同じ工事でも9年で組めば対象外です。金利を0.1%削るより、この線引きのほうが金額として大きく効きます。
無担保と有担保|同じ工事でも条件が違う
民間のリフォームローンは、無担保型と有担保型に分かれます。無担保型は自宅に抵当権を設定しないので、登記費用や火災保険の手続きがなく、審査も比較的早く終わります。有担保型は抵当権の設定が前提になるぶん、金利が低く、期間も限度額も大きく取れます。
| 比べる点 | 無担保型 | 有担保型 |
|---|---|---|
| 担保 | 不要 | 自宅に抵当権を設定 |
| 限度額の目安 | 数百万円台 | 1,000万円を超える設定も可能 |
| 返済期間の目安 | 10〜15年 | 15〜35年 |
| 金利 | 高め | 低め |
| 初期費用 | ほぼ不要 | 登記費用・事務手数料が発生 |
| 審査にかかる期間 | 短い | 長い |
商品性の一般的な違いを整理したもので、条件は金融機関ごとに異なります。
金額が小さく工期が近いなら無担保型、金額が大きく長く返すなら有担保型が基本です。ただ有担保型は登記費用などの初期費用が数十万円規模でかかるので、金利差で取り返せる金額を超えていないかを先に確かめましょう。諸費用の内訳は住宅購入の諸費用の記事で示しています。
300万円を借りると利息はいくらか
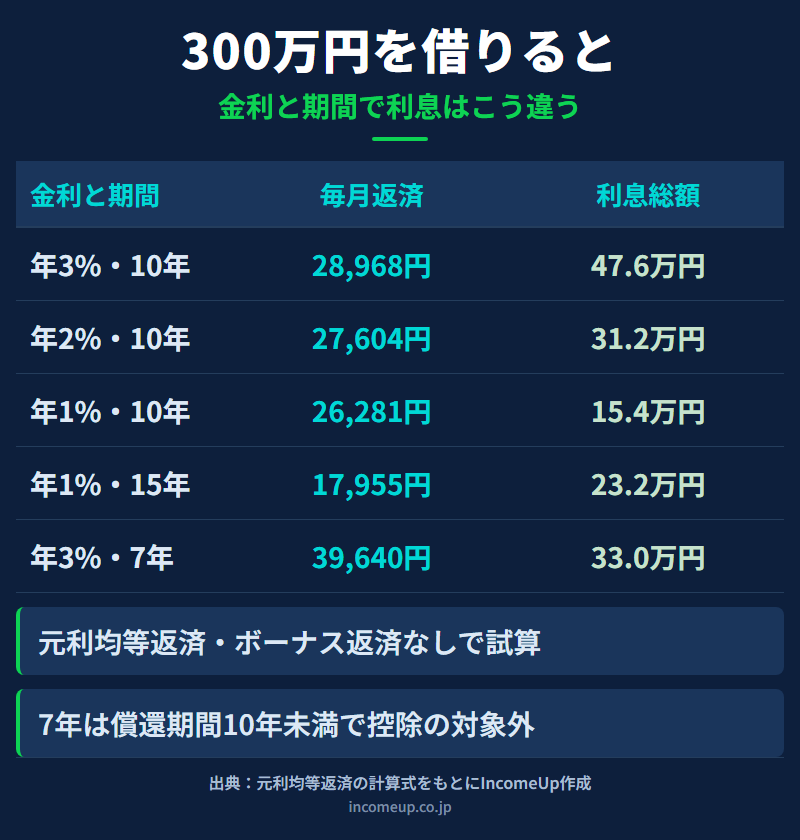
元利均等返済で300万円を借りた場合の返済額と利息総額です。金利と期間の組み合わせだけで、利息は15万円台から47万円台まで開きます。
| 金利と期間 | 毎月の返済額 | 利息総額 |
|---|---|---|
| 年3.0%・10年 | 28,968円 | 476,187円 |
| 年2.0%・10年 | 27,604円 | 312,484円 |
| 年1.0%・10年 | 26,281円 | 153,748円 |
| 年1.0%・15年 | 17,955円 | 231,870円 |
| 年3.0%・7年 | 39,640円 | 329,752円 |
元利均等返済・ボーナス返済なしで計算した参考値です。実際の返済額は金融機関の計算方法により端数が異なります。
注目したいのは最後の2行です。年3.0%で期間を10年から7年に縮めると、毎月は約2.9万円から約4.0万円に増えますが、利息は約14.6万円減ります。総額では得に見えますよね。ところがこの7年という選択が、次の控除を失わせることがあります。
住宅ローン控除が使える借り方、使えない借り方
増改築等をした場合の住宅借入金等特別控除は、令和4年1月1日から令和12年12月31日までに居住した場合、控除期間10年・控除率0.7%・年末残高の限度額2,000万円で、年間の控除額は最大14万円です。主な条件は、合計所得金額2,000万円以下、床面積50平方メートル以上、工事完了から6か月以内の居住、そして10年以上にわたり分割して返済する借入金であること。工事費は国税庁が「増改築等の額が100万円を超えており、その2分の1以上の額が自己の居住用部分の工事費用であること」と定めています。
300万円を年3.0%で借りる場合、10年なら利息47.6万円に対し控除は約10.0万円で、実質負担は約37.6万円です。7年なら利息は33.0万円ですが、償還期間が10年に届かず控除は0円。この例では7年のほうが約4.6万円有利ですが、金利が低いほど、借入額が大きいほど逆転します。1,000万円を年3.0%・10年で借りた場合の控除合計は約33.2万円です。
繰上返済で償還期間が当初から10年未満に縮まると、その年以降は控除を受けられません。詳しくは住宅ローン控除と繰上返済の記事で扱っています。
ローンを組まない場合の税の選択肢
自己資金で工事をしても、省エネ改修やバリアフリー改修などは住宅特定改修特別税額控除、いわゆるリフォーム促進税制の対象です。省エネ改修工事では、標準的な費用の額(上限250万円、太陽光発電設備の設置工事を含む場合は350万円)の10%と、あわせて行った他の工事分の5%が所得税から控除されます。平成26年4月1日から令和10年12月31日までの居住が対象で、合計所得金額2,000万円以下という条件は住宅ローン控除と同じです。
ただし国税庁は「これらの控除のいずれか1つの選択適用となります」としていて、住宅ローン控除と同時には使えません。300万円規模の省エネ改修なら、上限に近い25万円を1年で取れるリフォーム促進税制が有利になりやすく、1,000万円規模で10年以上のローンを組むなら住宅ローン控除の総額が上回ります。それなのに国土交通省の令和7年度住宅市場動向調査では、「リフォーム実施世帯のうち、リフォーム促進税制の適用を『受けた』もしくは『受ける予定である』を選択した世帯の割合は4.3%」でした。
公的なリフォーム融資という選択肢
住宅金融支援機構の省エネ改修向けグリーンリフォームローンは、融資限度額1,000万円(省エネリフォーム工事費の2倍が上限)で、令和7年10月の申込分から500万円より引き上げられました。返済期間は10年と「80歳マイナス申込時年齢」の短いほうの範囲内、金利は全期間固定です。機構は「抵当権の設定は不要です」としていて、保証料と事務手数料もかかりません。申込時の年齢は満79歳未満が条件です。
満60歳以上で部分的バリアフリー工事、ヒートショック対策工事、耐震改修工事をするなら、高齢者向け返済特例も使えます。機構の説明では「毎月のお支払は利息のみとし、借入金の元金は申込人全員が亡くなられたときに、相続人の方から融資住宅および敷地の売却、自己資金などにより一括してご返済いただく融資です」。融資限度額は1,500万円と保証限度額または担保評価額のいずれか低い額で、建物と敷地に機構を第1順位とする抵当権を設定します。元金が相続時に残る点はリ・バース60の記事と共通なので、家を継ぐ人に事前に伝えておきましょう。介護保険の住宅改修費との併用は介護の公的給付の申請時期の記事を参照してください。
契約の前に確認する4つのこと
- 工事契約とローン契約を同じ場で決めない。業者が案内する提携ローンは手続きが早い一方、金利を比べる時間がなくなります。
- 償還期間を10年以上にするかを先に決める。控除を使うかどうかで、見積りの組み方が変わります。
- 増改築等工事証明書を出せる業者か確かめる。控除の申告に必要です。
- 完了から6か月以内に住める工期か。工期が延びると控除の要件から外れることがあります。
国民生活センターに寄せられた点検商法の相談は、2024年度が19,249件、2025年度が19,696件と高止まりしています(2026年5月31日現在の集計)。訪問販売によるリフォーム工事の相談も2025年度で5,544件ありました。屋根に上がらせない、その場で署名しない、が一番の防衛です。
ここは誤解しやすいポイント
- 返済期間を短くすれば必ず得、とは限りません。10年未満にすると住宅ローン控除が0円になります
- 住宅ローン控除とリフォーム促進税制は、どちらか1つの選択適用です
- 訪問販売で契約してしまっても、申込書面または契約書面のいずれか早いほうを受け取った日から8日間はクーリング・オフができます。クレジット契約を伴うときは販売会社とクレジット会社の両方に通知し、2022年6月1日からは電子メールなどの電磁的記録でも通知できます
まとめ|期間の決め方が、金利差より大きい
- 担保の有無で商品の性格が、返済期間で税の扱いが決まる。金利の比較は最後
- 300万円・年3.0%なら10年と7年で利息は14.6万円、控除は10.0万円違う。どちらが得かは借入額と金利で入れ替わる
- 省エネ・バリアフリー改修ならローンなしでリフォーム促進税制を使う道もある(住宅ローン控除とは選択適用)
よくある質問
- Q. リフォームローンは無担保と有担保のどちらを選ぶべきですか
- 金額が小さく工期が近いなら無担保型、金額が大きく長期で返すなら有担保型が基本です。有担保型は金利が低い一方で抵当権の設定に伴う登記費用などが数十万円規模で発生するため、金利差で取り返せる金額を超えていないかを先に確かめてください。審査に要する期間も有担保型のほうが長くなります。
- Q. リフォームでも住宅ローン控除は使えますか
- 使えます。増改築等をした場合の住宅借入金等特別控除は、令和4年1月1日から令和12年12月31日までに居住した場合、控除期間10年・控除率0.7%・年末残高の限度額2,000万円で、年間の控除額は最大14万円です。工事費が100万円を超えること、償還期間10年以上の借入金であること、合計所得金額2,000万円以下であることなどが条件です。
- Q. 返済期間を短くすると損をすることがあるのですか
- あります。償還期間が10年に届かないと住宅ローン控除の対象外になるためです。300万円を年3.0%で借りる例では、10年だと利息47.6万円に対し控除が約10.0万円、7年だと利息33.0万円で控除は0円です。この例では7年が約4.6万円有利ですが、借入額が大きいほど控除の額が増えて逆転します。
- Q. ローンを組まない場合に使える税の優遇はありますか
- 省エネ改修やバリアフリー改修などはリフォーム促進税制(住宅特定改修特別税額控除)の対象です。省エネ改修では標準的な費用の額(上限250万円、太陽光発電設備の設置を含む場合は350万円)の10%が控除されます。ただし住宅ローン控除とは選択適用で、両方を同時に使うことはできません。
- Q. 訪問販売で勧められたリフォームは断れますか
- 訪問販売で契約した場合は、申込書面または契約書面のいずれか早いほうを受け取った日から起算して8日間はクーリング・オフができます。クレジット契約を伴うときは販売会社とクレジット会社の両方へ通知します。2022年6月1日からは電子メールなどの電磁的記録でも通知できます。
参考資料
- 国税庁「No.1211-4 増改築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「No.1219 省エネ改修工事をした場合(住宅特定改修特別税額控除)」
- 住宅金融支援機構「【グリーンリフォームローン】ご利用条件」
- 住宅金融支援機構「リフォーム融資(高齢者向け返済特例)ご利用条件」
- 国土交通省「令和7年度住宅市場動向調査の結果をとりまとめ」
- 国民生活センター「訪問販売によるリフォーム工事・点検商法」
- 国民生活センター「クーリング・オフ」
本記事は2026年9月19日時点の公開情報をもとに作成しています。 税制の適用要件と控除額は居住年や工事の種類によって異なり、金融機関ごとの商品条件は随時変更されます。 返済額と利息総額は元利均等返済で試算した参考値です。 実際の適用可否は、所轄の税務署および取引先の金融機関で確認してください。


