
子どもの結婚が決まった、孫が生まれた。そんなときに「まとまったお金を今のうちに渡しておきたい」と考える親や祖父母は多いでしょう。教育資金の一括贈与の特例が2026年3月末で終わったいま、金融機関の窓口で案内されることが増えたのが、結婚・子育て資金の一括贈与の非課税制度です。
ただ、この制度の損得を決めるのは「1,000万円まで非課税」という入口ではありません。「使い残すと50歳で課税される」「贈与した人が亡くなると相続財産に戻る」という出口のルールのほうなんです。
この記事で分かること
- 非課税になる金額・受け取る人の条件・適用期限
- 結婚費用と子育て費用のうち、対象になるもの・ならないもの
- 50歳で使い残したときと、贈与した人が亡くなったときの課税
- その都度の援助と比べて、この制度を使う意味がある場面
結論|1人1,000万円まで非課税、ただし使い切れる額だけを
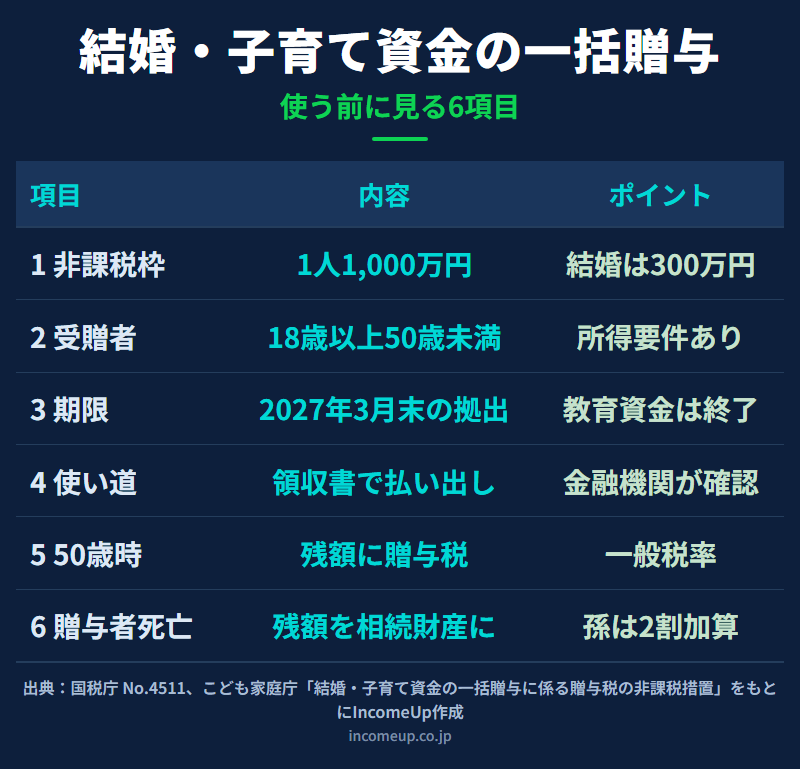
父母や祖父母が、18歳以上50歳未満の子や孫のために結婚・子育て資金を金融機関へ一括で預けると、受け取る人1人あたり1,000万円まで贈与税がかかりません。このうち結婚関係に使えるのは300万円まで。対象は2027年(令和9年)3月31日までに拠出した分です。
一方で、50歳の時点で使い残しがあれば残額に贈与税がかかり、期間中に贈与した人が亡くなれば残額は相続財産に加算されます。結婚や出産の予定、保育料の見込みから使い切れる額を見積もり、その範囲で拠出するのが基本です。
制度の骨組み|1,000万円・18歳以上50歳未満・所得1,000万円以下
贈与する人は、父母や祖父母などの直系尊属に限られます。受け取る人は、金融機関と「結婚・子育て資金管理契約」を結ぶ日に18歳以上50歳未満であることが条件です。
さらに、贈与を受けた年の前年の合計所得金額が1,000万円を超える人は使えません。所得の高い子や孫には、この制度では渡せないわけです。
| 項目 | 内容 |
|---|---|
| 贈与する人 | 父母・祖父母などの直系尊属 |
| 受け取る人 | 契約締結日に18歳以上50歳未満の子・孫など |
| 所得の条件 | 前年の合計所得金額が1,000万円以下 |
| 非課税の上限 | 受け取る人1人あたり1,000万円(結婚関係は300万円まで) |
| 適用期限 | 2015年4月1日から2027年3月31日までの拠出 |
| 預け先 | 取扱金融機関(信託銀行・銀行・証券会社など)の専用口座 |
1,000万円は受け取る人ごとの枠です。祖父と祖母がそれぞれ同じ孫に拠出しても、孫1人の非課税枠は合わせて1,000万円まで。期限は2025年度の税制改正で2年延びて、いまの日付になりました。
使える費用|結婚は300万円まで、子育ては未就学児まで
対象の費用は、こども家庭庁が費目ごとに定めています。結婚関係は婚礼・新居の家賃・引越しの3種類。妊娠・出産・子育て関係は、不妊治療・妊娠・出産・産後ケア・子の医療費・子の育児の6種類です。
| 分類 | 対象になる主な費用 | 条件・対象外の例 |
|---|---|---|
| 婚礼 | 挙式・披露宴の会場代、衣装代、飲食代 | 入籍日の1年前以降の支払い。指輪代・新婚旅行代・婚活費用は対象外 |
| 新居の家賃等 | 家賃、敷金、礼金、共益費、仲介手数料 | 入籍日の前後1年以内の契約で、契約日から3年以内の支払い。家具・家電は対象外 |
| 引越し | 新居へ移るための引越し費用 | 入籍日の前後1年以内の引越し |
| 妊娠・出産 | 不妊治療、妊婦健診、分べん費、入院費 | 配偶者の費用も対象。公的助成を受けていても実際の支払額が対象 |
| 産後ケア | 出産後1年以内の産後ケア | 6泊分または7回分まで |
| 子の医療・育児 | 子の治療費、予防接種、保育料、入園料 | 未就学児までが対象 |
結婚関係の支出は合わせて300万円まで。残りの枠は、妊娠・出産・子育ての費用にしか使えません。育児休業中の収入のように別の制度で受け取れるお金もあるので、育児休業給付金と社会保険料免除|手取り10割になる仕組みと上限額で確かめてから、足りない分を見積もるとよいでしょう。
手続きの流れ|口座開設から払い出しまで
まず、受け取る人の名義で取扱金融機関に専用の口座や信託を開きます。受け取る人は「結婚・子育て資金非課税申告書」を金融機関経由で税務署に出し、贈与する人がその口座に資金を拠出します。
使うときは、支払った後に領収書を出して払い出しを受けるか、先に払い出しを受けて後から領収書を出すか。どちらを取れるかは金融機関によります。使い道を確かめるのは金融機関で、領収書の宛名や支払先が条件に合わないと非課税として認められません。こども家庭庁は領収書で確かめる事項を費目ごとに公表しているので、支払いの前に目を通しておくと手戻りが防げます。
終わるときの課税|50歳の使い残しと、贈与した人の相続
契約は、受け取る人が50歳になった日に終わります。残額はその年の贈与として贈与税の対象です。2023年4月1日以後に拠出した分の残額には、父母や祖父母からの贈与に使える特例税率ではなく、税率の高い一般税率がかかります。
たとえば2023年4月以後に600万円を拠出し、50歳までに100万円しか使わなかったとします。残額500万円から基礎控除110万円を引いた390万円が課税対象です。一般税率では390万円×20%-25万円で53万円、特例税率なら390万円×15%-10万円で48万5,000円(国税庁 No.4408の速算表で計算)。非課税で預けたつもりのお金に、後から数十万円の贈与税がかかるんです。
契約の途中で贈与した人が亡くなると、その時点の残額は贈与した人の相続財産に加算されます。受け取った人が孫など子以外なら、2021年4月1日以後に拠出した分に対応する相続税額は2割加算の対象です。相続税がかかるかどうかの目安は相続税の基本|基礎控除・申告期限・かかる人を整理するで確かめられます。
都度の援助との比べ方|非課税になる範囲は重なる
親子や祖父母と孫のような扶養義務者の間で、生活費や育児費をその都度負担する援助は、通常必要と認められる範囲なら、この制度を使わなくても贈与税はかかりません。国税庁は、生活費に「治療費、養育費その他子育てに関する費用など」を含むとしています。出産費用や保育料を必要なときに親が払う形なら、口座を開く手間も50歳の課税の心配もありません。
気をつけたいのは、まとめて渡したお金を貯めておく場合です。国税庁のタックスアンサーは「生活費や教育費の名目で贈与を受けた場合であっても、それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかることになります。」と明記しています。一括贈与の制度が意味を持つのは、贈与する人が高齢で、必要な時期まで自分で払い続けられるか分からないなど、先に資金を移しておきたい場合です。
教育資金の一括贈与は2026年3月31日で終わっているので、学費の援助は都度の支払いで考えます。教育費の積み立て方は教育資金はいくら必要か 積立額の目安と準備の考え方を整理するで扱っています。
ここは誤解しやすいポイント
- 所得の判定は受け取る本人の所得で行います。共働きでも、本人の前年の合計所得金額が1,000万円を超えると使えません
- 子育て費用のうち育児・医療は未就学児までです。小学校以降の費用には使えません
- 残額が相続財産に加算されるとき、孫なら2割加算もあります。相続税がかかる家庭ほど、贈与する人の年齢も考えて拠出額を決めましょう
まとめ|入口の非課税より出口のルールで決める
- 18歳以上50歳未満の子や孫に1人1,000万円(結婚関係は300万円)まで非課税。拠出は2027年3月末まで
- 50歳の使い残しには一般税率で贈与税がかかり、贈与した人が亡くなれば残額は相続財産に戻る
- 必要なときに都度払う援助なら、同じ費用を非課税のまま負担できる場面も多い
よくある質問
- Q. 結婚・子育て資金の一括贈与は、いつまで使えますか。
- 適用されるのは、2015年4月1日から2027年(令和9年)3月31日までの間に拠出した分です。2025年度の税制改正で期限が2年延長されました。同じ仕組みの教育資金の一括贈与の特例は2026年3月31日で終わっており、2026年4月以後に新たに適用を受けることはできません。
- Q. 孫が50歳になったときに使い残しがあると、どうなりますか。
- 契約は受け取った人が50歳に達した日に終わり、残額はその年の贈与として贈与税の対象になります。2023年4月1日以後に拠出した分に対応する残額には、特例税率ではなく一般税率が適用されます。残額500万円なら、ほかに贈与がない場合で約53万円の贈与税になる計算です。
- Q. 贈与した祖父母が途中で亡くなった場合はどうなりますか。
- 契約期間中に贈与した人が亡くなると、その時点の残額は贈与した人の相続財産に加算されます。受け取った人が孫など子以外の場合、2021年4月1日以後に拠出した分に対応する相続税額は2割加算の対象になります。相続税がかかる規模の財産があるかどうかで、影響の大きさが変わります。
- Q. 指輪代や新婚旅行代にも使えますか。
- 使えません。結婚関係で対象になるのは、挙式・披露宴の費用、結婚を機に借りた新居の家賃や敷金・礼金など、新居への引越し費用の3種類です。婚活サービスの費用、両家の顔合わせや結納の費用、指輪代、新婚旅行代、家具・家電の購入費は対象外です。結婚関係の支出は合わせて300万円までです。
- Q. この制度を使わずに、出産費用を親が払うと贈与税はかかりますか。
- 親や祖父母などの扶養義務者が、治療費や養育費などの子育てに関する費用をその都度負担する場合は、通常必要と認められる範囲であれば贈与税はかかりません。ただし、生活費や教育費の名目で受け取ったお金を預金したり投資にあてたりすると、その部分には贈与税がかかります。
参考資料
- 国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」
- こども家庭庁「結婚・子育て資金の一括贈与に係る贈与税の非課税措置」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
- 関連ガイド:贈与税の基本|教育資金・住宅資金・暦年贈与で知っておきたいこと/相続時精算課税制度とは|暦年課税とどちらを選ぶか/生前贈与の持ち戻しが7年に延びた|いつから効くのかと対応の順番
本記事は2026年9月30日時点の公開情報をもとに作成しています。税額の計算例は、その年にほかの贈与がない前提で暦年課税の速算表を当てはめた概算です。 対象となる費用の細目や領収書の扱いは取扱金融機関によって運用が異なる場合があります。実際の手続きや税額は、金融機関や税務署、税理士にご確認ください。


