
親が亡くなって、預金と実家の土地が残った。相続税はいくらかかるのだろう、と考える人は多いでしょう。でも最初にすることは、税率を掛ける計算ではないんです。
相続税には基礎控除があり、遺産がその範囲に収まれば、原則として申告も納税もいりません。まずは財産と借金、法定相続人の人数を整理して、申告が必要になりそうかを確かめます。ただし、特例を使って税額が0円になる場合は、申告が必要なことがあります。
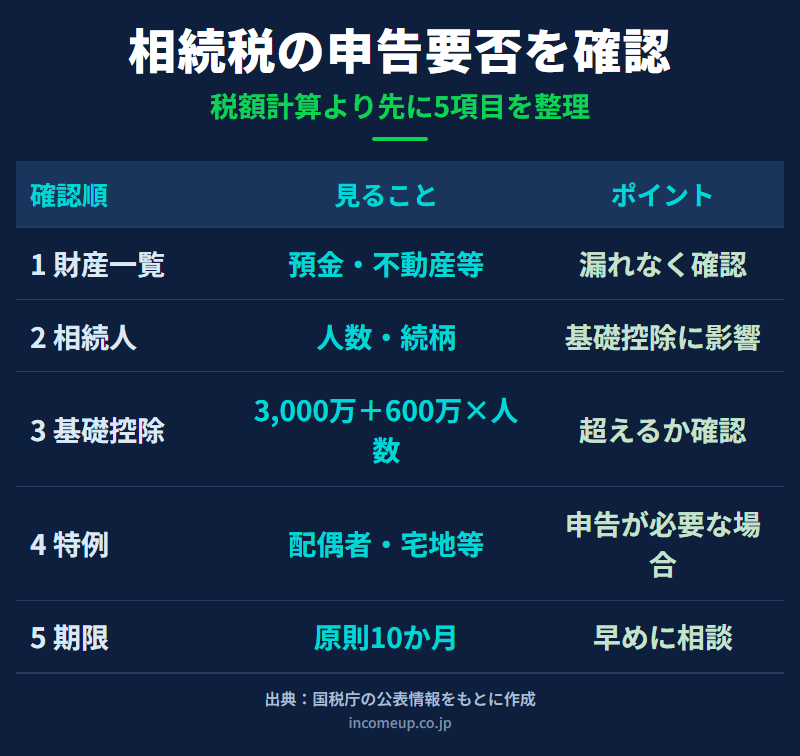
この記事で分かること
- 基礎控除の計算方法と、申告が必要かを確かめる順番
- 相続財産・債務として確認するもの
- 特例で税額が0円でも申告が必要になるケース
- 亡くなったことを知った日の翌日から10か月という申告期限
結論|基礎控除は「3,000万円+600万円×法定相続人の数」
遺産から借金や葬式費用を引き、一定の贈与財産を足した額が、3,000万円+600万円×法定相続人の数を超えなければ、原則として相続税の申告・納税は不要です。法定相続人が3人なら4,800万円です。超える場合の申告・納税は、原則として亡くなったことを知った日の翌日から10か月以内。配偶者の税額軽減や小規模宅地等の特例で0円になる場合も、申告が必要なことがあります。
基礎控除は法定相続人の数で決まる
3,000万円 + 600万円 × 法定相続人の数
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
この人数は、相続放棄した人がいても、放棄がなかったものとして数えます。また、養子を人数に含められる数には制限があります。家族の人数で決めずに、戸籍などで法定相続人を確かめましょう。
基礎控除を超えた分に、一律の税率を掛けるわけではありません。相続税の総額は、課税される遺産を法定相続分どおりに分けたと仮定して計算し、その後、実際に受け取った財産に応じて各人に割り振ります。
財産と債務を一覧にする
預貯金と自宅だけを足すと、申告が必要かを見誤ることがあります。名義や保管場所が分からない財産も含めて、まず一覧を作ります。
確認したい主な財産
- 預貯金、現金、証券口座、株式、投資信託
- 土地、建物、共有不動産、賃貸不動産
- 自動車、貴金属、貸付金など
- 一定の死亡保険金・死亡退職金
- 相続時精算課税を選択した贈与財産
- 相続開始前の一定期間内に受けた暦年贈与財産
死亡保険金や死亡退職金には、相続人が受け取った場合に「500万円×法定相続人の数」の非課税枠があるものもあります。ただ、契約内容、受取人、支給時期などで扱いが変わるので、保険だから全額非課税とは考えないでください。相続前のお金整理を参考に、口座・不動産・保険・借入の所在を一覧にしておくと安心です。
亡くなった人の借入金や未払金などの債務、一定の葬式費用は差し引けます。ただし、差し引ける範囲にはルールがあります。領収書、契約書、残高証明書を保管し、判断が難しい費用は税務署や税理士に確かめましょう。
基礎控除以下なら、原則として申告は不要
財産、債務、葬式費用、足し戻す贈与財産を確かめた結果、合計が基礎控除の範囲内なら、原則として申告・納税はいりません。確かめる順番は次のとおりです。
- 相続人と法定相続人の数を確認する
- 預貯金、不動産、有価証券、保険金などの財産を一覧にする
- 借入金などの債務と葬式費用を確認する
- 贈与財産や相続時精算課税の対象を確認する
- 正味の遺産額などと基礎控除額を比べる
- 使える可能性がある特例と申告期限を確認する
「預金と不動産をざっくり足したら基礎控除以下だった」では不十分です。不動産の評価、家族名義の預金(名義預金)、保険金、贈与財産に漏れがあると、判断が変わります。国税庁の相続税の申告要否判定コーナーも、おおよその目安を確かめる入口として使えます。
税額が0円でも申告が必要になる特例
配偶者の税額軽減は、配偶者が実際に受け取った正味の遺産額について、1億6,000万円か法定相続分相当額のどちらか多い金額まで、相続税がかからない制度です。配偶者なら自動で使えるわけではなく、原則として申告書と必要書類を出します。分け方が決まっていない(未分割の)財産は、原則として対象になりません。
小規模宅地等の特例は、亡くなった人などが住まいや事業に使っていた一定の土地の評価額を、要件を満たせば減らせる制度です。自宅の土地なら誰でも使えるわけではなく、土地の使い方、取得する人、同居の状況、保有・居住・事業継続などの要件を確かめる必要があります。不動産があるなら、不動産相続の最初の整理と合わせて早めに確認してください。
期限は10か月、遺産分割が終わらなくても延びない
申告と納税は、原則として亡くなったことを知った日の翌日から10か月以内です。1月6日に知った場合なら、通常はその年の11月6日が期限になります。申告先は、亡くなった人の死亡時の住所地を受け持つ税務署で、相続人の住所地の税務署ではありません。期限を過ぎると、加算税や延滞税がかかることがあります。
相続人どうしの話し合いがまとまらなくても、期限は自動では延びません。未分割のまま法定相続分などに従って申告し、分け方が決まった後に修正申告や更正の請求が必要になる場合があります。2つの特例も未分割では原則使えないので、必要な届出や見込書を含めて税務署・税理士に確かめましょう。
ここは誤解しやすいポイント
- 「税金が0円になりそう」と「申告しなくてよい」は同じではありません。特例を使うには申告が必要なことがあります
- 基礎控除の人数は、相続放棄した人も含めて数えます
- 遺産分割がまとまらなくても、10か月の期限は延びません
家族が集めたい資料と相談先
- 亡くなった人と相続人の戸籍関係書類
- 預貯金・証券口座の残高資料
- 固定資産税通知書、登記事項証明書、不動産資料
- 生命保険金・死亡退職金の支払通知書
- 借入金、未払金、葬式費用の資料
- 過去の贈与契約書、贈与税申告書
- 遺言書、遺産分割協議に関する資料
過去の贈与や相続時精算課税の利用状況は、贈与税の基本も見ながら整理します。不動産・非上場株式・海外財産がある、家族名義の預金や過去の贈与がある、相続人が多いか連絡が取れない、特例を使いたい、基礎控除を超えるか判断しにくい、期限まで時間が少ない。こうした場合は早めに相談しましょう。税額や申告は税務署や税理士、不動産登記は司法書士、相続人どうしの争いは弁護士が相談先です。
まとめ|税額の前に、申告が必要かを確かめる
- 基礎控除は3,000万円+600万円×法定相続人の数。範囲内なら原則として申告・納税は不要
- 保険金・贈与財産・債務・葬式費用まで含めて判断し、特例で0円になる場合も申告が必要なことがある
- 期限は原則、亡くなったことを知った日の翌日から10か月以内。遺産分割が終わらなくても延びない
よくある質問
- Q. 相続税はいくらからかかりますか?
- 正味の遺産額などが、3,000万円+600万円×法定相続人の数で計算する基礎控除額を超える場合に、相続税の申告・納税が必要になるのが基本です。ただし、財産評価、贈与財産の加算、特例などで判断が変わるため、財産一覧を作って確認します。
- Q. 遺産が基礎控除以下なら、相続税の申告は不要ですか?
- 原則として、課税価格の合計額が基礎控除額の範囲内なら申告・納税は不要です。ただし、財産の漏れや評価誤りがないか確認が必要です。また、配偶者の税額軽減や小規模宅地等の特例を使って税額を下げる場合は、申告が必要になることがあります。
- Q. 相続放棄をした人は、基礎控除の人数から外れますか?
- 基礎控除額を計算するときの法定相続人の数は、相続放棄がなかったものとして数えます。ただし、養子を法定相続人の数へ含められる人数には制限があります。個別の相続関係は税務署や税理士へ確認してください。
- Q. 配偶者が相続すれば、相続税は必ずかかりませんか?
- 必ず0円になるとは限りません。配偶者の税額軽減により、実際に取得した正味の遺産額が1億6,000万円または法定相続分相当額のどちらか多い金額まで税負担が軽減されますが、適用要件があり、原則として申告が必要です。
- Q. 相続税の申告期限はいつですか?
- 原則として、亡くなったことを知った日の翌日から10か月以内です。遺産分割がまとまっていない場合でも期限が自動で延びるわけではありません。財産確認や評価に時間がかかるため、早めに税務署や税理士へ相談します。
参考資料
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4205 相続税の申告と納税」
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」
- 国税庁「No.4126 相続財産から控除できる債務」
- 国税庁「No.4158 配偶者の税額の軽減」
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
- 国税庁「No.4208 相続財産が分割されていないときの申告」
- 国税庁「相続税の申告要否判定コーナー」
- 相続の前に家族で話しておきたいお金のこと
- 不動産を相続したら最初にやること
- 贈与税の基本
本記事は2026年10月26日時点の公開情報をもとに作成しています。一般的な制度情報を整理したもので、個別の申告要否・財産評価・税額を判断するものではありません。相続税制度や評価方法は変更される場合があります。最新情報は国税庁で確認し、具体的な申告は税務署または税理士へご相談ください。


