給料日までの生活費が足りない、急な医療費や家電の故障で手元の現金が尽きた。カードローンに頼る前に、公的な貸付がないか調べてみたものの、名前が似た資金がいくつもあって違いがわからない。 そうした場面で知っておきたいのが、全国の社会福祉協議会が窓口になる生活福祉資金貸付制度です。
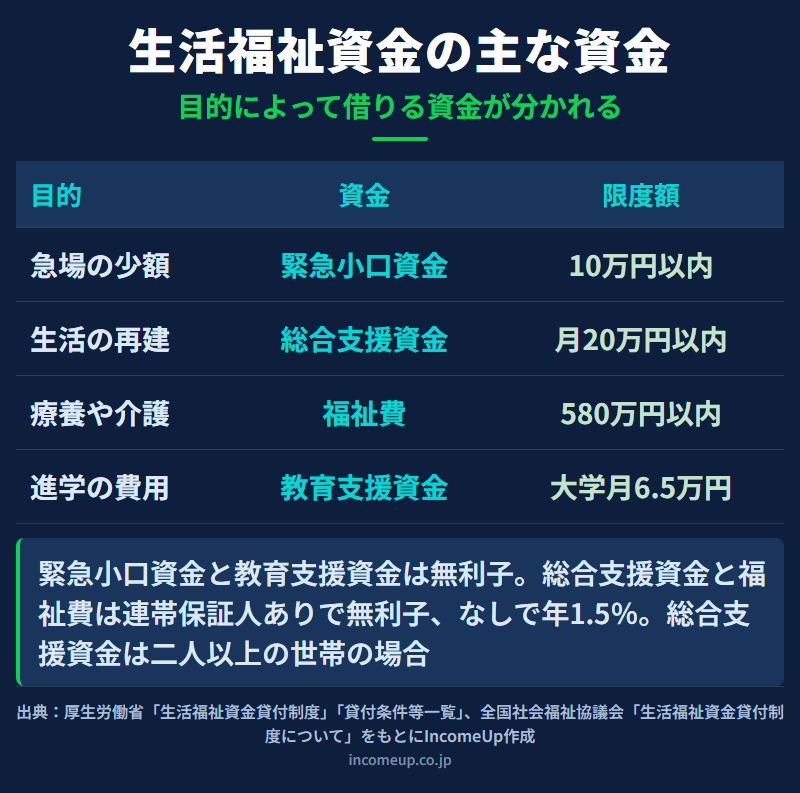
先に結論を書くと、生活福祉資金は「急場の少額」「生活再建までの生活費」「目的のはっきりした出費」で使う資金が分かれ、どれも申込から入金まで時間がかかります。 急ぎの少額なら緊急小口資金(10万円以内・無利子)、失業などで生活費そのものが足りないなら総合支援資金、療養や介護、災害などの出費なら福祉費が中心です。 厚生労働省と全国社会福祉協議会の公表資料をもとに、条件と順番を整理します。
この記事でわかること
- 生活福祉資金を借りられる世帯の条件
- 緊急小口資金と総合支援資金の限度額・利子・返済期間
- 療養・介護・災害などで使える福祉費の上限の目安
- 申込の窓口と、入金までに時間がかかる理由
- 借りる前に確かめておきたいこと
結論|目的で資金が分かれ、窓口は市区町村の社協
生活福祉資金貸付制度は、お金を貸すだけでなく、相談支援とあわせて世帯の自立を支える公的な貸付です。実施主体は都道府県社会福祉協議会で、申込や相談はお住まいの市区町村社会福祉協議会が受け付けます。 資金は総合支援資金・福祉資金(福祉費と緊急小口資金)・教育支援資金・不動産担保型生活資金の4種類に分かれています。
民間のローンとの大きな違いは、利子の低さと審査の考え方です。緊急小口資金と教育支援資金は無利子、それ以外も連帯保証人を立てれば無利子、立てなくても年1.5%です。 その一方で、厚生労働省は「貸付の決定に当たっては、貸付条件に加え、償還可能性の有無が考慮されることとなります」としており、返せる見込みがあるかどうかを含めて審査されます。
この記事で扱う範囲
ここで扱うのは、生活費や一時的な出費のための資金です。自宅を担保にする不動産担保型生活資金は リバースモーゲージとリ・バース60|自宅を担保に借りる3つの方法と使いみちの違いで、 家賃相当額を支給する住居確保給付金には 家賃保証会社とは|保証料の目安と連帯保証人との違いで触れています。
借りられる世帯|低所得・障害者・高齢者の3区分
対象は個人ではなく世帯単位で、次の3つの区分のいずれかに当てはまる必要があります。 低所得世帯について、厚生労働省は「必要な資金を他から借り受けることが困難な世帯(市町村民税非課税程度)」と定めています。
| 世帯の区分 | 主な条件 |
|---|---|
| 低所得世帯 | おおむね市町村民税非課税程度。都道府県の実情に応じた弾力的な運用が認められている |
| 障害者世帯 | 身体障害者手帳・療育手帳・精神障害者保健福祉手帳の交付を受けた人などがいる世帯。低所得は要件ではない |
| 高齢者世帯 | 65歳以上の人がいる世帯。福祉資金は日常生活で療養や介護が必要な高齢者がいる世帯に限られる |
全国社会福祉協議会の説明資料では、高齢者世帯の所得の目安として「高齢者を含む4人世帯でおおむね年収600万円程度の世帯」と示されています。 ただし、どの区分でも、ほかの公的制度で賄えるならそちらが優先です。
緊急小口資金|10万円以内・無利子・保証人不要
緊急小口資金は、緊急かつ一時的に生計の維持が難しくなったときに、少額の費用を貸し付ける資金です。2003年1月に創設されました。 全国社会福祉協議会の資料によれば、生活保護費や初回の給与が支給されるまでのつなぎとして借りる例が多くなっています。
| 項目 | 緊急小口資金の条件 |
|---|---|
| 貸付限度額 | 10万円以内 |
| 据置期間 | 貸付けの日から2か月以内 |
| 償還期限 | 据置期間経過後12か月以内 |
| 貸付利子 | 無利子 |
| 連帯保証人 | 不要 |
10万円を借りた場合、2か月の据置のあとに最長12か月で返します。均等に返すなら月あたり約8,400円です。 なお、緊急小口資金も、生活困窮者自立支援制度の自立相談支援事業を利用することが原則の要件になっています。背景に滞納や債務などの課題があることが多いためです。
総合支援資金|生活再建までの生活費を月単位で借りる
総合支援資金は、失業などで収入が減り、生活の立て直しに時間がかかる世帯向けの資金です。2009年10月に創設され、2015年度の生活困窮者自立支援制度の施行にあわせて、自立相談支援事業の利用が原則として要件になりました。 就労に向けた支援を受けながら借りる仕組みです。
| 費目 | 使いみち | 貸付限度額 |
|---|---|---|
| 生活支援費 | 生活再建までの生活費 | 二人以上 月20万円以内・単身 月15万円以内(原則3か月、最長12か月) |
| 住宅入居費 | 敷金・礼金など賃貸契約に必要な費用 | 40万円以内 |
| 一時生活再建費 | 技能習得の経費、滞納している公共料金の立て替え、債務整理の費用など | 60万円以内 |
生活支援費の据置期間は最終貸付日から6か月以内、償還期限は据置期間経過後10年以内です。利子は連帯保証人がいれば無利子、いなければ年1.5%で、保証人がいなくても借りられます。 たとえば二人世帯が月20万円を3か月借りると60万円になり、10年で返すなら月5,000円の返済が目安です。 延長して最長の12か月借りると合計240万円になり、10年返済でも月2万円の負担になるため、借りる額は収入が戻るまでに必要な分にとどめることが大切です。
福祉費|療養・介護・災害など目的ごとに上限がある
福祉費は、使いみちがはっきりした出費のための資金で、貸付限度額は580万円以内です。 ただし、実際には目的ごとに上限の目安と償還期間が決まっています。据置期間はいずれも6か月以内です。
| 主な目的 | 上限の目安 | 償還期間 |
|---|---|---|
| 療養とその期間の生計費(療養1年以内) | 170万円 | 5年 |
| 介護サービス等とその期間の生計費(1年以内) | 170万円 | 5年 |
| 住宅の増改築・補修 | 250万円 | 7年 |
| 災害で臨時に必要な経費 | 150万円 | 7年 |
| 福祉用具等の購入 | 170万円 | 8年 |
| 冠婚葬祭・転居・その他一時的な経費 | 各50万円 | 3年 |
全国社会福祉協議会の資料では、福祉費で最も多いのは「その他日常生活上一時的に必要な経費」で、冷蔵庫やエアコンなど健康に関わる家電の購入が多いとされています。 医療費そのものの負担を軽くしたいときは、借りる前に 高額療養費制度とは|医療費が高くなったときの自己負担を整理するで自己負担の上限を確かめてください。
高校や大学の学費には、別に教育支援資金があります。大学なら月6.5万円以内、入学時の就学支度費は50万円以内で、無利子です。 日本学生支援機構の奨学金や国の教育ローンとの比べ方は 奨学金と教育ローンの違い|教育費が足りないときの選択肢にまとめています。
借りる前に確かめておきたいこと
申込前のチェックリスト
- 即日には借りられない。全国社会福祉協議会も「償還の見込みが立つか、適切な審査が必要」とし、一定の時間がかかるとしている
- ほかの公的制度が優先される。失業給付や高額療養費などで賄えないかを先に確かめる
- 返済の計画を立ててから申し込む。月の返済額が家計で無理なく払えるかを見る
- 2020年からの新型コロナ特例貸付は、申請受付が2022年9月末で終わっている
すでにカードローンやリボ払いの返済で生活が回らないときは、新たに借りる前に返済の順番を見直すことが先です。 考え方はカードローンとリボ払いから抜ける順番|返済の優先順位と相談窓口で整理しています。
まとめ|困ったら早めに市区町村の社協へ相談する
生活福祉資金は、急場の少額なら緊急小口資金(10万円以内・無利子)、生活再建までの生活費なら総合支援資金(二人以上で月20万円以内)、療養や介護などの出費なら福祉費と、目的で使う資金が分かれます。 どれも民間のローンより利子が低い一方で、審査に時間がかかり、自立相談支援とあわせて利用する前提です。
手元の現金が尽きてからでは間に合わないこともあります。収入が減った、大きな出費が見えてきたという段階で、お住まいの市区町村社会福祉協議会に相談するのが確実です。 連絡先がわからないときは、生活福祉資金貸付制度コールセンター(0120-46-1999、平日9時〜17時)でも案内を受けられます。
よくある質問
- Q. 緊急小口資金はすぐに借りられますか?
- 即日には借りられません。申込は市区町村の社会福祉協議会で受け付け、返せる見込みがあるかを含めて審査されるため、入金までに一定の時間がかかります。生活困窮者自立支援制度の自立相談支援事業の利用も原則として要件になっているので、手元の現金が尽きる前に相談を始めることが大切です。
- Q. 連帯保証人がいなくても借りられますか?
- 借りられます。緊急小口資金と教育支援資金はもともと連帯保証人が不要です。総合支援資金と福祉費は連帯保証人が原則必要ですが、立てなくても貸付は可能で、その場合の利子は年1.5%になります。連帯保証人を立てれば無利子です。
- Q. どの世帯が対象になりますか?
- 低所得世帯・障害者世帯・高齢者世帯のいずれかです。低所得世帯は、必要な資金を他から借りることが難しい、おおむね市町村民税非課税程度の世帯です。障害者世帯は手帳の交付を受けた人などがいる世帯、高齢者世帯は65歳以上の人がいる世帯です。
- Q. 総合支援資金はいくらまで借りられますか?
- 生活支援費は、二人以上の世帯で月20万円以内、単身で月15万円以内です。貸付期間は原則3か月、最長12か月です。このほか、敷金・礼金など賃貸契約の費用に充てる住宅入居費が40万円以内、滞納している公共料金の立て替えなどに充てる一時生活再建費が60万円以内です。
参考資料
本記事は2026年10月12日時点の公開情報をもとに作成しています。貸付の可否や金額、必要書類は世帯の状況や都道府県社会福祉協議会の運用によって異なります。 実際の利用にあたっては、お住まいの市区町村社会福祉協議会でご確認ください。


