
合格通知が届いてほっとしたのもつかの間、入学金と前期の授業料の振込用紙が一緒に入っていた。一人暮らしをするなら、部屋代や家具の費用も重なります。貯蓄だけでは足りないとき、候補に上がるのが奨学金と教育ローンです。
どちらも教育費を補うお金ですが、仕組みは大きく違います。奨学金は学生本人が受け取る制度が中心で、返すタイプなら卒業後に本人が返します。教育ローンは主に保護者が借りて、保護者の家計から返していきます。どれくらいのお金が必要になるかは、教育費はいくらかかるかで進路別の目安を確かめられます。
この記事で分かること
- 奨学金と教育ローンで、誰が借りて誰が返すのか
- 入学前の支払いと、進学後の月々の費用で合う制度
- 無利子・有利子・固定金利の見方
- 教育費と親の老後資金を両立させる確認の順番
結論|誰が借りて、いつから、誰の家計で返すかで選ぶ
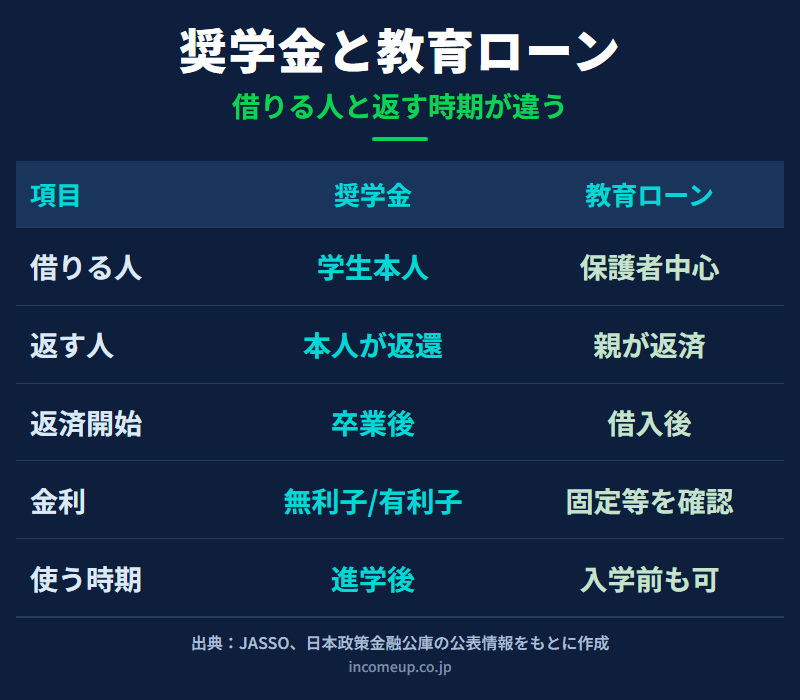
比べるときに最初に見るのは、金利ではありません。誰が借りて、いつから、誰の家計で返すのかです。貸与型の奨学金は子どもの卒業後の家計に、教育ローンは親の今と老後の家計に負担が乗ります。
| 項目 | 奨学金 | 教育ローン |
|---|---|---|
| 借りる人 | 学生本人が中心 | 保護者が中心 |
| 返す人 | 貸与型は学生本人 | 保護者 |
| 返済開始 | 卒業後が基本 | 借入後からが基本 |
| 使いやすい時期 | 進学後の月々の費用 | 入学前のまとまった費用 |
奨学金には「返さなくてよいもの」と「返すもの」がある
奨学金という言葉だけでは、返す必要があるかどうかは分かりません。JASSO(日本学生支援機構)の奨学金には、返さなくてよい給付奨学金と、返す必要がある貸与奨学金があります。
給付奨学金には、家計や学力などの基準があります。誰でも受けられるわけではないので、進学先、世帯の収入、本人の状況をもとに確かめましょう。
貸与奨学金は、利子のない第一種と、利子のある第二種に分かれます。教育費を一時的に支えてくれる一方、卒業後は本人が返していくお金です。
教育ローンは親の家計で返すお金
教育ローンは、主に保護者が借りて保護者が返すお金です。日本政策金融公庫の国の教育ローンのように、入学金や授業料、受験費用、住まいの費用など、幅広い教育関連の費用に使えるものがあります。
国の教育ローンは固定金利で、JASSOなどの奨学金と一緒に使えること、子ども1人につき一定額まで借りられることが案内されています。金利や上限額は変わるので、申し込むときに公式の情報を確かめてください。
借りたあとは、返済が親の家計に乗ります。住宅ローン、下の子の教育費、親自身の老後資金と一緒に見ておきたいところです。
入学前のお金と、進学後の月々のお金
入学金や前期の授業料は、合格後すぐに納付期限が来ることがあります。このタイミングでは、奨学金の入金が間に合わない場合があるんです。
教育ローンには受験前や入学前から申し込めるものがあり、まとまった支払いに使いやすいことがあります。ただし、審査、必要書類、入金までの期間、返済が始まる時期は事前に確認が必要です。学校の納付期限と、奨学金・教育ローンの入金時期を並べてみましょう。
貸与奨学金を選べば、卒業後の子どもの手取りから、家賃や生活費と並んで返済が出ていきます。結婚や住宅購入、将来の資産形成にも響くことがあるでしょう。教育ローンなら子どもの負担は軽くなりますが、その分が親の老後に残ります。
金利は種類ごとに見る
金利の見方も制度ごとに違います。奨学金は第一種が無利子、第二種が有利子です。教育ローンは、金融機関や制度によって金利、固定か変動か、保証料、返済期間が違います。
国の教育ローンは固定金利と案内されていますが、金利の水準は時期によって変わります。比べるときは、金利だけでなく、借入額、返済期間、返済を待ってもらえる期間(据置期間)、保証料、毎月の返済額まで合わせて見ましょう。
足りないときの確認順と、親子で決めておくこと
奨学金と教育ローンだけで考えないことも大切です。学校独自の奨学金、授業料の減免、自治体の支援、企業や団体の奨学金、祖父母からの支援もあります。祖父母からの支援は、必要なときにその都度受け取るのか、まとめてもらうのかで税金の確認点が変わります。詳しくは贈与税の基本で確かめてください。
- 入学前に必要な金額と納付期限を確認する
- 進学後に毎月足りない金額を確認する
- 給付奨学金や授業料減免の対象になるか確認する
- 貸与奨学金で本人が返還する金額を試算する
- 教育ローンで親が返済する金額を試算する
- 親の老後資金と生活防衛資金に影響がないか確認する
借りる前には、入学前のお金を誰が用意するか、毎月の学費と生活費の不足をアルバイト・仕送り・家賃の分担でどう埋めるか、返すのが難しくなったらどこに相談するかを親子で話しておきましょう。教育費と老後資金を同時に見る考え方は教育費と老後資金を両立する家計の考え方で扱っています。
ここは誤解しやすいポイント
- 「奨学金」は返さなくてよいお金とは限りません。貸与型は卒業後に本人が返します
- 親子で「誰が返すか」をあいまいにしたまま借りると、卒業後の家計のもめごとにつながりやすくなります
- 近いうちに使う教育費は、投資商品ではなく現金・預金で用意するのが基本です。家計全体の現金の持ち方は生活防衛資金はいくら必要かで確かめられます
まとめ|返す人と返す時期を決めてから借りる
- 貸与奨学金は学生本人が卒業後に返し、教育ローンは保護者が借入後から返す
- 入学前のまとまった支払いは教育ローン、進学後の月々の費用は奨学金が合いやすい
- 給付奨学金・学校独自制度・家族の支援も組み合わせ、親子それぞれの返済負担を先に確かめる
よくある質問
- Q. 奨学金と教育ローンは何が違いますか?
- 大きな違いは、誰が借りて誰が返すかです。JASSOの貸与奨学金は学生本人が借り、卒業後に本人が返還するのが基本です。教育ローンは主に保護者が借り、借入後に保護者の家計から返済します。
- Q. 奨学金は返さなくてよいお金ですか?
- 奨学金には返済不要の給付型と、返済が必要な貸与型があります。JASSOの貸与奨学金には無利子の第一種奨学金と有利子の第二種奨学金があります。名前だけで判断せず、給付か貸与かを確認してください。
- Q. 教育ローンは卒業後から返済すればよいですか?
- 一般に教育ローンは、借入後に返済が始まるものとして考えます。元金据置ができる場合もありますが、利息負担や返済期間、親の家計への影響を確認してください。卒業後に学生本人が返す貸与奨学金とは仕組みが違います。
- Q. 入学金など入学前に必要なお金には、どちらが使いやすいですか?
- 入学前のまとまった支払いには、教育ローンの方が使いやすい場合があります。奨学金は進学後に月々支給されるものが多く、入学金の支払時期に間に合わないことがあります。学校の納付期限と入金時期を必ず確認してください。
- Q. 親の老後資金を崩して教育費を払うべきですか?
- 教育費は大切ですが、親の老後資金をすべて崩す前提は避けます。給付奨学金、貸与奨学金、教育ローン、貯蓄、祖父母支援、学校独自制度を組み合わせ、親子それぞれの将来負担を見て判断します。
参考資料
- 日本学生支援機構「奨学金制度の種類と概要」
- 日本学生支援機構「給付奨学金(返済不要)」
- 日本学生支援機構「貸与奨学金(返済必要)」
- 日本政策金融公庫「教育一般貸付(国の教育ローン)」
- 日本政策金融公庫「よくあるご質問 国の教育ローンのご利用をお考えの方」
- 教育費はいくらかかるか|幼稚園から大学まで、公立・私立・塾代・入学金の目安
- 教育費と老後資金を両立する家計の考え方|親世代が無理をしない準備法
- 贈与税の基本|教育資金・住宅資金・暦年贈与で知っておきたいこと
- 生活防衛資金はいくら必要か|投資を始める前に現金で備える考え方
ご注意
本記事は2026年10月26日時点の公開情報をもとに作成しています。一般的な制度情報を整理したもので、個別の奨学金採用、融資審査、税務判断、家計判断を助言するものではありません。奨学金制度、教育ローンの金利・上限額・返済条件は変更される場合があります。最新情報はJASSO、日本政策金融公庫、進学先、金融機関、自治体等で確認してください。


