
10月から11月にかけて、勤務先から年末調整の書類がまとめて届きます。似た名前の申告書が3枚並び、何をどこに書くのか分からないまま、去年の控えを写して出している人も多いでしょう。
ところが2026年(令和8年)分は、基礎控除の額や扶養の所得要件が年の途中で変わりました。去年と同じ書き方では、控除を取りこぼすことがあるんです。3枚の役割と、今年とくに見直したい欄を順に見ていきましょう。
この記事で分かること
結論|令和8年分は「家族の欄」と「保険料の欄」を見直す
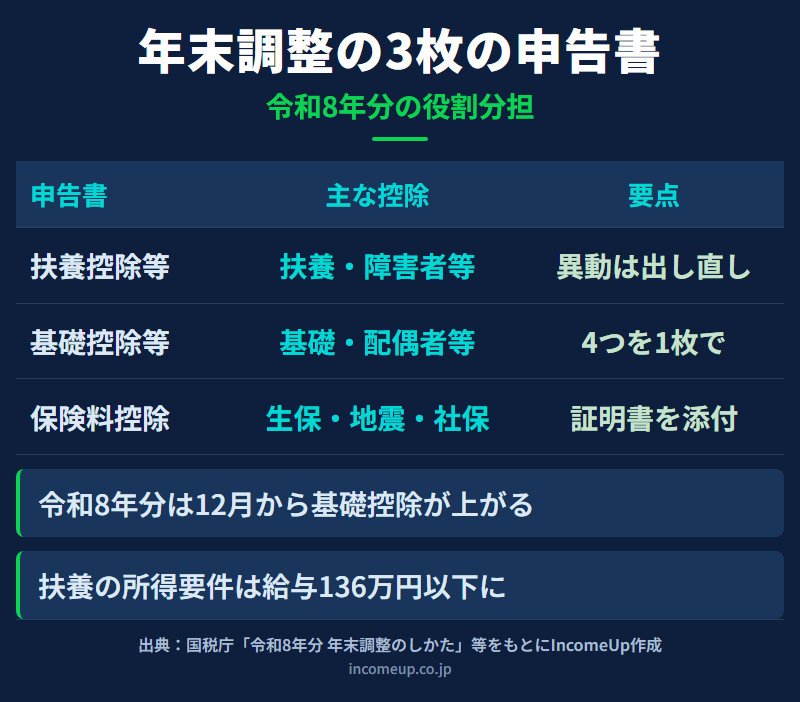
3枚は「扶養」「基礎控除と配偶者」「保険料」で役割が分かれています。令和8年分は、合計所得489万円以下なら基礎控除が104万円に上がり、扶養親族の所得要件は62万円以下(給与だけなら136万円以下)に広がりました。
そのため、去年は扶養に入れなかった家族が今年は入れる場合があります。また、23歳未満の扶養親族がいると、一般の生命保険料控除の上限が4万円から6万円に上がります。どちらも申告書に書かなければ反映されません。
令和8年分は12月から変わる|基礎控除と扶養の所得要件
令和8年度税制改正による基礎控除の引上げなどは、2026年12月1日に施行され、令和8年分の所得税から適用されます。国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としています。毎月の天引きは11月まで改正前のままで、1年分の差額は12月の年末調整でまとめて精算されます。
| 合計所得金額 | 令和8年分の基礎控除 | 改正前 |
|---|---|---|
| 132万円以下 | 104万円 | 95万円 |
| 132万円超336万円以下 | 104万円 | 88万円 |
| 336万円超489万円以下 | 104万円 | 68万円 |
| 489万円超655万円以下 | 67万円 | 63万円 |
| 655万円超2,350万円以下 | 62万円 | 58万円 |
基礎控除が36万円増える人なら、所得税率5%で1万8,000円、10%で3万6,000円、所得税が軽くなる計算です(復興特別所得税を除く)。あわせて給与所得控除の最低保障額が65万円から74万円に上がり、扶養親族などの所得要件も次のように変わりました。
| 区分 | 改正後(給与だけの場合) | 改正前(給与だけの場合) |
|---|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下(136万円以下) | 58万円以下(123万円以下) |
| 特定親族 | 62万円超123万円以下(136万円超197万円以下) | 58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象 | 62万円超133万円以下(136万円超207万円以下) | 58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生 | 89万円以下(163万円以下) | 85万円以下(150万円以下) |
年収の壁そのものの考え方は、配偶者なら配偶者の扶養と税金・社会保険、大学生の子どもなら大学生の扶養と年収の壁で扱っています。
扶養控除等申告書|年初に出したものを見直す
1枚目の扶養控除等(異動)申告書は、扶養親族や障害者、ひとり親などの控除を受けるための書類です。本来はその年の最初の給与を受け取る前日までに出し、毎月の天引き額の計算に使われています。年末に確かめるのは、年初に書いた内容が今も正しいかです。家族の収入の見込みが変わった、子どもが就職した、同居の親が70歳になった。こうした異動があれば、書き直して出し直します。
令和8年分は、この出し直しがとくに大事です。国税庁は、所得要件の改正で新たに扶養親族などの要件を満たす親族について、扶養控除などを受けるには扶養控除等(異動)申告書等の提出が必要としています。例えば、パート収入130万円の家族は、改正前(123万円以下)では扶養親族に入れませんでした。令和8年分は136万円以下なので対象になります。年初に書いていなければ、自動では反映されません。
この時期には、翌年(令和9年分)の扶養控除等申告書も一緒に配られるのが一般的です。取り違えないよう、用紙の右上の年分を確かめてから書きましょう。なお、この申告書は住民税の「給与所得者の扶養親族申告書」と一体の様式で、16歳未満の子どもの欄は住民税のために使われます。
基礎控除申告書兼…|4つの控除を1枚で申告する
2枚目は、正式には「基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」。名前のとおり、4つの控除を1枚で申告します。国税庁の案内では「令和8年分の様式は、令和8年12月1日以後に行う年末調整において使用します」とされ、改正後の控除額で計算する前提の様式です。
- 基礎控除:本人の合計所得金額の見積額を書き、上の表の区分に当てはめます。給与だけなら、年収から給与所得控除を差し引いた額が合計所得金額です。
- 配偶者控除・配偶者特別控除:本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が133万円以下のときに使います。本人が900万円以下で配偶者が62万円以下なら、配偶者控除は38万円です。
- 特定親族特別控除:19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下の人が対象です。控除額は最大63万円で、親族の所得が増えるにつれて段階的に小さくなります。
- 所得金額調整控除:給与収入が850万円を超え、23歳未満の扶養親族がいる人などが対象です。(給与収入(1,000万円が上限)-850万円)×10%を給与所得から差し引け、最大15万円です。
保険料控除申告書|証明書の数字を区分ごとに写す
3枚目は、保険会社や日本年金機構から届く控除証明書の数字を、区分ごとに写す書類です。生命保険料は「一般」「介護医療」「個人年金」の3区分で、さらに2012年1月1日以後の契約(新)とそれ以前の契約(旧)で欄が分かれます。新制度の所得税の控除額は1区分あたり最高4万円、3区分の合計で最高12万円です。
令和8年分は、23歳未満の扶養親族がいる場合の特例が加わりました。新制度の一般生命保険料の控除額が次のように変わり、上限が4万円から6万円に上がります。3区分の合計の上限は12万円のままです。
| 年間の新生命保険料(一般) | 令和8年分の控除額(特例) |
|---|---|
| 3万円以下 | 支払った保険料の全額 |
| 3万円超6万円以下 | 保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
この特例を受けるには、申告書の該当欄に23歳未満の扶養親族を書きます。対象となる扶養親族の所得要件も、令和8年分は62万円以下(給与だけなら136万円以下)です。保険そのものの見直しは生命保険の見直し方で扱っています。
社会保険料の欄には、給与から天引きされた分ではなく自分で納めた分を書きます。生計を一にする家族の国民年金保険料を代わりに納めた場合も対象で、国民年金保険料は支払を証する書類の添付が必要です。iDeCoの掛金を口座振替で自分で納めている人は、小規模企業共済等掛金控除の欄へ。地震保険料控除は、所得税で最高5万円です。
ここは誤解しやすいポイント
- 家族の欄は「収入」ではなく所得を書く欄です。給与なら給与所得控除を引いた後の額に直します。令和8年分は、給与収入190万円以下なら給与所得控除は74万円です
- 生命保険料・地震保険料の控除は、支払額を証する書類の添付が原則です。省けるのは旧生命保険料で、支払額から剰余金や割戻金を引いた残りが9,000円以下のときだけ。新契約は金額にかかわらず添付が必要なので、証明書は捨てずに保管しておきます
書き漏らした控除は確定申告で取り戻せる
締め切りに間に合わなかった控除や、出した後に気づいた書き漏らしは、翌年の確定申告(還付申告)で取り戻せます。医療費控除やふるさと納税(ワンストップ特例を使わない場合)のように、もともと年末調整では受けられない控除も確定申告で申告します。どんな場合に申告が必要かは確定申告が必要な人・不要な人で整理しています。
年末調整の結果は、翌年1月ごろに受け取る源泉徴収票に表れます。「所得控除の額の合計額」や控除対象扶養親族の人数が、申告書に書いた内容と合っているかを確かめましょう。見方は源泉徴収票の読み方を参照してください。
まとめ|控えを写す前に、家族の所得と証明書をそろえる
- 3枚は「扶養」「基礎控除と配偶者」「保険料」で役割が分かれる
- 令和8年分は扶養の所得要件が給与だけなら136万円以下に広がり、年初に書かなかった家族が入れる場合がある
- 23歳未満の扶養親族がいる世帯は、一般の生命保険料控除の上限が6万円になる
よくある質問
- Q. 年末調整の申告書は3枚とも出さないといけませんか
- 扶養控除等申告書は、給与を受け取る人が原則として提出する書類です。基礎控除申告書兼配偶者控除等申告書等は、基礎控除を受けるために通常は提出します。保険料控除申告書は、生命保険料や地震保険料、自分で納めた社会保険料などの控除を受ける場合に提出します。該当する控除がなければ、その申告書は出さなくても構いません。
- Q. 令和8年分で扶養に入れる家族の収入はいくらまでですか
- 扶養親族と同一生計配偶者の所得要件は、合計所得金額62万円以下です。収入が給与だけなら136万円以下が目安になります。改正前は58万円以下(給与だけなら123万円以下)だったため、年収123万円超136万円以下の家族は令和8年分から新たに対象になります。年初の扶養控除等申告書に書いていない場合は、出し直しが必要です。
- Q. 23歳未満の子どもがいると生命保険料控除はどう変わりますか
- 令和8年分は、23歳未満の扶養親族がいる場合、新制度の一般生命保険料の控除額の上限が4万円から6万円に上がります。年間の保険料が12万円を超えると一律6万円です。一般・介護医療・個人年金の3区分を合わせた上限は12万円のままです。特例を受けるには、保険料控除申告書の該当欄に扶養親族を記入します。
- Q. 年末調整で書き忘れた控除はどうなりますか
- 書き漏らした控除は、翌年の確定申告(還付申告)で申告すれば取り戻せます。還付申告は、その年の翌年1月1日から5年間提出できます。勤務先が年末調整をやり直してくれる場合もあるので、源泉徴収票を受け取る前に気づいたときは、まず担当部署に相談します。
参考資料
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
- 国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
- 国税庁「A2-3 給与所得者の保険料控除の申告」
- 国税庁「No.1140 生命保険料控除」
- 国税庁「No.1411 所得金額調整控除」
本記事は2026年9月24日時点の公開情報をもとに作成しています。 金額は所得税の控除額で、住民税の控除額は別に定められています。 年末調整の書類の配布時期や提出方法(紙・電子)は勤務先によって異なります。 個別の控除の可否は、勤務先の担当部署や税務署、税理士にご確認ください。


