
大学生の子どもから「バイトのシフトを増やしたいんだけど、扶養って大丈夫?」と聞かれたら、すぐに答えられるでしょうか。教育費が重い時期ほど、子どもの収入を家計の助けにしたくなる場面もあります。
ただ、大学生の扶養は一つの年収ラインでは決まりません。親の税金、健康保険、親の会社の手当、そして大学生本人の税金。この4つを分けて見ると、136万円・150万円・197万円という数字がそれぞれ何の話なのかが見えてきます。
この記事で分かること
- 136万円・150万円・197万円が、それぞれどの制度の線なのか
- 19歳以上23歳未満の子どもに使える特定扶養親族と特定親族特別控除
- 大学生本人の税金と、親の会社の家族手当の確認先
- 教育費の不足をアルバイトだけで埋めない考え方
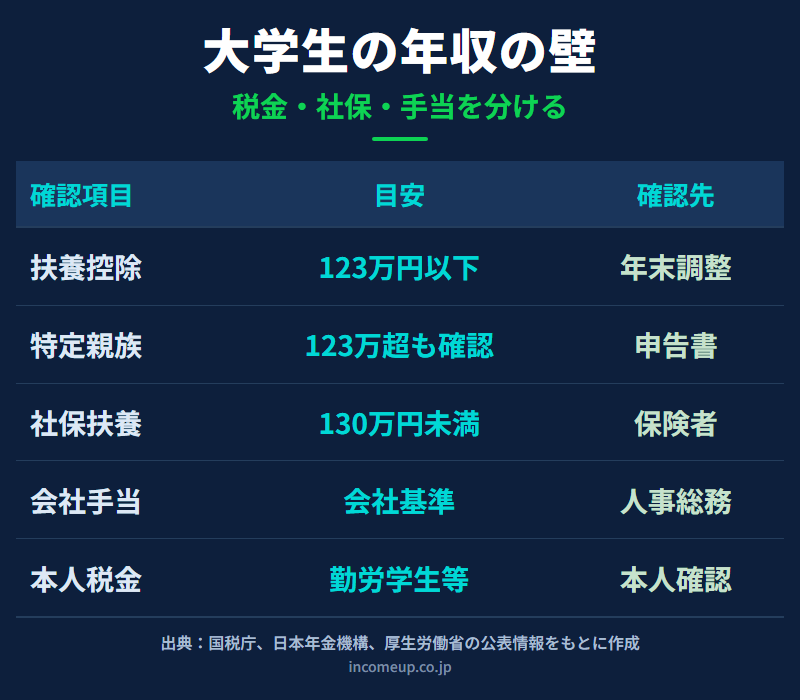
結論|給与だけなら136万円以下が扶養控除の目安、150万円は健康保険の話
令和8年分(2026年分)は、アルバイト給与だけの大学生なら、給与収入136万円以下が親の扶養控除の所得要件の目安です。136万円を超えても197万円以下なら、特定親族特別控除で親が控除を受けられる場合があります。150万円は親の税金ではなく、19歳以上23歳未満の健康保険の扶養の線です。
| 確認する制度 | 見ること | 確認先 |
|---|---|---|
| 親の税金 | 扶養控除、特定親族特別控除 | 勤務先・税務署 |
| 社会保険 | 健康保険の被扶養者認定 | 親の勤務先・保険者 |
| 会社手当 | 家族手当・扶養手当 | 親の勤務先 |
親の税金は「年収」ではなく「所得」で見る
親の扶養控除を考えるとき、見るのは子どもの年収そのものではありません。年収から、会社員に認められた経費の目安(給与所得控除)を差し引いた後の金額、つまり合計所得金額です。
令和8年度税制改正で、給与所得控除の最低保障額は令和8・9年分について74万円(令和7年分は65万円)に引き上げられました。扶養親族の所得要件も、令和8年分から合計所得金額62万円以下(令和7年分は58万円以下)に改正されています(国税庁)。給与だけの大学生なら、次の引き算で136万円という目安が出てきます。
給与収入136万円 - 給与所得控除74万円 = 合計所得金額62万円
その年の12月31日時点で19歳以上23歳未満の子どもは、生計を一にしていることなどの要件を満たすと特定扶養親族になります。この場合、親は所得税で63万円の扶養控除を受けられることがあります。ただし、収入要件を超えると、大学生でもこの控除は使えません。
136万円を少し超えても、すぐにゼロにはならない
令和7年度税制改正で新しくできたのが、特定親族特別控除です。国税庁によると、特定親族は生計を一にする19歳以上23歳未満の親族(配偶者や専従者等を除く)で、令和8年分は合計所得金額が62万円超123万円以下の人です。給与だけで見ると、給与収入136万円超197万円以下(令和7年分は123万円超188万円以下)にあたります。
控除額は特定親族1人につき最高63万円で、子どもの所得が増えるにつれて段階的に小さくなります。136万円を少し超えたからといって、親の控除がいきなりなくなるわけではないんです。
年末調整で受けるには、給与所得者の特定親族特別控除申告書など必要な申告書を勤務先へ出します。子どもの見込み収入と最終的な年収がずれたときは、年末調整や確定申告で直すことがあります。
150万円は健康保険の扶養の線
よく聞く「130万円の壁」(19歳以上23歳未満は150万円)は、親の扶養控除や特定親族特別控除とは別の制度です。主に、健康保険の被扶養者として認められるかどうかの収入要件として使われます。
日本年金機構は、健康保険の被扶養者認定の年間収入要件を原則130万円未満としていますが、19歳以上23歳未満の人(配偶者を除く)は、2025年10月1日以降の認定から150万円未満に引き上げています。年齢はその年の12月31日時点で判定します。実際には、収入の見込み、同居か別居か、仕送り、親の収入、加入している健康保険の判断も関係します。
また、大学生本人の働き方によっては、アルバイト先で健康保険・厚生年金に入ることもあります。親の勤務先や保険者、本人の勤務先にそれぞれ確認しましょう。
大学生本人の税金と、親の会社の手当
収入が増えると、大学生本人にも所得税や住民税がかかる場合があります。勤労学生控除を使えることもありますが、これは親の控除とは別の制度です。勤労学生の合計所得金額の要件も、令和8年分から89万円以下(給与だけなら163万円以下)に見直されています。本人の年末調整や確定申告、住民税の申告が必要かどうかも見ておきましょう。
親の勤務先の家族手当・扶養手当・子ども手当は、税法とは別の独自の収入基準を設けていることがあります。税金では特定親族特別控除が使えても手当は止まる、反対に税法上の扶養から外れても手当が一定期間残る、ということもあります。就業規則や人事・総務で確かめてください。
ここは誤解しやすいポイント
- 136万円は税金の目安で、150万円は健康保険の目安です。同じ「扶養」でも、確認先が違います
- 税金で控除が使えても、親の会社の家族手当は別基準で止まることがあります
- 副業や雑所得など給与以外の収入があると、給与収入だけの目安はそのまま当てはまりません
教育費の不足は、アルバイトだけで埋めない
教育費が足りないとき、子どものアルバイトを増やすのは一つの方法です。でも働きすぎると、学業や体調に加え、親の控除、健康保険の扶養、本人の税金にまで響きます。
奨学金、教育ローン、学校独自の奨学金、授業料減免、祖父母からの支援、家計の見直しと組み合わせて考えましょう。比べ方は奨学金と教育ローンの違い、家計全体の配分は教育費と老後資金を両立する家計の考え方で扱っています。
親子で確認するチェックリスト
- 子どもの年齢がその年12月31日時点で19歳以上23歳未満か
- アルバイト収入は給与だけか、副業・雑所得等もあるか
- 給与収入136万円以下で特定扶養親族に該当するか
- 136万円超197万円以下で特定親族特別控除の対象になるか
- 親の勤務先に申告書を提出したか
- 健康保険の被扶養者認定の150万円の線を確認したか
- 親の会社の家族手当・扶養手当の基準を確認したか
- 大学生本人の所得税・住民税・社会保険を確認したか
まとめ|線ごとに「何の制度か」を分ける
- 給与だけなら、136万円以下が親の扶養控除の目安。19歳以上23歳未満なら特定扶養親族として63万円の控除がありうる
- 136万円超197万円以下は、特定親族特別控除で親が控除を受けられる場合がある
- 150万円は19歳以上23歳未満の健康保険の扶養の線。親の会社の手当と本人の税金は別に確認する
よくある質問
- Q. 大学生の子どもがアルバイトをすると、親の扶養はどうなりますか?
- 税金の扶養、社会保険の扶養、勤務先の家族手当を分けて確認します。所得税では、令和8年分は、給与のみなら給与収入136万円以下が扶養控除の所得要件62万円以下の目安です。19歳以上23歳未満で所得要件を満たす場合、特定扶養親族として親が63万円の扶養控除を受けられる場合があります。
- Q. 特定親族特別控除とは何ですか?
- 令和7年度税制改正で創設された所得税の控除です。生計を一にする19歳以上23歳未満の親族の合計所得金額が、令和8年分は62万円超123万円以下の場合、親などがその所得に応じて最高63万円の控除を受けられます。給与だけなら、おおむね136万円超197万円以下が対象範囲になります。
- Q. 子どもの年収が136万円を超えたら、親の控除はすぐゼロになりますか?
- すぐゼロになるとは限りません。特定扶養親族の扶養控除は所得要件を超えると使えませんが、19歳以上23歳未満など一定の親族は、特定親族特別控除の対象になる場合があります。控除額は所得に応じて段階的に変わります。
- Q. 130万円・150万円の壁も親の税金の話ですか?
- 違います。主に健康保険の被扶養者認定で使われる社会保険の目安です。19歳以上23歳未満の人は、2025年10月1日以降の認定から年収150万円未満が目安になりました。親の所得税の扶養控除や特定親族特別控除とは別制度なので、親の勤務先や保険者に確認してください。
- Q. 大学生本人にも税金はかかりますか?
- 収入が増えれば、大学生本人にも所得税や住民税がかかる場合があります。勤労学生控除を使える場合もありますが、親の扶養控除や特定親族特別控除、社会保険の扶養とは別に確認します。年末調整や確定申告が必要になることもあります。
参考資料
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点(基礎控除の引上げ等)
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1410 給与所得控除」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
- 奨学金と教育ローンの違い
- 教育費と老後資金を両立する家計の考え方
ご注意
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は一般的な制度情報を整理したもので、個別の年末調整、扶養控除、特定親族特別控除、社会保険の被扶養者認定、会社手当の可否を判断するものではありません。最新情報は国税庁、勤務先、加入している健康保険、日本年金機構、自治体等で確認してください。


