
親が入院したとき、病院の支払いをどの口座からすればいいか、すぐに答えられるでしょうか。通帳がどこにあるのか、保険はどこの会社か、実家の固定資産税の通知はどこに届いているのか。元気なうちは本人が当たり前にこなしていたことも、認知症などで判断する力が落ちると、家族だけでは動かせなくなることがあります。
大事なのは、認知症になってから慌てることではありません。本人が判断できるうちに、何がどこにあるかを家族で共有し、誰がどこまで手伝えるかの仕組みを選んでおくこと。その仕組みには、成年後見、任意後見、家族信託などがあり、それぞれ得意なことが違うんです。
この記事で分かること
- 認知症の前に家族で一覧にしておきたいお金の情報
- 子どもでも親の口座を自由に使えない理由
- 成年後見・任意後見・家族信託の違いと使い分け
- 家族で話す順番と、目的ごとの相談先
結論|元気なうちに「情報」を集め、「権限」の仕組みを選ぶ
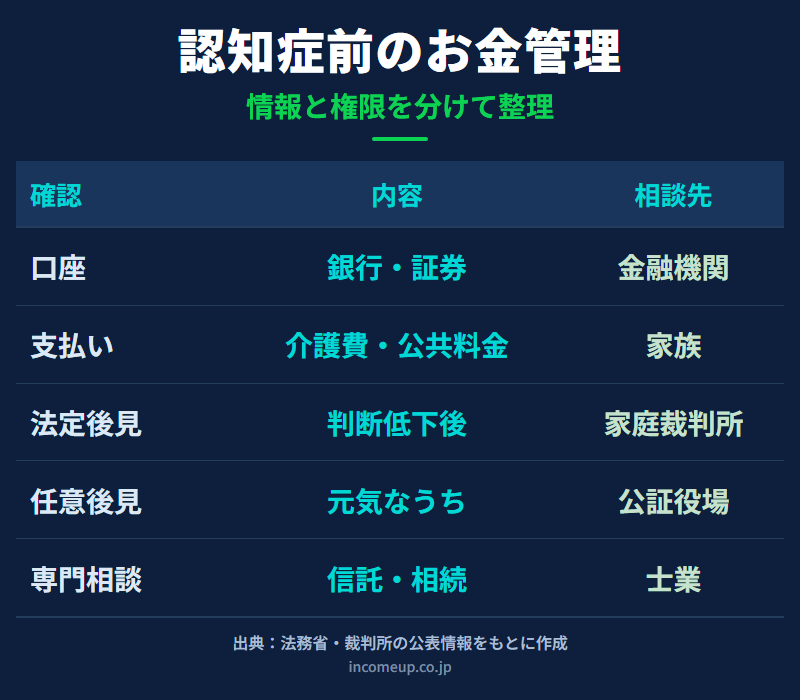
準備は2つに分けて考えます。一つは情報で、どこに口座や保険、不動産があり、どこへ連絡すればよいかの一覧です。もう一つは権限で、判断する力が落ちた後に、誰がどの範囲で財産を管理できるかという仕組みです。
情報は今日からでも集められます。権限の仕組みは、成年後見・任意後見・家族信託のどれか一つで足りるとは限らず、目的に合わせて組み合わせるのが現実的です。家族の善意だけで財産を動かせるとは考えないことが出発点になります。
まず、どこに何があるかの一覧を作る
最初から金額を細かく聞き出す必要はありません。親が身構えるようなら、「入院や介護が必要になったときに困らないよう、連絡先だけまとめておきたい」と伝えると話しやすくなります。
- 銀行口座、ゆうちょ、ネット銀行、証券口座やNISA
- 生命保険、医療保険、個人年金保険
- 不動産と固定資産税の通知書、年金の振込口座
- 介護費・医療費・公共料金・カード決済の支払い口座、借入や保証の有無
暗証番号やパスワードを共有するための一覧ではありません。どこに何があり、誰に連絡すればよいかを残すのが目的です。通帳や保険証券の保管場所も、あわせて確かめておきましょう。
子どもでも、親の口座は自由に使えない
親子であっても、親の預金は親本人の財産です。介護費や生活費を払うためであっても、本人の意思の確認や委任、金融機関ごとの手続きが必要になります。
判断する力が落ちると、引き出しや解約、名義変更、投資信託の売却などが止められることがあります。通帳やカードを家族が持っていても、本人のための支払いだと後から説明できるようにしておくことが大切です。元気なうちに、金融機関で代理人の手続きを確かめておくと安心でしょう。口座が止まる前後にできることは親の口座が凍結される前と後にできることで整理しています。
成年後見|判断する力が落ちた後に、家庭裁判所が選ぶ
判断する力が十分でない人を守るために、家庭裁判所が支援する人を選び、財産の管理や契約を手伝ってもらう仕組みを成年後見制度といいます。判断する力が落ちた後に家庭裁判所へ申し立てて使うもので、力の程度に応じて後見・保佐・補助の3つがあります。これを法定後見と呼び、誰が選ばれるかは家庭裁判所が決めます。
注意したいのは、本人の財産を守るための制度だということです。家族の都合で自由にお金を使ったり、相続対策や贈与を進めたりするための制度ではありません。かかる費用は成年後見制度にかかるお金にまとめています。
任意後見|元気なうちに、任せる人を決めておく
本人に判断する力があるうちに、「将来はこの人に支えてもらう」と契約しておくのが任意後見です。任せる相手を本人が選べるのが、法定後見との大きな違いです。
ただし、契約しただけではまだ始まりません。判断する力が落ちた後、家庭裁判所が任意後見監督人を選んでから、はじめて任意後見人が動けるようになります。生活や療養、財産の管理など、本人の暮らし全体を支える仕組みです。
家族信託|特定の財産の管理を、契約で家族に託す
財産を持つ親が、信頼できる家族に「この財産を、この目的で管理して」と契約で託すのが家族信託です。法律上は民事信託の一つで、託す人を委託者、管理する人を受託者、利益を受ける人を受益者と呼びます。たとえば父が委託者と受益者、長男が受託者になり、実家や賃貸物件を託す。管理は長男が行い、家賃や売却代金は父のために使う、という形です。
得意なのは不動産です。親の判断する力が落ちても賃貸物件の修繕や契約更新を続けたい、将来は実家を売って介護費に充てたい、といった場面で検討されます。認知症の後では売買の契約が難しくなることがありますが、信託の範囲内なら受託者が手続きを進められます。
一方で、できないことも多くあります。託していない預貯金や年金、保険は対象外です。施設の入所や医療・介護の契約など、本人の暮らしを支える役割もありません。相続税が自動的に安くなるわけでもなく、設計しだいで贈与税や不動産取得税などの確認が必要になります。受託者は自分の財産と分けて管理し、家族に説明できるようにする負担を負うので、兄弟姉妹の間に不公平感が強いと争いの種にもなります。
3つの仕組みは、組み合わせて使う
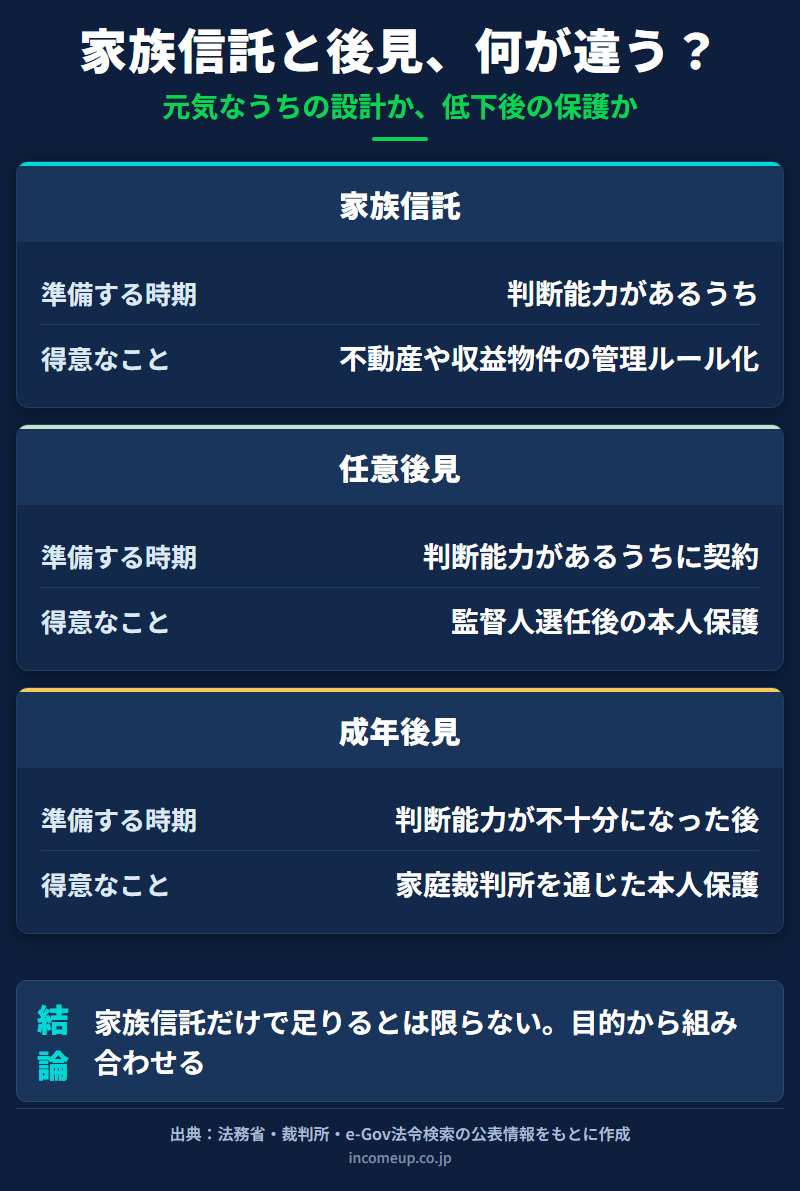
| 項目 | 家族信託 | 任意後見 | 成年後見(法定後見) |
|---|---|---|---|
| 準備する時期 | 判断する力があるうち | 力があるうちに契約し、落ちた後に開始 | 判断する力が落ちた後 |
| 得意なこと | 不動産などの管理のルール化 | 任せる人を本人が決められる | 判断する力が落ちた後の本人保護 |
| 苦手なこと | 本人の暮らしの支援、託していない財産 | 監督人が選ばれるまで始まらない | 柔軟な資産活用や相続対策 |
どれが上という話ではありません。親の不動産は家族信託で備え、医療・介護の契約や託していない財産は任意後見で備える、という組み合わせも考えられます。逆に、判断する力がすでに大きく落ちているなら、家族信託ではなく成年後見を検討することになります。
家族で話す順番と、相談先
いきなり「認知症になったらどうするの」と切り出すと、話が重くなりがちです。入院や介護のときの支払い口座を確かめる、連絡先を一覧にする、保管場所を確かめる、金融機関で代理の方法を聞く。こうした事務の整理から始めて、必要になったら任意後見や家族信託を専門家に相談する、という順番が進めやすいでしょう。情報は一人で抱えず、兄弟姉妹にも必要な範囲で共有します。
相談先は目的で分けます。介護や生活の支援は地域包括支援センターや自治体、後見は家庭裁判所や司法書士・弁護士・公証役場、不動産の登記は司法書士、税金は税理士や税務署、口座や保険は金融機関や保険会社です。家族信託は契約書のひな形だけで作らず、民事信託に詳しい専門家に相談しましょう。資産一覧の作り方は相続の前に家族で話しておきたいお金のこと、介護費の見積もりは親の介護費はいくらかかるのかが参考になります。
ここは誤解しやすいポイント
- 任意後見は、契約を結んだだけでは始まりません。家庭裁判所が任意後見監督人を選んでから効力が生じます
- 家族信託は、原則として契約内容を理解できるうちにしか作れません。認知症が進んだ後は別の制度を考えることになります
- 家族信託を作っても、成年後見や任意後見がいらなくなるとは限りません
まとめ|一覧は今日から、仕組みは目的ごとに選ぶ
- 口座・保険・不動産・年金・支払い口座の一覧を、本人が元気なうちに家族で共有する
- 成年後見は落ちた後の本人保護、任意後見は任せる人の指定、家族信託は特定の財産の管理と、役割が違う
- 一つで足りるとは限らないので、目的と財産を書き出してから専門家に相談する
よくある質問
- Q. 親が認知症になる前に、最初に確認することは何ですか?
- 銀行口座、証券口座、保険、不動産、年金、公共料金、介護費の支払い方法を一覧にします。金額を細かく聞き出すより、どこに何があり、誰に連絡すればよいかを整理することが先です。暗証番号やパスワードを共有するための一覧ではありません。
- Q. 子どもなら、親の口座から介護費を自由に支払えますか?
- 自由に使えるわけではありません。本人の意思確認や委任、金融機関ごとの手続きが必要です。判断能力が低下した後は、家族でも取引が制限されることがあります。元気なうちに金融機関で代理手続きの方法を確認しておきます。
- Q. 任意後見と法定後見は何が違いますか?
- 任意後見は、本人に判断能力があるうちに将来の支援者と契約しておく制度で、判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任してから効力が生じます。法定後見は、判断能力が不十分になった後に家庭裁判所へ申し立て、家庭裁判所が後見人等を選任する制度です。どちらも本人の財産を守るための制度です。
- Q. 家族信託は認知症になってからでも作れますか?
- 原則として、契約内容を理解して意思表示できる判断能力があるうちに設計する必要があります。認知症が進んだ後は、成年後見など別の制度を検討することになります。
- Q. 家族信託を作れば成年後見は不要ですか?
- 必ず不要になるわけではありません。家族信託は信託した財産の管理に強い一方、信託していない財産の管理や、施設入所・医療・介護の契約など本人の生活を支える部分では別の備えが必要になる場合があります。不動産は家族信託、それ以外は任意後見という組み合わせも考えられます。
- Q. 家族信託は相続税対策になりますか?
- 家族信託そのものが相続税を大きく減らす制度とは限りません。受益者や受益権の承継の設計によって、贈与税・相続税・不動産取得税などの確認が必要になる場合があります。節税目的で安易に使わず、民事信託に詳しい司法書士、弁護士、税理士などに相談してください。
参考資料
- 裁判所「後見開始」
- 裁判所「任意後見監督人選任」
- 法務省「Q1~Q2 成年後見制度について」
- 法務省「Q16~Q20 任意後見制度について」
- 厚生労働省 成年後見はやわかり「成年後見制度の種類」
- e-Gov法令検索「任意後見契約に関する法律」
本記事は2026年10月26日時点の公開情報をもとに作成しています。個別の成年後見・任意後見・家族信託の設計や金融機関の手続き、税務の判断は、家庭裁判所、司法書士、弁護士、税理士、公証役場、金融機関等に確認してください。


