
50歳の誕生日を過ぎたころ、同僚が「今からNISAを始めても遅いよね」とつぶやいたら、どう答えますか。実は、遅すぎるとは言えないんです。50代でも、この先10年、15年、20年とお金を置いておける人は少なくありません。
ただ、20代と同じやり方をまねる必要はありません。50代に合うのは、「いつ使うお金か」でお金を分けて、NISAとiDeCoにそれぞれの役目を持たせる使い方です。2つの制度を、使う時期という1本の軸で並べてみましょう。
この記事で分かること
- 50代のNISAで大事な「使う時期からの逆算」
- iDeCoの税金の軽くなり方が50代にも効く理由
- iDeCoの受け取り方と退職金の関係
- NISAとiDeCoの分け方
結論|遅くはない。「いつ使うか」で器を分ける
50代からでも、NISAもiDeCoも意味があります。目安は、「老後まで絶対に使わないお金」はiDeCo、「必要になったら使うかもしれないお金」はNISAです。どちらにも入れないのが、生活費と、もしものときの予備のお金。増やすことより、家計を壊さないことを先に考えます。
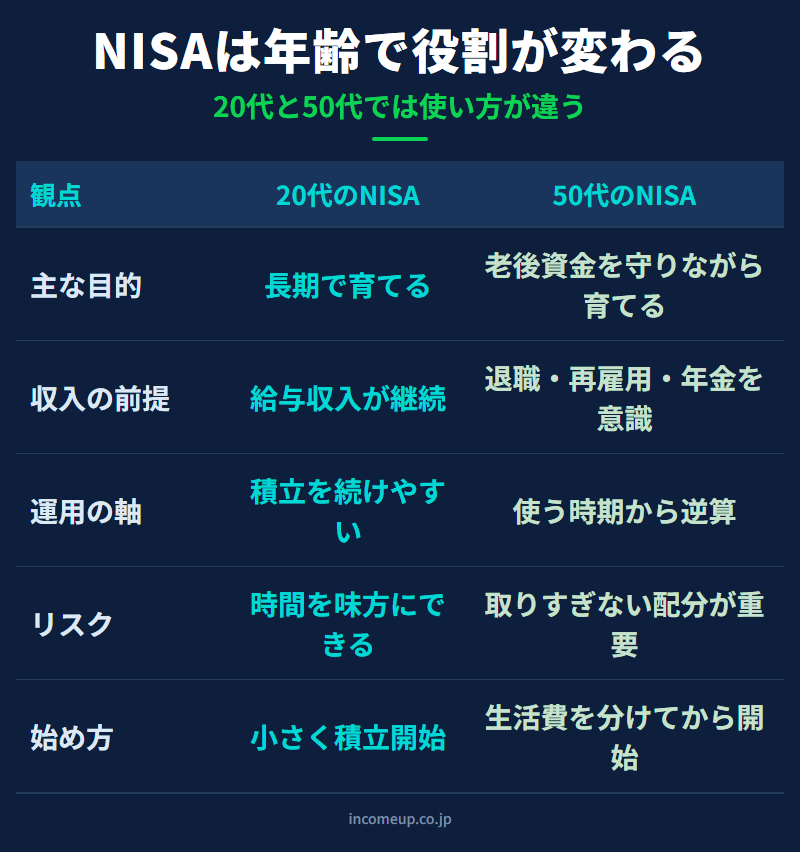
20代と50代では、同じ制度でも役目が違う
20代のNISAは、給料が入り続けることを背にして、値下がりしても積み立てを続け、時間を味方に育てる使い方が中心です。50代になると、退職金、再雇用の収入、年金をもらい始める時期、住宅ローンの残り、子どもの独立など、前提が人によって大きく違ってきます。
だから、SNSで見かける若い世代の成功例は、そのまま当てはまりません。50代のお金の役目は、老後資金の一部を守りながら育てること、物価の上昇に備えること、そして取り崩しまで見すえることです。
これは60代でも変わりません。老後の暮らしは長く続くので、退職後も資産の一部を値上がりが期待できるもので持つ意味はあります。ただ、使う時期との距離や現金とのバランスは、50代より慎重に見ておきたいところです。
NISAは、使う時期から逆算して入れる
NISAは、投資で出たもうけに税金がかからない制度です。短い間に大きく増やす道具ではありません。最初に考えたいのは「このお金をいつ使うのか」。5年以内に使うお金と、10年以上使わないお金では、取れるリスクが違います。
老後資金という言葉は広すぎるので、もう少し分けてみましょう。年金をもらうまでの生活費なのか、70代後半からの生活費なのか、医療や介護への備えなのか。そうすると、NISAに向くお金が見えてきます。
生活費まで値動きのあるものに入れてしまうと、相場が下がったときに不安になって、早く売ってしまいがちです。守るお金と育てるお金の分け方は、インフレに負けない家計と資産形成でも整理しています。
始め方は、毎月の積み立てを基本にして、預金や退職金のようなまとまったお金は、当面使わない分だけを何回かに分けて足すのが取りやすい方法です。中身も、株式100%が正解とは限りません。10年前後で使うかもしれないなら、債券や現金、今ある預金とのバランスで考えます。全体の配分は老後に向けた資産配分の考え方が参考になります。
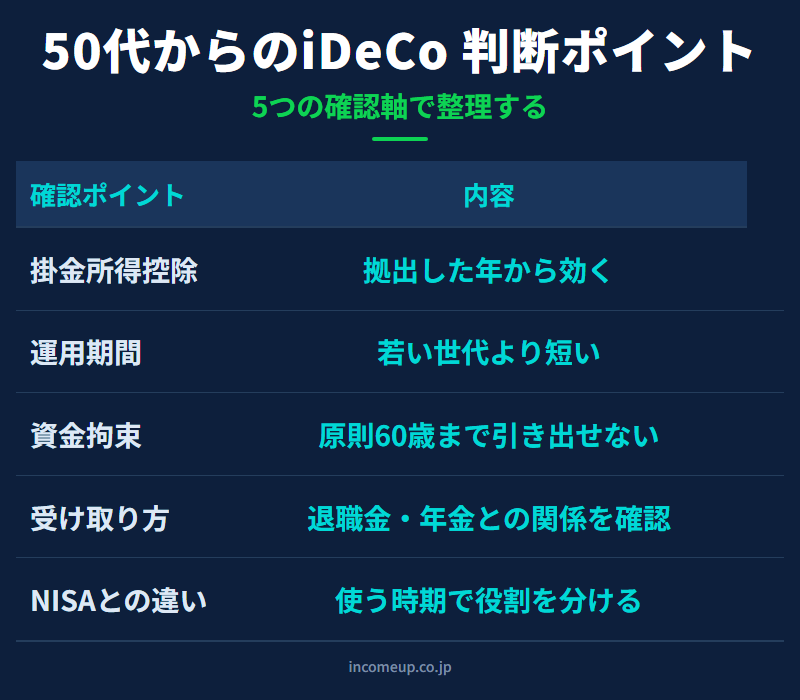
iDeCoは、掛金を入れた年から税金が軽くなる
iDeCoは、自分で掛金を出して老後資金を積み立てる年金の制度です。50代にも効きやすいのは、出した掛金の全額を、その年の所得から差し引けること(掛金の全額所得控除)。何十年も続けないと得にならない、という仕組みではないんです。
たとえば毎月1万円なら、1年で12万円。所得税10%・住民税10%と仮定すると、12万円×20%で年およそ2.4万円、税金が軽くなる計算です。実際の額は課税所得やほかの控除で変わるので、源泉徴収票や住民税の決定通知書、iDeCo公式サイトのシミュレーションで確かめましょう。
一方で、iDeCoのお金は原則60歳まで引き出せません。老後まで使わないお金を分けておく仕組みとしては役立ちますが、教育費や住宅ローン、親の介護など近いうちに使うお金まで入れるのは避けます。運用できる期間も短いので、預金・債券・バランス型・株式型の組み合わせを、値動きに耐えられる範囲で選びます。
iDeCoは受け取り方と退職金まで見て決める
iDeCoは、積み立てて終わりではありません。60歳以降の受け取り方は、まとめて一時金でもらう、年金のように分けてもらう、その2つを組み合わせる、の3通りです。一時金は退職所得、分けてもらう分は公的年金等控除の対象として扱われることがあります。
気をつけたいのは、会社の退職金と同じ時期にiDeCoの一時金を受け取るケース。退職金にかかる税金を軽くする控除(退職所得控除)の使い方に影響することがあります。退職金の見込み額と退職予定の年齢、年金の見込み額、受け取る時期をずらすかどうかを、早めにメモしておきましょう。退職金の使い道は退職金を受け取ったら最初に考えることで取り上げています。
2026年12月から予定されている見直し
厚生労働省の資料では、2026年12月から、iDeCoで出せる掛金の上限と、入れる年齢の見直しが予定されています。企業年金のない会社員なら、毎月の上限が23,000円から62,000円へ。70歳になるまで掛金を出せるようになり、50歳から始めても最大20年間積み立てられる、と説明されています。
ただし、自分がいくらまで出せるかは、勤め先の企業年金の有無などで変わります。勤め先や金融機関、公式の情報で確かめてください。
NISAとiDeCoの分け方
| 制度 | 税金の扱い | お金の出しやすさ | 向いている目的 |
|---|---|---|---|
| iDeCo | 掛金が所得から差し引ける、運用益は非課税、受け取り時にも控除 | 原則60歳まで引き出せない | 老後資金 |
| NISA | 運用益は非課税 | 売って現金にしやすい | 老後資金・教育費・予備資金など幅広く |
順番としては、生活費と予備のお金を確保してから、10年以上使わないお金をNISAとiDeCoに振り分けます。優先順位の考え方はNISAとiDeCoはどちらを優先するべきか、制度そのものは新NISAの基本とiDeCoの基本で確認できます。
ここは誤解しやすいポイント
- 「NISAの枠を埋めること」が目的になりがちですが、制度が先ではありません。家計全体の中での役目が先です
- 「時間がないから効率よく」と、値動きの大きい商品に偏るのは逆効果になりやすいです
- 「iDeCoは節税になるから、受け取りは何も考えなくていい」は誤解です。退職金や年金との受け取り方で税金が変わります
まとめ|時間の長さより、お金の分け方
- 50代からのNISA・iDeCoは遅くない。生活費と予備のお金を分けてから始める
- 老後まで使わないお金はiDeCo、使うかもしれないお金はNISA
- iDeCoは掛金を入れた年から税金が軽くなるが、受け取り方と退職金の時期まで考える
制度の使い方が整理できたら、相場や経済の流れも学んでおくと、長期の運用判断で迷いにくくなります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
老後資金・iDeCo・NISAをまとめて整理したい方へ
制度の仕組みを理解したら、資産形成の全体像も一歩ずつ学んでいきましょう。無料ガイドでは、家計と資産形成の考え方を整理しています。
無料ガイドを受け取る →よくある質問
- Q. 50代からNISAやiDeCoを始めるのは遅いですか?
- 遅すぎるとは限りません。50代でも今後10年、15年、20年という時間を使える人は少なくありません。60代でも資産の一部を成長資産で持つ意味はあります。大切なのは若い世代と同じ使い方をすることではなく、使う時期に合わせて設計し、現金とのバランスを慎重に考えることです。
- Q. 50代のNISAは積立だけでよいですか?
- 積立は始めやすく、タイミングを分散しやすい方法です。余裕資金がある場合は、一括で入れ切らずに分割して追加する考え方もあります。どちらが得かだけでなく、途中で不安にならずに続けられる方法を選ぶことが大切です。
- Q. 50代からiDeCoを始める最大のメリットは何ですか?
- 掛金の全額が所得控除になる点です。効果は掛金を拠出した年から出るため、50代でも所得税や住民税の負担軽減につながる可能性があります。ただし運用期間は短く、原則60歳まで引き出せないため、リスクの取り方と受け取り方を慎重に考える必要があります。
- Q. 50代ならNISAとiDeCoのどちらを優先すべきですか?
- 使う時期で分けると考えやすくなります。老後まで使わないお金はiDeCo、必要に応じて使う可能性があるお金はNISAが向きやすいです。どちらの場合も、まず生活費と予備資金を確保し、制度に入れるのは当面使わないお金の範囲にとどめます。
- Q. iDeCoは退職金と関係がありますか?
- あります。iDeCoを一時金で受け取る場合、退職所得として扱われることがあり、会社の退職金と同じ時期に受け取ると退職所得控除の使い方に影響することがあります。退職金の見込み額、退職予定年齢、受け取り時期を早めに確認しておきましょう。
- Q. 2026年12月の制度改正で50代のiDeCoは変わりますか?
- 厚生労働省資料では、2026年12月から拠出限度額や加入可能年齢の見直しが予定されています。企業年金のない会社員の上限は月23,000円から62,000円へ引き上げられ、70歳になるまで拠出できる予定です。対象条件や限度額は勤務先の制度や加入区分で変わるため、最新情報の確認が必要です。
参考資料
- 金融庁「NISA特設ウェブサイト」
- 国税庁「No.1135 小規模企業共済等掛金控除」
- iDeCo公式サイト「iDeCoのメリット」
- iDeCo公式サイト「iDeCoのしくみ」
- 厚生労働省「iDeCoがパワーアップします」
- 厚生労働省「DC拠出限度額(令和8年12月〜)」
- 厚生労働省「私的年金制度、iDeCoの改正のポイント」
本記事は2026年10月時点の公開情報をもとに作成しています。節税額は説明のための概算です。制度や税金の扱いは変わることがあるため、実際の判断は公式の情報や勤め先、金融機関、税理士などに確かめてください。


