
退職金が振り込まれた通帳を見て、「預金に置いたままではもったいない」と感じる人は少なくありません。銀行の窓口から、投資信託や保険、外貨建ての商品をすすめる電話がかかってくることもあるでしょう。多くの人にとって、人生で一番大きなまとまったお金です。
でも、受け取ってすぐに投資先を決める必要はありません。最初にやるのは「何に使うお金か」を分けること。目的を分けないまま商品を選ぶと、守るべき生活資金まで値下がりの危険にさらしてしまいます。NISAやiDeCoを使うかどうかも、その後の話です。
結論|まず3つの箱に分け、運用は「運用資金の箱」だけで
退職金には、守るお金、使うお金、育てるお金が混ざっています。受け取った直後は投資を急がず、数週間から数か月かけて、家計・年金・支出・住宅ローン・保険・税金・医療や介護への備えを確かめます。そのうえで生活費・予備資金・運用資金の3つの箱に分け、リスクを取るのは当面使わない運用資金の箱だけ。そこも一度に入れず、時間を分けて投資するのが基本です。
退職金を3つの箱に分ける
1つ目は「生活費の箱」。年金だけで足りない毎月の生活費を、ここから取り崩します。大きく減っては困るので、現金や引き出しやすい安全な資産に置きます。
2つ目は「予備資金の箱」。急な医療費、介護費、家の修繕、家電の買い替え、家族への支援に備えるクッションです。使う時期が読めないので、ここもすぐ使えることが大事です。
3つ目は「運用資金の箱」。当面使う予定がなく、10年単位で運用できるお金です。NISAや投資信託、株式、債券などを検討するのは、この箱のお金だけです。こう分けると、「全部投資すべきか」ではなく「どの箱ならリスクを取れるか」と考えられるようになります。
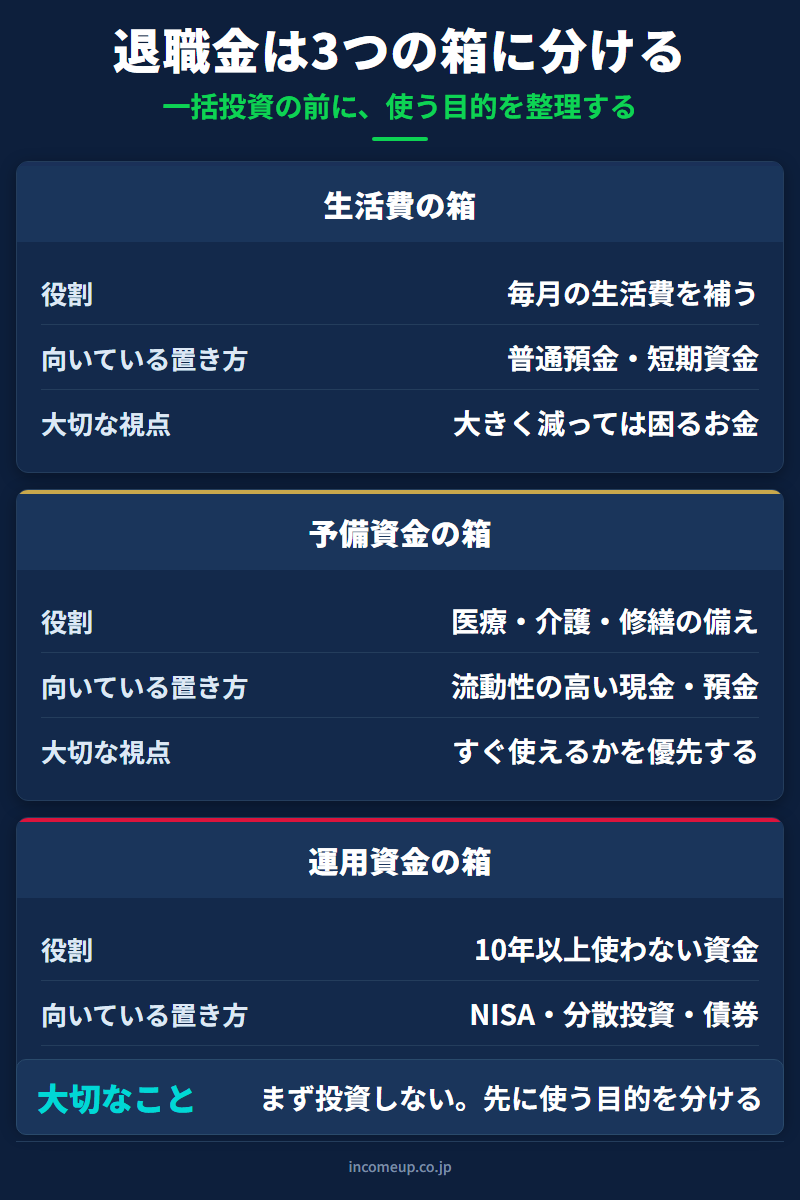
| 箱 | 主な目的 | 向いている置き方 | 注意点 |
|---|---|---|---|
| 生活費の箱 | 毎月の生活費補填 | 普通預金、定期預金、短期資金 | 大きく値下がりする資産に置かない |
| 予備資金の箱 | 医療費、介護費、修繕費、急な支出 | 流動性の高い現金・預金 | 使う時期が読めないため安全性を重視 |
| 運用資金の箱 | 当面使わない資金の成長 | NISA、投資信託、債券、分散投資 | 一括投資・集中投資を避ける |
箱とあわせて決めておきたいことが2つあります。1つは、商品を買う前に書籍や講座、相談料など判断力を高めることにお金を使うこと。もう1つは、メモや家計表、資産の一覧で配偶者や家族と共有し、一人だけで判断しないことです。
一括投資は「タイミングを当てる投資」になりやすい
一括投資は、値上がりすれば早く利益が出ます。でも投資した直後に相場が大きく下がると、気持ちの面でも資産の面でも大きな痛手になります。退職金は、同じ規模で稼ぎ直すのが難しいお金なんです。
現役世代なら、下がった後も給与から買い足せます。退職後は収入が限られるので、下がった資産を見ながら生活費を取り崩すうちに、不安から最悪のタイミングで売ってしまうこともあります。退職金では、失敗しても家計が壊れない設計を優先しましょう。
そこで考えたいのが分割投資です。たとえば600万円を一度に入れず、毎月50万円ずつ1年かけて、あるいは年4回に分けて投資します。高値で全額を買う危険を減らし、下がったときも残りのお金で買える余地が残ります。ただし、相場が上がり続ければ一括投資よりもうけは小さくなります。目的はもうけを最大にすることではなく、途中で慌てずに続けられることです。
相談相手は「何で収益を得ているか」を見る
金融機関の担当者は、商品やサービスを提案する立場です。すすめられる商品には、販売手数料や信託報酬、保険料、為替手数料が含まれていることがあります。無料の相談に見えても、商品が売れることで収益が出る仕組みがあるわけです。投資信託などをすすめられたら、次の点を確かめましょう。
- その人は何で収益を得ているのか、特定の商品を売ることが前提になっていないか
- 手数料やコスト、デメリットやリスクも説明してくれるか
- その場で契約を急がせないか、家計全体を見てくれるか
やってはいけないのは、全額を一つの商品に入れること、仕組みを自分の言葉で家族に説明できない商品を買うこと、高い利回りだけで決めること、相談相手に丸投げすることの4つです。高い利回りには必ず何らかのリスクがあり、元本保証に見えても為替リスク、解約控除、手数料、引き出しの制限がある場合があります。信頼できる人に相談するのは大切ですが、最後に自分のお金を守るのは自分です。
NISAやiDeCoは、箱を作った後で使う
NISAは運用益が非課税になる制度で、運用資金の箱の一部を長く運用する選択肢になります。ただ、枠を早く埋めることが目的ではありません。生活費や予備資金まで入れると、相場が下がったときに必要なお金を取り崩すことになります。
iDeCoは公的年金に上乗せする私的年金です。現役時代から積み立てている人は受け取り方と税金を、退職後に新しく使う人は加入条件や掛金を出せる期間、受け取り時期を確かめます。どちらも、3つの箱を作ったうえで、運用資金の箱の中でどう使うかを考える順番です。
ここは誤解しやすいポイント
- 分割投資は必ず得をする方法ではありません。抑えたいのはタイミングの危険と、慌てて売ってしまう心理面の危険です
- 「今日だけ」「元本保証で高利回り」「退職金向けの特別商品」といった言葉が出たら、その場で決めずに持ち帰って確かめましょう
- 相談すること自体は問題ありません。相手が商品を売る立場なら、手数料や利益相反があると知ったうえで聞くことが大切です
まとめ|投資先より先に、置き場所を決める
- 受け取った直後は投資を急がず、生活費・予備資金・運用資金の3つの箱に分ける
- リスクを取るのは運用資金の箱だけ。時間と資産を分け、現金クッションも残す
- NISAやiDeCoは制度ありきではなく、運用資金の箱の中で使い方を考える
3つの箱に分けたら、老後資産全体の配分も整理する
退職金を3つに分けたら、次は老後資産全体の配分を確認しておきましょう。生活防衛資金・安定資産・成長資産の三層設計を、ひとつの記事にまとめています。
老後に向けた資産配分の考え方を読む →退職金の置き場所が整理できたら、相場や経済の流れを学ぶことで、金融機関の提案にも落ち着いて向き合えるようになります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. 退職金はすぐ運用した方がよいですか?
- すぐに運用する必要はありません。まず生活費、予備資金、運用資金に分けることが先です。使う目的が整理できてから、運用する金額や方法を考える方が安全です。
- Q. 退職金を一括投資するのは危険ですか?
- 必ず危険とは言えませんが、退職直後の大切な資金を一度に投資すると、相場下落時の心理的ダメージが大きくなります。時間分散や資産分散を考えることが重要です。
- Q. NISAで退職金を運用してもよいですか?
- 当面使わない運用資金の一部をNISAで活用することは選択肢になります。ただし、生活費や予備資金までNISAに入れるのは避けるべきです。NISA枠を埋めることより、家計の安全性を優先してください。
- Q. 退職金を銀行や証券会社に相談してもよいですか?
- 相談すること自体は問題ありません。ただし、相手が商品を販売する立場である場合、手数料や利益相反があることを理解しておく必要があります。その場で契約せず、持ち帰って比較する姿勢が大切です。
- Q. 高利回りの商品を勧められたらどうすればよいですか?
- まず仕組み、手数料、解約条件、元本割れリスク、為替リスクを確認してください。自分の言葉で家族に説明できない商品は、いったん見送るのが安全です。「今だけ」「特別」「元本保証で高利回り」といった言葉には注意が必要です。
参考資料
- 老後に向けた資産配分の考え方|増やす資産と守る資産をどう分けるか
- 老後資金は「いくら必要か」より「どう分けて準備するか」が重要
- インフレに負けない家計と資産形成|物価上昇時代のお金の守り方
- 資産分散(用語集)
- 金融庁「NISAを知る」
- 国民年金基金連合会「iDeCoの特徴」(iDeCo公式サイト)
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は、退職金、資産配分、NISA、iDeCo、分割投資、金融商品の選び方に関する一般的な情報提供を目的としたものであり、特定の金融商品、投資手法、証券会社、銀行、保険商品等を推奨するものではありません。資産運用には元本割れを含むリスクがあります。制度、税制、金融商品の条件は変更される場合があります。実際の投資判断や退職金・年金・税務上の判断は、最新情報を確認し、必要に応じて専門家へ相談のうえ、ご自身の判断と責任で行ってください。


