
カードローンやキャッシングが3社、4社と増えてくると、「まとめて1本にすれば楽になる」という広告が目に入るようになります。いわゆるおまとめローンです。毎月の引き落としが1回になり、返済額も下がると聞けば、申し込みたくなるのも自然でしょう。
でも、確かめるべきなのは毎月の返済額ではなく、返し終わるまでに払う合計です。年収の3分の1を超えていても借り換えられる法律上の例外はありますが、その条件は「合計が増えないこと」までは約束していません。得になる条件と損になる条件の境目を、数字で見てみましょう。
この記事で分かること
- 年収の3分の1を超えても借り換えられる2つの型と、その条件
- 返済額を下げると、利息の合計がいくら増えるかの試算
- 銀行のおまとめローンと、まとめた後に残る枠の扱い
- 一本化を持ちかける違法業者の見分け方
結論|金利が下がり、返済期間が延びないときだけ得になる
3社から合計120万円を借りて毎月45,000円を返している人が、年15.0%で1本にまとめたとします。月々45,000円のまま返せば利息は268,841円。ところが25,000円に下げると644,040円になり、まとめる前の利息349,361円を約29万円上回ります。
得になるのは、まとめた後の金利がいまの金利の加重平均より低く、しかも毎月の返済額を大きく下げずに済む場合だけです。住宅ローンの借換えは仕組みが違うので、ここでは扱いません。
年収の3分の1を超えても借り換えられる2つの型
貸金業者からの借入残高が年収の3分の1を超えると、新しい借入は原則としてできません。これを総量規制といいます。ただし貸金業法施行規則第10条の23は、借り手の利益を損なわない借換えとして、次の2つを例外にしています。
| 要件 | 第1号(一方的に有利な借換え) | 第1号の2(段階的に減らす借換え) |
|---|---|---|
| 対象の債務 | 限定なし | 貸金業者からの借入のみ |
| 毎月の負担 | 借換え前を上回らない | 借換え前を上回らない |
| 完済までの総額 | 借換え前を上回らない | 要件にない |
| 金利 | 要件にない | 残高で加重平均した金利を上回らない |
| 返済の形 | 要件にない | 定期の返済で残高が段階的に減る |
| 担保・保証 | 借換え前より不利にしない | 借換え前より不利にしない |
貸金業者が「おまとめ」として扱う商品の多くは第1号の2の型です。金融庁は2010年6月11日の府令改正の概要で、この型を「段階的な返済のための借換えを総量規制の例外とする」ものと説明しています。まとめられるのは貸金業者からの借入だけで、銀行や親族・知人からの借入は含まれません。
条件を満たしても、合計が増えることがある
表を縦に読むと、第1号の2には「完済までの総額が増えない」という条件がないんです。求められるのは、毎月の負担が下がること、金利が加重平均を上回らないこと、残高が段階的に減ることの3つだけ。金利が少し下がっても、返す期間が延びれば利息の合計は増えます。
例は、年18.0%で60万円と40万円、年15.0%で20万円、合計120万円の借入です。毎月それぞれ20,000円、15,000円、10,000円を返していて、残高で加重平均した金利は年17.5%です。
| 返し方 | 毎月の返済 | 完済まで | うち利息 |
|---|---|---|---|
| 3社のまま返す | 45,000円 | 41回 | 349,361円 |
| 年15.0%で1本にまとめる | 45,000円 | 33回 | 268,841円 |
| 年15.0%で1本にまとめる | 30,000円 | 56回 | 473,965円 |
| 年15.0%で1本にまとめる | 25,000円 | 74回 | 644,040円 |
| 年12.0%で1本にまとめる | 30,000円 | 52回 | 340,163円 |
年15.0%・毎月25,000円の借換えは、月々の負担が下がり、金利も17.5%を下回るので、第1号の2の条件を満たしえます。それでも利息は3社のままより294,679円多く、完済は2年9か月遅れます。年12.0%まで下がっても、毎月30,000円に下げれば利息は3社のままとほぼ同じです。試算は年利を12で割った月利で毎月計算した概算で、実際の契約の日割り計算とは一致しません。
銀行のおまとめローンは、総量規制の外でも審査は年収を見る
銀行の貸付けは貸金業法の対象外なので、総量規制もかかりません。金融庁は、銀行からの借入を合わせて年収の3分の1を超えていても「ただちに総量規制には抵触しません」と説明しています。銀行のおまとめローンは、貸金業者の借入も銀行の借入もまとめられる点で、対象が広くなります。
ただ、枠の外だからといって審査が緩いわけではありません。全国銀行協会は2017年3月16日に「銀行による消費者向け貸付けに係る申し合わせ」を公表し、各行は年収を踏まえた審査の体制を整えてきました。延滞の記録があれば、銀行でも貸金業者でも通りにくくなります。自分の記録を見ておく方法は自分の信用情報を取り寄せる|CIC・JICC・全銀協の手数料と報告書の見方で扱っています。
まとめた後に、空いた枠を残さない
よくある失敗は、返し終えた古い契約の枠が残り、そこからまた借りてしまうことです。まとめた借入に新しい借入が重なれば、借り換える前より悪くなります。まとめた時点で古い契約を解約するか、少なくとも利用限度額を0円に下げる手続きを取ってください。
返済に回すお金は、すでに出ていっている支出を止めて作るのが確実です。手順は家計改善で先に見直すべき固定費|投資の前に整えるお金の土台にまとめています。ただ、手元の現金を全部返済に回すと、急な出費のたびにまた借りることになります。残す現金の目安は生活防衛資金はいくら必要か|投資を始める前に現金で備える考え方を参照してください。借入を書き出して高金利から返す順番と、無料の公的な相談窓口はカードローンとリボ払いから抜ける順番|返済の優先順位と相談窓口にあります。
一本化を持ちかける違法業者は、先にお金を求めてくる
借入が重なった人には、「借金を一本化します」「他社で断られた方もOK」といった勧誘が届きます。金融庁は違法な業者の手口として、融資を約束したあと保証料などの名目でお金を送らせ、「融資を実行しないまま連絡を絶ち、だまし取る」例を挙げています。正規の貸金業者が、融資の前に保証料や手数料の振込を求めることはありません。
貸金業者は財務局長か都道府県知事の登録を受けています。金融庁は「登録番号を答えない業者は、無登録業者の可能性が高いです」としていて、登録の有無は「登録貸金業者情報検索サービス」で確かめられます。先にお金を振り込ませる詐欺の確認手順はSNS型投資詐欺と未公開株詐欺の見分け方|警察庁データで見る手口と確認手順でも整理しています。
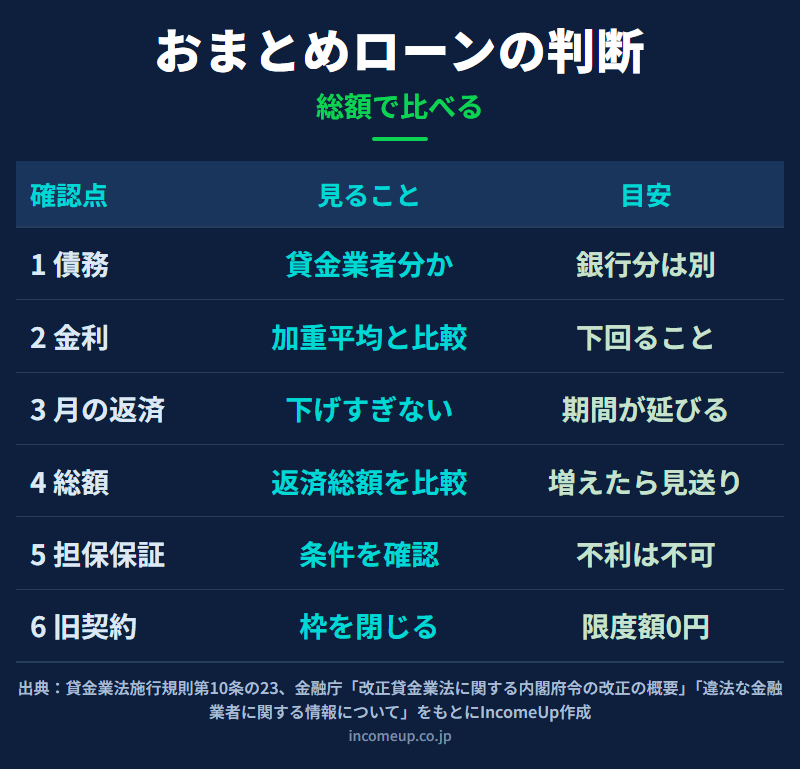
ここは誤解しやすいポイント
- 総量規制の例外に当てはまることと、得になることは別の話です
- 申し込む前に、まとめた後の実質年率がいまの加重平均より低いか、返済回数と返済総額がいまのままより少ないかを書面で確かめましょう
- 新たに保証人や担保を求められていないかも、あわせて見てください
まとめ|月々ではなく総額で比べる
- 契約前に示される返済回数と返済総額を、いまのまま返した場合と並べ、少ないほうを選ぶ
- 利息が減るのは、金利が下がり、返済額をあまり下げずに済むときだけ
- まとめた後は古い契約の枠を閉じ、融資の前にお金を求める業者には応じない
よくある質問
- Q. おまとめローンにすると返済総額は必ず減りますか
- 減るとは限りません。貸金業法施行規則第10条の23第1項第1号の2の借換えは、毎月の負担が借換え前を上回らないこと、金利が残高で加重平均した金利を上回らないこと、残高が段階的に減ることを求めていますが、完済までの総額が増えないことは要件に含まれていません。3社から120万円を借りて毎月45,000円を返す試算では、年15.0%・毎月25,000円にまとめると利息は644,040円となり、まとめる前の349,361円を約29万円上回りました。
- Q. 年収の3分の1を超えていてもおまとめローンは組めますか
- 貸金業者からの借入残高が年収の3分の1を超えると新たな借入は原則できませんが、借換えのうち一定の要件を満たすものは総量規制の例外です。例外の型は、毎月の負担と総額がともに借換え前を上回らない第1号と、貸金業者からの借入を段階的に減らす第1号の2の2つです。銀行の貸付けはそもそも総量規制の対象外ですが、各行は年収を踏まえて審査するため、通るかどうかは別に判断されます。
- Q. 銀行からの借入も貸金業者のおまとめローンでまとめられますか
- 第1号の2の型では対象になりません。金融庁の2010年6月11日の府令改正の概要は、借換えの対象を貸金業者(みなし貸金業者を含む)からの借入債務全般とし、銀行からの借入債務や親族・知人等からの借入債務は対象としないと説明しています。銀行の借入も含めてまとめたい場合は、銀行のおまとめローンを検討することになります。
- Q. まとめた後の古いカードローンはどうすればよいですか
- 解約するか、少なくとも利用限度額を0円に下げる手続きを取ってください。完済した旧契約の枠が残っていると、そこから再び借りてしまい、1本にまとめた借入に新しい借入が重なります。そうなると借換え前より悪い状態になります。解約の手続きは各社の会員ページや窓口で確認できます。
- Q. 一本化を勧める業者から保証料の振込を求められました
- 応じないでください。金融庁は違法な金融業者の手口として、融資を約束したあと保証料などの名目でお金を送らせ、融資を実行しないまま連絡を絶つ例を挙げています。正規の貸金業者は財務局長か都道府県知事の登録を受けており、金融庁は登録番号を答えない業者は無登録業者の可能性が高いとしています。登録の有無は金融庁の登録貸金業者情報検索サービスで確かめられます。
参考資料
- e-Gov法令検索「貸金業法施行規則」
- 金融庁「改正貸金業法に関する内閣府令の改正の概要」
- 金融庁「アクセスFSA 第60号」
- 金融庁「貸金業法Q&A」
- 金融庁「違法な金融業者に関する情報について」
- 全国銀行協会「銀行による消費者向け貸付けに係る申し合わせについて」
本記事は2026年9月25日時点の公開情報をもとに作成しています。試算は年利を12で割った月利による概算で、 実際の契約では日割り計算や手数料の扱いにより金額が異なります。借換えの可否や条件は各社の審査によって決まるため、 判断の前に契約先が示す返済回数と返済総額を必ずご確認ください。


