
「AI大手には、バランスシートに載らない隠れた債務がある」。最近、そんなニュースを見かけませんでしたか? 借金なのに決算書に載っていない、と聞くと、なんだか怪しい話に聞こえますよね。でも実は、ルールどおりに処理した結果、載っていないだけなんです。
この記事では、「隠れ債務」の正体を、来年から住む部屋の契約という身近な例で説明します。そのうえで、マイクロソフト・メタ・アマゾン・グーグルの4社が2026年9月末時点で開示した数字を並べて、どこを見れば隠れた部分が分かるのかを確かめます。
この記事で分かること
- 「隠れ債務」と呼ばれているものの正体と、決算書に載らない理由
- AI大手4社の「これから借りる予定のリース」がどのくらいの大きさか
- 隠れた部分を見つけるために、決算書のどこを読めばいいか
結論|隠れ債務は「もう結んだけど、まだ始まっていない約束」
ニュースで言う隠れ債務の中心は、データセンターを借りる契約のうち、まだ使い始めていない分です。契約はもう結んでいて、将来払うお金もほぼ決まっています。ところが会計のルールでは、借りた物を使い始める日まで貸借対照表の負債の欄には載りません。そのかわり、決算書の後ろにある注記という説明書きに金額が書かれています。隠れているといっても、探せばちゃんと見つかる場所にあるわけです。
身近な例で考える|来年から住む部屋の契約
あなたが新築マンションの部屋を、完成する来年4月から10年間借りる契約を、今日結んだとします。家賃は月20万円。10年分を足すと2,400万円です。途中で解約できない契約だとしたら、この2,400万円はほぼ確実に払うお金ですよね。
では、今日の時点で家計簿の「借金」の欄に2,400万円と書くでしょうか。たぶん書かないと思います。まだ住んでいないし、家賃の支払いも始まっていないからです。でも、来年からの家計を考えるなら、この約束を忘れてはいけません。
AI大手がやっていることは、これの超大型版です。データセンターや発電設備を、完成したら何年も借りるという契約を次々に結んでいます。完成前なので負債の欄には載らないけれど、払う約束はもう済んでいる。これが「隠れ債務」と呼ばれているものの正体です。
なぜ貸借対照表に載らないの?
理由は、リースを負債に載せるタイミングが「使い始めた日」と決まっているからです。日本の新しいリースの会計基準について、公益社団法人リース事業協会の解説はこう書いています。
「リース開始日にリース料総額の現在価値で使用権資産・リース負債を計上します」
使用権資産は「借りた物を使える権利」、リース負債は「これから払うリース料」のことです。アメリカのルールも同じ考え方で、使い始める前の契約は、金額を注記に書くだけになっています。例えばマイクロソフトの四半期報告書には、使い始める前のリースについて次の一文があります。
「As of September 30, 2026, we had additional leases, primarily for datacenters, that had not yet commenced of $364.6 billion」
日本語にすると「2026年9月30日時点で、主にデータセンター向けの、まだ始まっていない追加のリースが3,646億ドルあった」という意味です。
ここは誤解しやすいポイント
- 隠れ債務は、ルール違反や粉飾ではありません。各社とも決められた場所にきちんと開示しています
- 注記の金額は、何年分もの支払いを単純に足した合計です。使い始めて負債に載るときは、利息分を差し引いた「現在価値」になるので、載る金額はこれより小さくなります
- マイクロソフトは、契約の一部に「条件を満たしたら発効する」ものが含まれるとも書いています
4社の数字を並べてみる
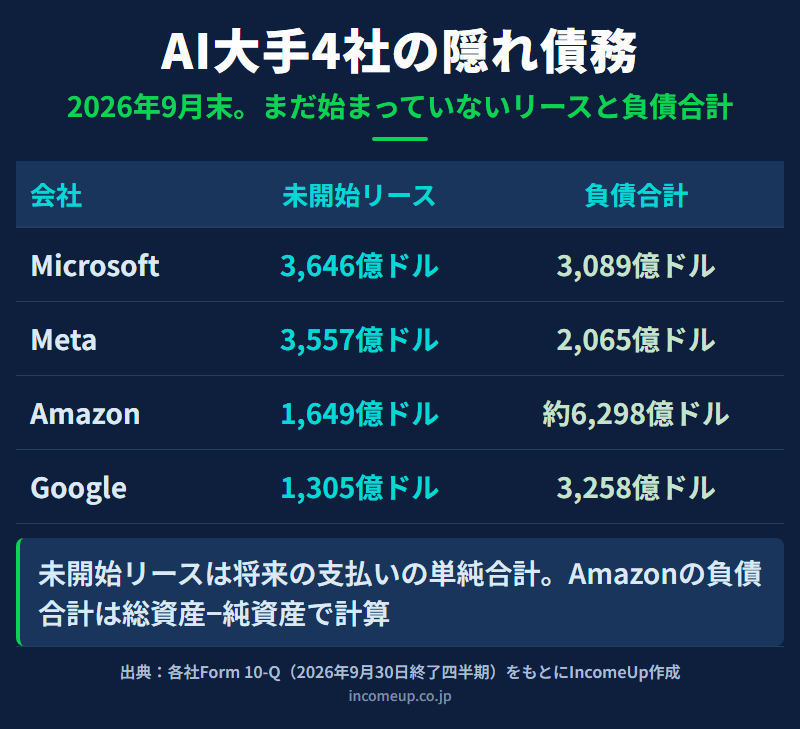
4社の四半期報告書から、まだ始まっていないリースの残高と、貸借対照表に載っている負債の合計を拾いました。どちらも2026年9月30日時点で、単位は億ドルです。
| 会社 | まだ始まっていないリース | 貸借対照表の負債合計 | 始まっていない契約の期間 |
|---|---|---|---|
| マイクロソフト | 3,646 | 3,089 | 2027〜2034会計年度に開始 |
| メタ | 3,557 | 2,065 | 2026〜2036年に開始 |
| アマゾン | 1,649 | 約6,298 | 支払いは2026年10〜12月から2031年以降まで |
| グーグル | 1,305 | 3,258 | 2026〜2031年に開始 |
びっくりするのは、マイクロソフトとメタです。どちらも、まだ始まっていないリースのほうが、貸借対照表に載っている負債の合計より大きいんです。メタは約1.7倍。決算書の表だけを見て「借金はこのくらい」と思っていたら、その倍近い約束が別のページに書いてあった、ということになります。
アマゾンの負債合計は、報告書に合計の行がないため、総資産の1兆2,434億ドルから純資産の6,136億ドルを引いて計算しました。アマゾンとグーグルは、負債に比べると隠れた部分の割合は小さめです。
リース以外の「隠れ」もある
隠れ債務はリースだけではありません。メタの報告書には、もう一つ大事な数字があります。メタは、ルイジアナ州とテキサス州のデータセンターを、ほかの投資家と共同で作った別会社(メタの持ち分は20%)で開発し、完成後はメタがそれを借りる形にしています。開発費の見込みは、ルイジアナが約270億ドル、テキサスが約140億ドルです。そのうえで、借りるのをやめたときに建物の価値が一定の水準を下回っていたら、その差を穴埋めするという保証をつけています。
この保証の最大額は、2026年9月末で414億ドル。でも、支払う可能性が高くないという理由で、負債には載っていません。メタはこの別会社関連で損をする可能性のある最大額を、出資・リース・資金拠出の約束と合わせて684億ドルと開示しています。自分の会社の外で建て、保証で支えるという形も、表から見えにくい借金の一種です。
個人投資家はどこを見ればいい?
見る場所は、決算書の表の後ろにある注記です。アメリカの会社なら、四半期報告書(10-Q)や年次報告書(10-K)のリースの項目で「not yet commenced」という言葉を探すと、まだ始まっていないリースの金額が見つかります。グーグルの報告書には、これらの契約について「non-cancelable lease terms between one and 26 years」、つまり解約できない期間が1年から26年あると書かれています。
ここで気をつけたいのは、AIの需要が思ったほど伸びなかったときです。データセンターが余っても、解約できない期間の家賃は払い続けることになります。貸借対照表の読み方で見たように、負債は「いつか返す・払うお金」でした。注記の約束も足して考えると、会社が背負っているものの本当の重さが見えてきます。借金の重さを見る自己資本比率の考え方は、5つの数字で会社の健康診断でも扱いました。
日本でも、上場会社などには2027年4月1日以後に始まる事業年度から、すべてのリースを原則として負債に載せる新しい基準が適用されます。金融庁も2025年3月24日に、この基準を上場会社などが決算書を作るときに従う会計基準として指定しました(金融庁の公表資料)。それでも、まだ使い始めていない契約は載らないので、注記を読む習慣はこれからも役に立ちますよ。
まとめ|表にない約束は、注記に書いてある
「隠れ債務」の中心は、もう結んだけれど、まだ始まっていないリースの契約です。ルール上、使い始めるまで負債の欄に載らないだけで、金額は注記に書かれています。2026年9月末時点では、マイクロソフトとメタで、それぞれ3,000億ドルを超えていました。決算書を読むときは、表の数字だけで安心せず、後ろのページの約束までのぞいてみてください。なお、この記事は特定の銘柄の売買を勧めるものではありません。
よくある質問
- Q. 隠れ債務とは何ですか?
- ここでは、契約はもう結んでいるのに、まだ使い始めていないために貸借対照表の負債の欄に載っていないリースなどの支払いの約束を指します。金額は決算書の注記に書かれているので、隠しているわけではありません。
- Q. なぜまだ始まっていないリースは負債に載らないのですか?
- リースは、借りた物を使い始める日に使用権資産とリース負債を計上するルールだからです。日本の新しいリースの会計基準も、アメリカの基準も同じ考え方で、使い始める前の契約は注記で金額を開示します。
- Q. AI大手4社の隠れ債務はどのくらいですか?
- 2026年9月30日時点の四半期報告書では、まだ始まっていないリースはマイクロソフト3,646億ドル、メタ3,557億ドル、アマゾン1,649億ドル、グーグル1,305億ドルでした。マイクロソフトとメタは貸借対照表の負債合計より大きい金額です。
- Q. 隠れ債務が大きい会社の株は避けるべきですか?
- 金額の大きさだけでは判断できません。契約の期間や解約できるかどうか、データセンターから見込める売上なども合わせて考える必要があります。この記事は特定の銘柄の売買を勧めるものではありません。
参考資料
- Microsoft Corporation Form 10-Q(2026年9月30日終了四半期)(2026年11月10日確認)
- Meta Platforms, Inc. Form 10-Q(2026年9月30日終了四半期)(2026年11月10日確認)
- Amazon.com, Inc. Form 10-Q(2026年9月30日終了四半期)(2026年11月10日確認)
- Alphabet Inc. Form 10-Q(2026年9月30日終了四半期)(2026年11月10日確認)
- 公益社団法人リース事業協会「新リース会計基準について-借手側の会計処理-」(2024年12月)(2026年11月10日確認)
- 金融庁「『財務諸表等の用語、様式及び作成方法に関する規則等の一部を改正する内閣府令(案)』等に対するパブリックコメントの結果等について」(2025年3月24日)(2026年11月10日確認)
- 企業会計基準委員会「企業会計基準第34号『リースに関する会計基準』等の公表」(2024年9月13日)(2026年11月10日確認)
本記事は2026年11月10日時点の公開情報をもとに作成しています。各社の金額は2026年9月30日時点の四半期報告書の開示で、億ドル未満は四捨五入しています。来年から住む部屋の例は説明のための架空のものです。


