持っている株から、配当金の入金のお知らせが届きました。ところが入金額を見ると、決まっていた配当より2割ほど少ない。残りはどこへ行ったのでしょう。実は、税金として先に差し引かれているんです。そして、同じ配当金でも、どの口座で受け取ったかで扱いが変わります。
証券会社で口座を開くと出てくる「特定口座」「一般口座」「NISA口座」。違いは買える商品ではなく、税金を誰が計算するか、確定申告がいるか、損と得を相殺できるか、です。口座の違いから配当金の税金まで、順番に見ていきましょう。
この記事で分かること
結論|まずNISAと特定口座。申告は「目的があるとき」に
初めての人は、NISAと、特定口座の「源泉徴収あり」を基本に考えると迷いにくくなります。この組み合わせなら、多くの場合、確定申告をしなくても税金の手続きが終わるからです。申告を考えるのは、損を相殺したい、配当控除を使いたいなど、はっきりした目的がある年です。
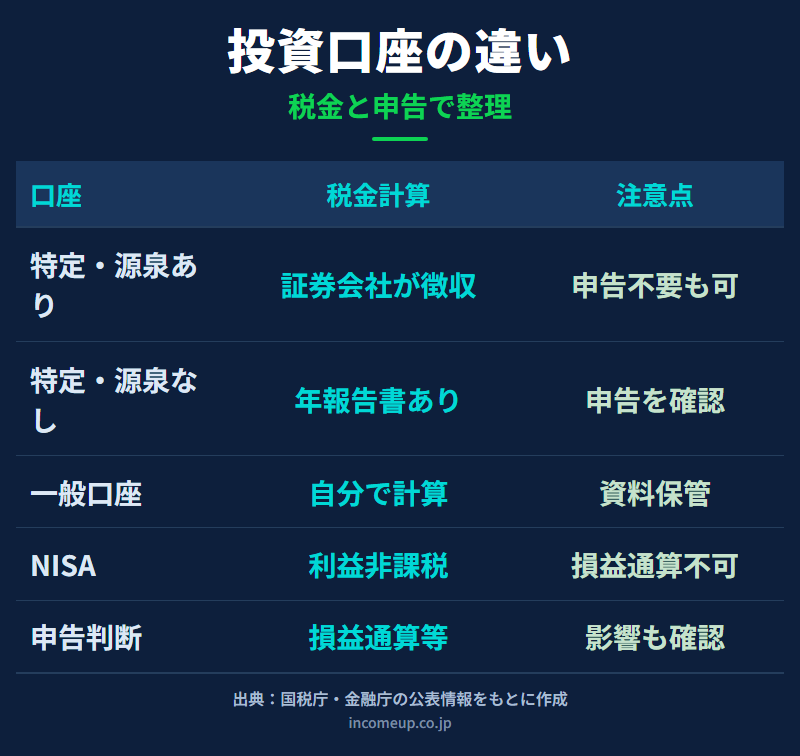
3つの口座は「誰が計算するか」で違う
| 口座 | 税金の扱い | 確かめたいこと |
|---|---|---|
| NISA口座 | 条件を満たせば非課税 | 配当金の受取方式、非課税枠 |
| 特定口座・源泉徴収あり | 証券会社が計算して税金を差し引く | 申告する目的があるか |
| 特定口座・源泉徴収なし | 証券会社が計算、納税は自分で申告 | 年間取引報告書、申告がいるか |
| 一般口座 | 自分で計算して申告 | 取引の記録、買ったときの値段 |
特定口座では、証券会社が1年分の売り買いの損益をまとめ、「年間取引報告書」を作ってくれます。一般口座はその計算がないので、買った値段・売った値段・手数料を自分で整理します。今から始める人が一般口座を選ぶことは少ないものの、昔から持っている株、相続や贈与で受け取った株、他社から移した商品などが一般口座に入っていることがあります。売買報告書や取得時の資料は捨てずに取っておきましょう。
特定口座の「源泉徴収あり」と「なし」の違いは、税金を納めるところまで証券会社に任せるかどうかです。ありなら、売ったもうけや配当金から証券会社が税金を差し引いてくれます。配当金を同じ口座で受け取っていれば、売った損と自動で相殺されることもあります。なしは、報告書は作ってもらえるものの、申告と納税は自分で行います。自分で管理したい人向けで、初めての人には手続きが増えやすい選び方です。
配当金の税金と、NISAの受取方式
上場株式などの配当金には、所得税と復興特別所得税で15.315%、住民税で5%、合わせて20.315%が差し引かれます。冒頭で入金が2割ほど少なかったのは、このためです。
NISA口座で買った商品なら、売ったもうけも配当金・分配金も非課税です。2024年からのNISAは、つみたて投資枠と成長投資枠を一緒に使えます。ただし、国内の上場株式・ETF・REITの配当金を非課税で受け取るには、受取方式で「株式数比例配分方式」(証券会社の口座で受け取る方式)を選んでおく必要があります。銀行口座で受け取る方式だと、NISAで買った株でも課税されることがあるんです。証券会社の画面で一度確かめておきましょう。NISAの仕組み全体は新NISAとは何かで整理しています。
確定申告しないか、するか
上場株式などの配当金は、金額にかかわらず確定申告をしない選び方ができます(確定申告不要制度)。差し引かれた税金で手続きが終わるので、会社員や少額で投資している人にはシンプルです。ただし、差し引かれた税金をその年の所得税から引くことはできず、配当控除や損益通算も使いません。
申告する場合は、配当金の税金の計算方法を2つから選びます。給料など他の所得と合わせて計算するのが総合課税。国内の会社からの一定の配当なら、税額を差し引ける配当控除が使える場合があります。他の所得と分けて原則20.315%で計算するのが申告分離課税で、こちらは配当控除が使えない代わりに、株の売却損と相殺できます。
配当控除は、外国の会社の配当、REITの分配金、申告不要や申告分離課税を選んだ配当には使えない場合があります。また、総合課税で所得が増えると、住民税や国民健康保険料、扶養の判定に響くこともあります。一度の申告で選んだ方式を後から自由に変えられない場合もあるので、金額が大きいときは税務署や税理士に相談してから進めましょう。
損が出た年は申告を考える。ただしNISAの損は使えない
売って損が出た年に配当金も受け取っていたら、申告分離課税で申告すると、一定の範囲で損と配当を相殺できます。これを損益通算といいます。使い切れなかった損を翌年以降に繰り越すこともできます。ほかにも、確定申告を考える主な場面は次のとおりです。
- 複数の証券会社の損益をまとめたい
- 一般口座で売却益や売却損がある
- 外国株や外国税額控除が関係する
申告書は、証券会社の年間取引報告書があれば、国税庁の「確定申告書等作成コーナー」で作れます。迷ったら税務署の相談も使えます。
一方、NISA口座で出た損は、税金の上では「なかったもの」として扱われます。特定口座や一般口座のもうけと相殺することも、繰り越すこともできません。もうけが非課税になる代わりに、損も使えない。ここがNISAと特定口座のいちばん大きな違いです。会社員がどんなときに申告が必要になるかは、確定申告が必要な人・不要な人で整理しています。
投資信託の分配金と、口座の使い分け
投資信託では「分配金」と呼びます。分配金には、もうけから払われる普通分配金と、元本の一部を返しているだけの元本払戻金があり、税金の扱いも違います。分配金の多さだけで選ばないことが大切です。詳しくは投資信託の分配金とはを見てください。
口座の使い分けは、次の順番で考えると整理しやすくなります。長く持つ商品はNISAで買い、枠を超える分やNISAの対象外の商品は特定口座で持つ。特定口座は源泉徴収のあり・なしを選び、一般口座の商品があれば資料をそろえておく。NISAで売ったときの枠の戻り方はNISAの売却ルールと非課税枠の復活、口座を開く前の比べ方は証券口座の選び方が参考になります。
ここは誤解しやすいポイント
- 「NISAなら配当金は必ず非課税」ではありません。上場株式などは受取方式しだいで課税されます
- 「源泉徴収ありなら申告は一切いらない」とも限りません。損益通算や繰越控除を使うなら申告します
- 申告すると所得として数えられ、住民税・扶養・社会保険・各種給付に影響することがあります。税金だけでなく家計全体で見ます
まとめ|受け取った口座から整理する
- 口座の違いは、税金を誰が計算するか。基本はNISAと特定口座(源泉徴収あり)
- NISAの配当金は受取方式を確認。NISAの損は他の口座と相殺できない
- 確定申告は、配当控除や損益通算など目的がある年に、家計への影響も見て選ぶ
よくある質問
- Q. 特定口座と一般口座の違いは何ですか?
- 特定口座は、証券会社などが上場株式等の譲渡損益を計算し、年間取引報告書を作成する口座です。一般口座は、原則として自分で取得価額、売却価額、譲渡損益を計算して申告します。過去から保有している株式や相続・贈与で取得した株式などが一般口座になることもあります。
- Q. 特定口座の源泉徴収ありなら確定申告は不要ですか?
- 一定の場合は申告不要にできます。上場株式等の配当等も、金額にかかわらず確定申告不要制度を選べます。ただし、他の口座との損益通算、譲渡損失の繰越控除、配当控除などを使う場合は確定申告を検討します。申告すると扶養や社会保険、住民税に影響する場合もあります。
- Q. NISA口座の配当金はすべて非課税ですか?
- NISA口座で投資した金融商品から得られる利益は原則非課税ですが、上場株式やETF、REITの配当金・分配金を非課税で受け取るには、受取方式として株式数比例配分方式を選んでいる必要があります。また、NISAで出た損失は課税口座の利益と損益通算できません。
- Q. 総合課税と申告分離課税は何が違いますか?
- 総合課税は給与など他の所得と合算して税額を計算する方式で、一定の配当では配当控除を受けられる場合があります。申告分離課税は上場株式等の配当等を他の所得と分け、原則20.315%の税率で計算する方式で、上場株式等の譲渡損失との損益通算に関係します。
- Q. 配当控除を使えば必ず得ですか?
- 必ず得とは限りません。配当控除は、総合課税を選んだ一定の配当所得が対象です。所得税率、住民税、社会保険料、扶養判定、他の控除への影響などで結果が変わるため、金額が大きい場合は税務署や税理士に確認してください。
- Q. 投資信託の分配金も配当金と同じですか?
- 投資信託の分配金にも税金が関係しますが、普通分配金や元本払戻金など性質が分かれる場合があります。分配金の多さだけで商品を選ばず、個別商品の分配金の扱いは目論見書や証券会社の案内で確認してください。
参考資料
- 国税庁「配当金を受け取ったとき(配当所得)」
- 国税庁「上場株式等の配当等に係る申告分離課税制度」
- 国税庁「配当所得があるとき(配当控除)」
- 国税庁「特定口座制度」
- 国税庁「NISA制度」
- 金融庁「NISAを知る」
- 日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」
本記事は2026年10月時点の公開情報をもとに作成しています。個別の申告の要否や税金の判断は、税務署・税理士・証券会社などに確かめてください。