年の途中で会社を辞め、年末まで次の仕事に就かなかった。手元には退職した会社から届いた源泉徴収票が1枚あるだけで、何か手続きが要るのかどうか分からない。 定年や早期退職、介護や体調を理由にした退職が増える50代・60代では、このような状況になる方が少なくありません。
結論からいうと、年末に会社に在籍していない人は、在職中に給与から差し引かれた所得税を会社が精算してくれません。 多くの場合は差し引かれ過ぎた状態のまま年を越すので、翌年に自分で確定申告(還付申告)をすると税金が戻ってきます。 ここでは中途退職した年の所得税がなぜ払い過ぎになるのか、どの順番で何を用意すれば取り戻せるのかを、国税庁の資料をもとに整理します。
この記事でわかること
結論|年末に在籍していなければ、自分で精算する
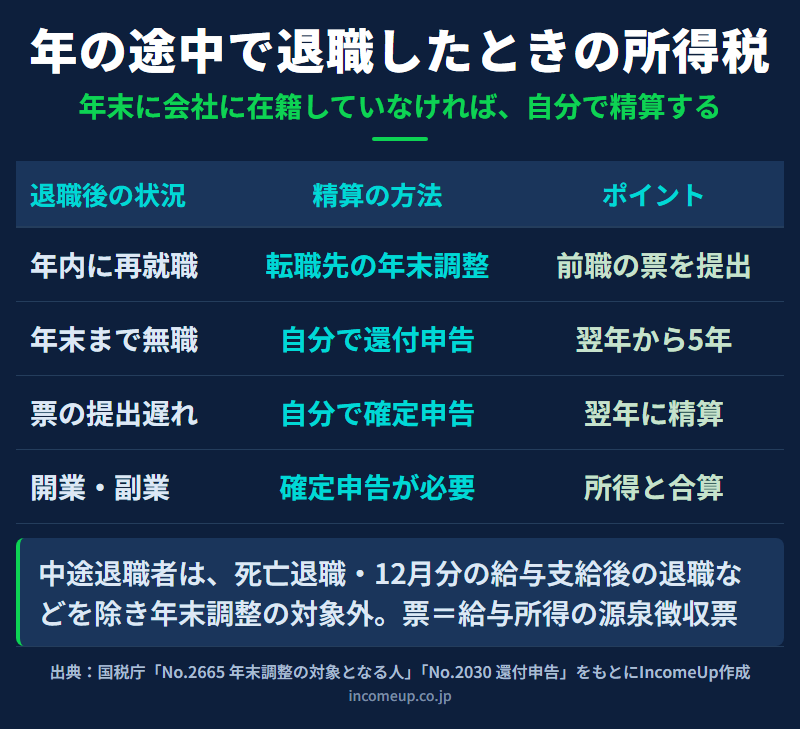
会社員の所得税は、毎月の給与から差し引かれた金額を、12月の年末調整で1年分の正しい税額に合わせて精算する仕組みです。 ところが年末調整は、原則として年末まで勤めている人が対象です。国税庁は年末調整の対象者を説明したうえで 「年の中途で退職した人で(1)から(4)以外の人は年末調整の対象となりません」としています (国税庁 No.2665)。 例外は死亡による退職、著しい心身の障害による退職、12月分の給与を受け取った後の退職、本年中の給与総額が136万円以下のパートタイマーなどに限られます。
精算の場所は、退職後の状況で決まります。 年内に再就職したなら新しい勤務先の年末調整、年末まで働いていないなら翌年の確定申告です。 確定申告をしなくても罰則はありませんが、払い過ぎた税金は自分から申告しない限り戻りません。
会社員が確定申告をすべき場面全体は 確定申告が必要な人・不要な人で扱っています。 この記事はそのうち中途退職の年に絞り、還付の仕組みと手続きを具体的に見ていきます。
在職中の所得税が払い過ぎになる理由
毎月の給与から差し引く所得税は、源泉徴収税額表の「甲欄」で求めます。この表は、その月の給与を1年間受け取り続けると仮定して税額を割り振っています。 そのため、たとえば6月末で退職すると、7月から12月の半年分は給与がないのに、上半期は年収を高めに見積もった水準で税金を引かれていることになります。
さらに、毎月の源泉徴収では生命保険料控除や地震保険料控除、iDeCoの掛金などは考慮されていません。 これらは年末調整で初めて反映されるため、年末調整を受けない中途退職者は、この分も控除されないまま年を越します。 結果として、源泉徴収票の「源泉徴収税額」の欄に書かれた金額の一部、場合によっては全部が払い過ぎになります。
源泉徴収票の各欄の読み方は 源泉徴収票の読み方で解説しています。 中途退職者の源泉徴収票は、年末調整を経ていないため「給与所得控除後の金額」や「所得控除の額の合計額」の欄が空白になっているのが普通です。
令和8年分は還付が大きくなりやすい
2026年(令和8年)に退職した人は、例年より還付が大きくなる可能性があります。 令和8年度税制改正で所得税の基礎控除と給与所得控除の最低保障額が引き上げられ、令和8年分以後の所得税に適用されるためです。 一方で国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としています (国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)。 つまり在職中は改正前の税額表で引かれ、改正後の控除は確定申告で初めて反映されます。
| 項目(令和8年分) | 改正後 | 改正前 |
|---|---|---|
| 基礎控除(合計所得132万円以下) | 104万円 | 95万円 |
| 基礎控除(合計所得132万円超336万円以下) | 104万円 | 88万円 |
| 給与所得控除の最低保障額(給与収入190万円以下) | 74万円 | 65万円 |
たとえば月給30万円の人が2026年6月末に退職し、その年の給与収入が180万円、在職中に差し引かれた社会保険料が27万円だったとします。 令和8年分の計算では、給与所得は180万円から74万円を引いた106万円、基礎控除は104万円です。 106万円から基礎控除104万円と社会保険料27万円を引くと課税所得はゼロになり、在職中に源泉徴収された所得税は全額が還付の対象になります。 金額は仮の数字ですが、年の前半で退職した人ほどこの形に近づきます。
改正の全体像や年末調整の書類の変更点は 年末調整の3枚の申告書の書き方で扱っています。
年内に再就職したら前職の源泉徴収票を出す
年内に再就職した場合は、新しい勤務先が前職の給与も合わせて年末調整をします。そのために必要なのが前職の源泉徴収票です。 会社は退職者に源泉徴収票を「退職の日以後1か月以内」に交付しなければならないと定められています (国税庁 No.7411)。 届かないときは前の会社に請求しましょう。
年末調整に間に合わなかったとき
前職の源泉徴収票を転職先に出しそびれると、転職先は自社で支払った給与だけで年末調整をします。 この場合は前職分が精算されていないので、翌年に2社分の源泉徴収票をそろえて自分で確定申告をします。 退職後に個人事業を始めた人や、副業の所得がある人も、所得を合算するため確定申告が必要です。
退職後に払った社会保険料も控除できる
退職後に自分で納めた国民健康保険料(国民健康保険税)や国民年金保険料、健康保険の任意継続の保険料は、社会保険料控除の対象です。 国税庁は「自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合には、その支払った金額について所得控除を受けることができます」としています (国税庁 No.1130)。 配偶者の国民年金保険料を代わりに払った場合も、払った人の控除に入れられます。
源泉徴収票に載っているのは在職中に給与から引かれた社会保険料だけです。退職後の分は自分で集計して申告書に書き足す必要があります。 国民年金保険料は日本年金機構から届く控除証明書を、国民健康保険料は市区町村の納付済額の通知や領収書を手元に残しておきましょう。 退職後の健康保険の選び方は 退職後の健康保険はどう選ぶかを参照してください。
退職金と失業給付は申告に含めるか
退職金は給与とは別の退職所得として課税されます。退職時に「退職所得の受給に関する申告書」を会社に出していれば、退職金の税金は受け取った時点で精算が終わっており、確定申告に含める必要はありません。 提出していなかった場合は20.42%で源泉徴収されているので、確定申告で精算すると戻ることがあります。詳しくは 退職金にかかる税金の計算で解説しています。
ハローワークから受け取る雇用保険の基本手当(失業給付)は非課税です。国税庁は雇用保険の求職者給付について、所得税が課されない給付として扱っています (国税庁 No.1191 Q&A)。 申告書に書く必要はなく、合計所得金額にも含めません。
還付申告の期限と必要な書類
還付申告は、確定申告の期間(翌年2月16日から3月15日)を待たずに出せます。国税庁は還付申告について 「その年の翌年1月1日から5年間提出することができます」としています (国税庁 No.2030)。 2026年に退職した人なら、2027年1月1日から2031年12月31日までが提出できる期間です。
| 用意するもの | 入手先 |
|---|---|
| 給与所得の源泉徴収票 | 退職した会社(退職後1か月以内に交付) |
| 国民年金保険料の控除証明書 | 日本年金機構から郵送 |
| 国民健康保険料の納付額が分かる書類 | 市区町村の通知・領収書 |
| 生命保険料・地震保険料の控除証明書 | 各保険会社から郵送 |
| マイナンバーカード・還付金の振込口座 | 本人 |
申告書は国税庁の確定申告書等作成コーナーで作成し、マイナンバーカードを使えばe-Taxでそのまま送信できます。 医療費控除を受けたい場合も同じ申告書にまとめられます(医療費控除とは)。 なお、翌年の住民税は所得税の申告内容をもとに計算されます。退職翌年の住民税への備え方は 退職後にかかる住民税で扱っています。
まとめ|源泉徴収票を受け取ったら、翌年1月に申告する
- 中途退職した人は、例外を除き年末調整の対象にならない
- 在職中の源泉徴収は1年働く前提なので、年の途中で辞めると払い過ぎになりやすい
- 令和8年分は基礎控除などが引き上げられ、11月までの源泉徴収には反映されていない
- 退職後に払った国民健康保険料・国民年金保険料は社会保険料控除に加える
- 還付申告は翌年1月1日から5年間出せる
中途退職の年の手続きで最も大事なのは、退職した会社から源泉徴収票を確実に受け取って保管しておくことです。 あとは退職後に払った保険料の書類をそろえ、翌年1月になったら申告書を作るだけで、払い過ぎた税金を取り戻せます。
よくある質問
- Q. 年の途中で退職して再就職していない場合、確定申告は必要ですか?
- 給与以外の所得がなければ申告の義務はないことが多いですが、在職中に源泉徴収された所得税は年末調整で精算されていないため、払い過ぎになっている場合がほとんどです。還付申告をしない限り戻らないので、源泉徴収票を手元にそろえて申告することをおすすめします。
- Q. 還付申告はいつまでに出せばよいですか?
- 還付申告は、その年の翌年1月1日から5年間提出できます。2026年に退職した人なら2027年1月1日から2031年12月31日までです。確定申告の期間(2月16日から3月15日)を待たずに出せるので、書類がそろったら早めに提出すると還付も早く受け取れます。
- Q. 退職後に払った国民健康保険料は申告に入れられますか?
- 入れられます。退職後に自分で納めた国民健康保険料(税)、国民年金保険料、健康保険の任意継続の保険料は社会保険料控除の対象です。源泉徴収票には在職中の分しか載っていないので、退職後の分は領収書や控除証明書で集計して申告書に書き足します。生計を一にする家族の分を払った場合も含められます。
- Q. 失業給付(雇用保険の基本手当)は確定申告で収入に含めますか?
- 含めません。雇用保険の基本手当などの求職者給付は所得税が課されない給付で、申告書に書く必要はなく、配偶者控除などを判定する合計所得金額にも含めません。収入として書き加えると税額を多く計算してしまうので注意してください。
参考資料
- 国税庁「No.2665 年末調整の対象となる人」
- 国税庁「No.2030 還付申告」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
- 国税庁「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等」
- 国税庁「No.1130 社会保険料控除」
- 国税庁「No.1191 配偶者控除 Q&A」
本記事は2026年10月11日時点の公開情報をもとに作成しています。計算例の給与・社会保険料は説明のための仮の数字です。 個別の税額や必要書類は、国税庁の確定申告書等作成コーナーや所轄の税務署でご確認ください。


