
退職の日が近づくと、人事から退職金の見込額と一緒に、何枚かの書類が届きます。「一時金で受け取りますか、年金にしますか」という確認と、「退職所得の受給に関する申告書」という長い名前の紙です。どちらも、退職金の手取りを大きく変える大事な選択なんです。
退職金の税金は、給与とはまったく違う計算をします。受け取り方で使える控除が変わり、申告書を出すかどうかで支給日に引かれる額が変わります。この2つを退職前に押さえておけば、「思ったより手取りが少ない」と慌てずに済みます。
この記事で分かること
結論|受け取り方で控除が変わり、申告書で支給日の手取りが変わる
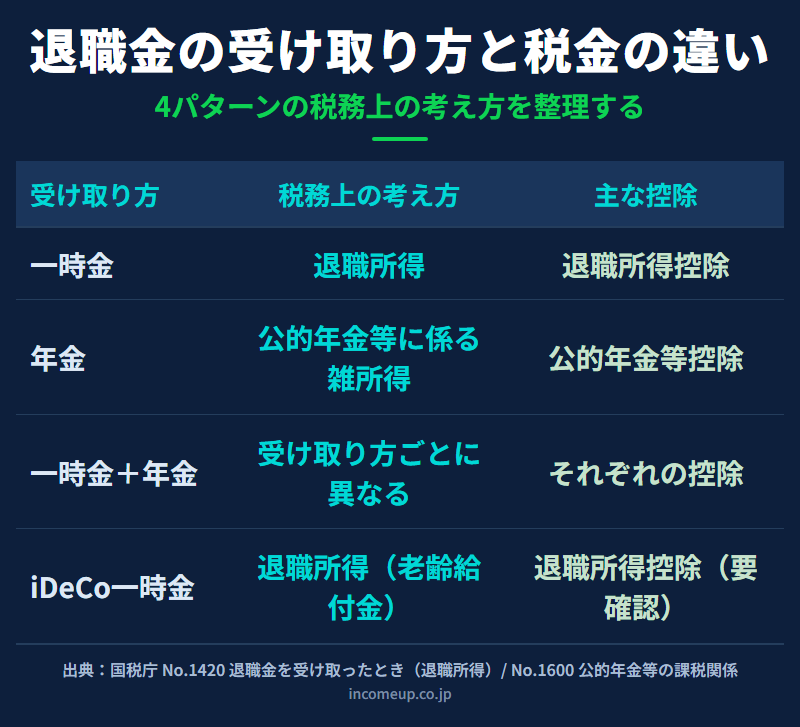
一時金で受け取れば、勤続年数に応じた大きな控除を引いて、さらに半分にしてから税金を計算します。年金形式なら、毎年の年金収入として別の控除を使います。どちらが有利かは、退職金額や勤続年数、ほかの年金や所得で変わるので、一概には言えません。
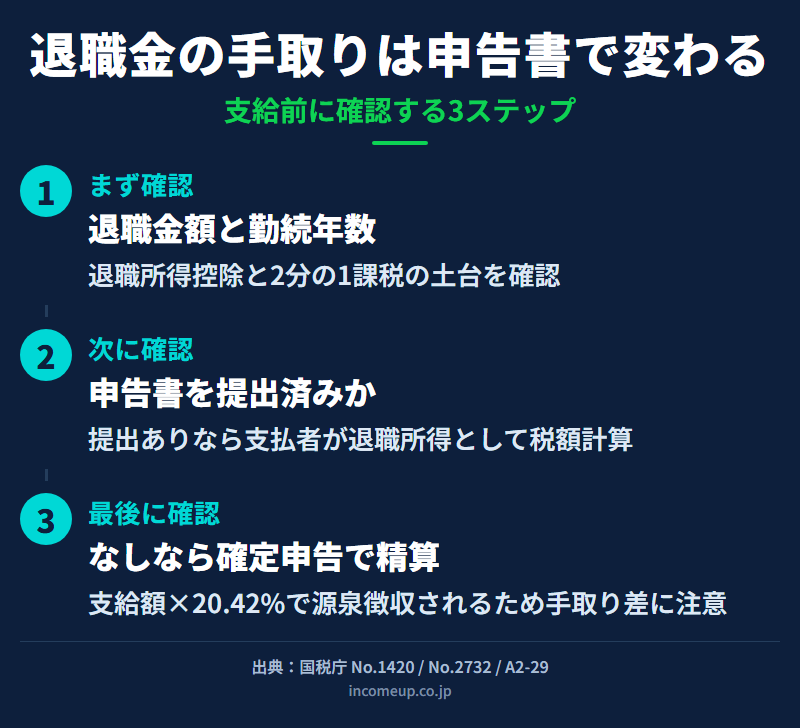
もう一つの分かれ道が申告書です。出していれば勤務先が正しく計算してくれますが、出していないと支給額の20.42%がまとめて引かれ、自分で確定申告して取り戻すことになります。
一時金なら「控除を引いて、半分にする」
退職金を一時金で受け取ると、原則として「退職所得」という区分になります。長年の勤務へのごほうびという性格があるので、税金が重くなりすぎないよう、計算は次のようにやさしく作られています。
(退職金 − 退職所得控除額)× 1/2 = 退職所得の金額
ここで引く「退職所得控除」は、勤続年数で決まります。1年未満の端数は、原則として1年に切り上げて数えます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円に満たないときは80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
たとえば勤続30年なら、800万円+70万円×10年で1,500万円。退職金が1,500万円以内なら、控除の範囲に収まる可能性があります。退職金が2,300万円なら、1,500万円を引いた800万円をさらに半分にして、400万円に税金がかかる計算です。全額に税率を掛けるわけではないので、給与と同じ感覚で見積もると大きく外れてしまいます。
年金形式なら、毎年の収入に混ざる
退職金や企業年金を年金形式で受け取ると、退職所得控除は使いません。代わりに、年金収入から「公的年金等控除」を引いて所得を計算し、「雑所得」という区分になります。
まとまったお金を一度に受け取らず、毎年の収入として分けられるのが年金形式のよさです。ただ、公的年金やiDeCoの年金、ほかの所得と合算されるので、税金や社会保険料に響くことがあります。年金形式なら必ず税金が安い、というわけではないんです。
一時金と年金を組み合わせる方法もあります。まとまった資金と毎年の収入を分けやすい一方で、受け取り方ごとに税金の扱いが分かれるため、計算は複雑になりがちです。
iDeCoと会社の退職金が重なるとき
iDeCoも同じ考え方です。一時金で受け取れば退職所得とみなされて退職所得控除が関係し、年金で受け取れば公的年金等控除が関係します。iDeCoそのものの仕組みはiDeCoとは何かで整理しています。
注意したいのは、会社の退職金とiDeCoを近い時期に両方とも一時金で受け取る場合です。退職所得控除の扱いが影響を受け、受け取る順番や間隔、勤続年数、iDeCoの加入期間で手取りが変わります。個人差が大きく、制度改正の影響も受けやすいところなので、退職前に勤務先や金融機関、税理士へ確認しておきましょう。
支給日の手取りを決める「申告書」
「退職所得の受給に関する申告書」は、税務署ではなく、退職金を払う勤務先や企業年金の支払者に出す書類です。出す期限は、退職金を受け取る時まで。支払者がそのまま保管します。
国税庁の例で、違いを見てみましょう。退職金800万円、勤続10年2か月の人です。勤続年数は切り上げて11年、控除額は40万円×11年で440万円になります。
| ケース | 源泉徴収の計算 | 引かれる税額 | その後 |
|---|---|---|---|
| 申告書あり | (800万円−440万円)×1/2=180万円をもとに支払者が計算 | 91,890円 | 退職所得だけなら原則として確定申告は不要 |
| 申告書なし | 800万円×20.42% | 1,633,600円 | 本人が確定申告で精算 |
申告書がないと、控除も半分の計算も反映されず、支給額そのものに大きめの率で引かれます。最後は確定申告で精算できますが、退職直後は健康保険料や住民税、引っ越し費用なども重なる時期です。支給日に入るお金がこれだけ少ないのは、家計にはかなりこたえるでしょう。
計算が変わるケースと、住民税のこと
ここまでの計算は、一般的な退職金を前提にしています。勤続5年以下の短期の退職金、役員として5年以下の役員退職金、同じ年に2か所以上から受け取る場合、前年以前に退職金やiDeCoの一時金を受け取っている場合は、計算が変わります。役員退職金では半分にする計算が使えないことがあり、短期の退職金でも300万円を超える部分は半分にならない場合があります。
住民税も別に考えます。退職金にかかる住民税と、退職した年の給与をもとに翌年かかる住民税は別物です。翌年の納付書への備えは退職後にかかる住民税にまとめています。
退職前にそろえておきたい数字と書類
手取りを見積もるときは、退職金の見込額だけを見ないことです。勤続年数と端数の扱い、そこから出る退職所得控除額、申告書を出したかどうか、退職所得の源泉徴収票をいつ受け取れるか。この順に確かめると、話がぶれにくくなります。
あわせて、企業年金やiDeCoの受取予定、公的年金をいつから受け取るか、医療費控除や副業・不動産収入で確定申告する予定があるかも書き出してみましょう。住宅ローンやリフォームのように、まとまった支出の予定も手取りと一緒に考えておくと安心です。
お金が入った直後に、焦って一度に投資したり、高い利回りをうたう商品にまとめて預けたりするのは避けたいところです。「近いうちに使うお金」「生活を守るお金」「運用してもよいお金」に分けてから考えても遅くありません。
ここは誤解しやすいポイント
- 「20.42%引かれたら税金は終わり」ではありません。申告書なしの源泉徴収は、確定申告で精算する前提の仮の扱いです
- 申告書を出していても、医療費控除や寄附金控除、住宅ローン控除の初年度などで確定申告するときは、退職所得の金額も書く必要があります
- 退職所得控除があっても、退職金がいつも非課税になるわけではありません。退職金額と勤続年数しだいです
まとめ|退職前に「受け取り方」と「申告書」を確かめる
- 一時金は退職所得控除を引いて半分に、年金形式は公的年金等控除を使って毎年の所得に混ざる
- 申告書を出していないと支給額の20.42%が引かれ、確定申告で精算することになる
- iDeCoとの重なりや短期勤続・役員退職金は計算が変わるので、勤務先や税理士に早めに確認する
受け取った後の使い道は、退職金を受け取ったら最初に考えることや老後資金は「いくら必要か」より「どう分けて準備するか」が重要で整理しています。
退職金・iDeCo・老後資金をまとめて整理したい方へ
制度の仕組みを理解したら、資産形成の全体像も一歩ずつ学んでいきましょう。無料ガイドでは、家計と資産形成の考え方を整理しています。
無料ガイドを受け取る →制度の理解が進んだ次は、経済の流れや相場の見方も一歩ずつ学んでおくと、長期の資産形成で迷いにくくなります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. 退職金は必ず税金がかかりますか?
- 必ずかかるとは限りません。退職所得控除があるため、退職金額や勤続年数によっては税金がかからない場合もあります。たとえば勤続30年なら控除額の目安は1,500万円です。ただし、退職金そのものが常に非課税という意味ではありません。
- Q. 退職金は一時金と年金のどちらが得ですか?
- 一概にはいえません。一時金は退職所得控除を引いて2分の1にする退職所得、年金形式は公的年金等控除を使う雑所得として扱われます。退職金額、勤続年数、ほかの年金、iDeCo、ほかの所得によって変わり、年金形式はほかの所得との合算で税金や社会保険料に影響することもあります。
- Q. 退職所得の受給に関する申告書を出すと何が変わりますか?
- 勤務先などの支払者が退職所得控除や勤続年数をもとに税額を計算し、退職金の支払時に源泉徴収します。原則として、その退職所得だけを理由に確定申告する必要はありません。申告書は税務署ではなく支払者に、退職金を受け取る時までに提出し、支払者が保管します。
- Q. 申告書を出さないと退職金はどう源泉徴収されますか?
- 支給額に20.42%を掛けた所得税および復興特別所得税が源泉徴収されます。国税庁の例では、退職金800万円・勤続10年2か月の場合、申告書ありなら91,890円、なしなら1,633,600円です。最終税額とは大きく違うことがあるため、本人が確定申告をして精算します。
- Q. 申告書を出していれば確定申告は絶対に不要ですか?
- 絶対ではありません。退職所得については原則として申告不要でも、医療費控除、寄附金控除、住宅ローン控除、ほかの所得の申告などで確定申告書を提出する場合は、退職所得の金額も記載する必要があります。
- Q. iDeCoと会社の退職金を両方一時金で受け取るとどうなりますか?
- iDeCoの一時金も退職所得とみなされるため、近い時期に両方を受け取ると退職所得控除の扱いが影響を受けます。受け取る順番、間隔、勤続年数、iDeCoの加入期間で手取りが変わるので、退職前に勤務先、金融機関、税理士などへ確認してください。
参考資料
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.2725 退職所得となるもの」
- 国税庁「No.1600 公的年金等の課税関係」
- iDeCo公式サイト「iDeCoの加入資格・掛金・受取方法等」
- iDeCo公式サイト「iDeCoのメリット」(受け取り時の税制)
本記事は2026年10月時点の公開情報をもとに作成しています。個別の税額は退職金額・勤続年数・ほかの所得などで変わるため、実際の判断は勤務先、支払者、税務署、税理士等に確認してください。


