
NISAを銀行で始めたけれど、買いたい投資信託やETFがない。クレカ積立やポイントの仕組みが合わない。アプリが使いにくい。使い始めてから「別の証券会社に変えたい」と思うことは、珍しくありません。
NISA口座の金融機関は変えられます。ただ、いつでも自由に移せるわけではなく、しかも持っている商品は一緒に移せないんです。「これから買う口座」と「すでに持っている商品」を分けて考えると、迷わずに済みます。
この記事で分かること
- 変更できる時期と、その年に買付をした後の注意点
- 変更前の口座で持っている商品と非課税枠の扱い
- 手続きの流れと、積立設定の止め方・作り直し方
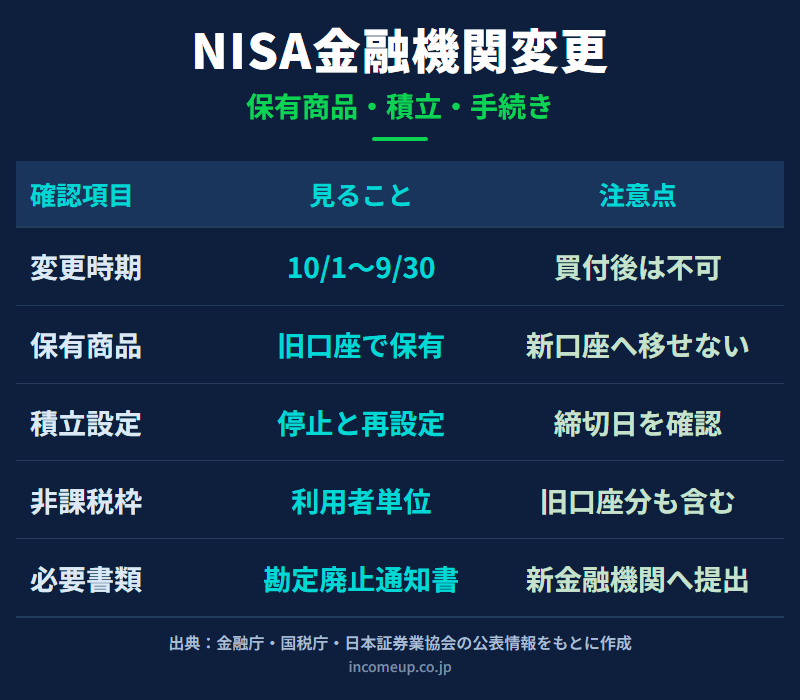
結論|変えられるのは「これから買う場所」。届出は前年10月1日から当年9月30日まで
金融機関の変更は、今後のNISA枠をどこで使うかを変える手続きです。変更前の金融機関で持っている商品は、原則としてそのまま持ち続け、配当や売買益も引き続き非課税です。新しい金融機関では、変更した年分以降の枠で新たに買います。
届出は、新しい金融機関でNISAを使いたい年の前年10月1日から、その年の9月30日までに出します。ただし、その年に変更前の金融機関ですでに買付をしていると、その年分は変更できません。
変更を考える主なケース
変えたい理由は人によって違います。よくあるのは次のような場面です。
- 買いたい投資信託やETFの取扱いがない
- 積立設定やクレカ積立の使い勝手を変えたい
- 手数料やポイント制度を見直したい
- 銀行で開いたNISA口座を証券会社に変更したい
- 特定口座やiDeCoなど他の資産管理とまとめたい
どの理由でも、変えられるのは今後の買付だけです。証券会社の比べ方は証券口座の選び方|初心者が迷わないためのチェック項目で整理しています。
変更できる時期|前年10月1日から当年9月30日まで
金融庁と国税庁の案内では、届出の期間は、新しい金融機関でNISA口座を設けようとする年分の前年10月1日から、その年の9月30日までです。たとえば2027年分から別の金融機関で使いたいなら、原則として2026年10月1日から2027年9月30日までに手続きをします。
手続きには時間がかかるので、思い立った日にすぐ新しい金融機関で買えるとは限りません。年末年始や、積立設定・クレカ積立の締切も含めて、余裕を持って進めましょう。
手続きの流れ|変更前で通知書、新しい金融機関で開設
おおまかな流れは次のとおりです。
- 変更前の金融機関に、金融商品取引業者等変更届出書を提出する
- 変更前の金融機関から、勘定廃止通知書の交付または記載事項の提供を受ける
- 変更後の金融機関に、非課税口座開設届出書と勘定廃止通知書を提出する
- 変更後の金融機関でNISA口座の開設確認を待つ
- 積立商品、金額、積立日、引落方法を設定する
必要書類やオンラインでできるかどうかは金融機関によって違います。実際に進めるときは、変更前と変更後の両方の案内を確かめてください。
持っている商品は移せず、非課税枠にも数えられる
日本証券業協会のQ&Aでは、変更前のNISA口座で持っている上場株式や株式投資信託等を、変更後のNISA口座へ移すことはできないと説明されています。銀行AのNISA口座の投資信託を、証券会社BのNISA口座へ移管することはできないわけです。
変更前の口座の商品は、そのまま持ち続けるか、必要に応じて売るかのどちらか。売った場合、簿価分の非課税保有限度額は翌年以降に再利用できますが、同じ年の年間投資枠がすぐ戻るわけではありません。売るかどうかは、金融機関の変更とは別に、含み益・含み損や使う時期を見て決めましょう。売却と枠の戻り方はNISAの売却ルールと非課税枠の復活|いつ売るとどう戻るのかで扱っています。
もう一つ大事なのは、旧口座の商品の買付代金も非課税保有額に含まれることです。非課税保有限度額は利用者ごとに一体で管理されます。変更前に成長投資枠を大きく使っていれば、新しい金融機関で使える余地も限られます。
積立設定は止めて、作り直す
変更前の金融機関で自動積立やクレカ積立を設定したまま放っておくと、意図しない買付が起き、その年分の変更ができなくなることがあります。変更前の積立を止め、カード積立の締切日を確かめてから進めましょう。
新しい金融機関では、同じ商品を扱っているか、ない場合は代わりに何を選ぶかを決め、積立日・金額・引落口座・カード設定を作り直します。同じ指数に連動する投資信託でも、信託報酬や純資産総額、分配方針、実質コストは違います。商品名ではなく中身で比べてください。比べ方は投資信託とETFの違い|NISAでどちらを選ぶ前に見るポイントが参考になります。
ここは誤解しやすいポイント
- 新しい金融機関に変えても、非課税枠がまるごと空くわけではありません。旧口座の保有分も非課税保有額に数えられます
- つみたて投資枠は銀行、成長投資枠は証券会社、というように分けることはできません。金融庁のよくある質問は、2つの枠を一つの金融機関で利用すると説明しています
- 変更を考えている年は、年初の自動積立やクレカ積立が動く前に止めておきましょう。1回でも買付があると、その年分は変更できません
まとめ|手続きと運用方針を分けて整理する
- 変更できるのは「これから買う金融機関」。届出は前年10月1日から当年9月30日まで、その年に買付済みなら翌年分から
- 持っている商品は移せない。非課税のまま持ち続けられるが、その買付代金は非課税保有額に含まれる
- 手数料やポイントだけでなく、取扱商品・積立の続けやすさ・保有商品の整理まで含めて判断する
よくある質問
- Q. NISA口座の金融機関は変更できますか?
- できます。ただし年単位での変更となり、変更したい年分の前年10月1日からその年9月30日までの間に所定の手続きが必要です。また、その年に変更前の金融機関のNISA口座で買付をしている場合、その年分は金融機関を変更できません。
- Q. 変更前のNISA口座で持っている商品は新しい証券会社に移せますか?
- 原則として移せません。金融機関を変更しても、変更前の金融機関のNISA口座で保有している上場株式や投資信託等を、変更後の金融機関のNISA口座へ移すことはできません。旧口座の商品は旧金融機関で保有を続けるか、売却するかを考えます。
- Q. 金融機関を変更したら、旧NISA口座の商品は非課税ではなくなりますか?
- 金融機関を変更しても、変更前の金融機関のNISA口座で保有している商品の配当等や売買益は、引き続き非課税の対象になります。ただし、非課税保有限度額には旧金融機関で保有している商品の買付代金も含まれます。
- Q. つみたて投資枠と成長投資枠を別々の金融機関で使えますか?
- 使えません。つみたて投資枠と成長投資枠は、一つの金融機関で利用することになります。年単位で金融機関変更はできますが、同じ年分の枠を複数の金融機関に分けることはできません。
- Q. 金融機関変更後、積立設定は自動で引き継がれますか?
- 通常は自動で引き継がれません。変更前の金融機関で積立設定を停止し、変更後の金融機関で対象商品、積立日、金額、引落方法を改めて設定する必要があります。取扱商品や締切日は金融機関ごとに異なるため、事前に確認してください。
参考資料
- 金融庁 NISA特設ウェブサイト「よくある質問」
- 国税庁「NISA口座の新規開設又は変更に関する手続等について」
- 日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月版)
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 関連ガイド:特定口座・一般口座・NISAの違い|税金と確定申告で選ぶ口座/新NISAとは何か はじめる前に知っておきたい仕組みと使い方
本記事は2026年10月26日時点の公開情報をもとに作成しています。


