
ねんきん定期便を開いたら、独立したばかりのころに「未納」の月が並んでいた。フリーランスや自営業など国民年金の第1号被保険者は、会社員と違って保険料を自分で納めます。資金繰りや手続きの遅れで未納が生じるのは、珍しいことではありません。
その期間を後から埋められるかは、未納の「状態」で決まります。ここでは未納・免除・猶予の違い、追納と任意加入で埋められる範囲、1か月埋めると将来いくら増えるかを、令和8年度(2026年度)の金額で見ていきます。年金額の元になる数字は年金はいくらもらえるのか|ねんきん定期便で確認すべき3つの数字で確かめられます。
この記事で分かること
- 未納・免除・猶予で、扱いがどう違うか
- 未納の2年の時効と、追納の10年ルール
- 60歳以降に使える任意加入の条件
- 1か月埋めると将来の年金が年いくら増えるか
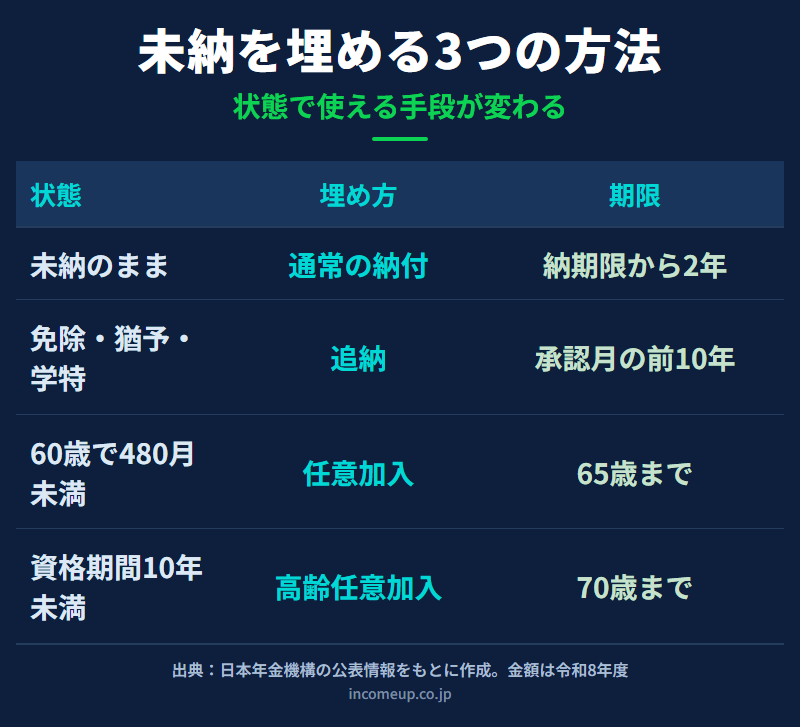
結論|未納は2年、免除・猶予は10年。1か月埋めると年約1,765円増える
- 単なる未納(免除等の手続きをしていない)— 納付期限から2年で時効。それ以降は納められない
- 免除・猶予・学生納付特例の期間 — 承認月の前10年以内なら追納できる
- 60歳時点で480月(40年)未満 — 60歳以降の任意加入で満額へ近づけられる
令和8年度の金額では、1か月分(保険料17,920円)を埋めると将来の年金が年約1,765円増え、受給開始からおよそ10年で回収できる計算です。まずは自分の期間が未納なのか免除・猶予なのかを確かめるところから始めましょう。
未納と免除・猶予は別物
同じ「払っていない期間」でも、未納と免除・猶予では、受給資格期間に数えられるかどうかも、後から納める方法も違います。
| 状態 | 受給資格期間への算入 | 後から納める方法 |
|---|---|---|
| 未納 | 算入されない | 納期限から2年以内のみ通常納付 |
| 全額免除 | 算入される | 10年以内なら追納 |
| 納付猶予・学生納付特例 | 算入される | 10年以内なら追納 |
老齢基礎年金を受け取るには、最低10年(120月)の期間が要ります。これを受給資格期間といいます。免除や猶予の期間はこの10年に数えられますが、未納は数えられません。未納を放っておくと、年金額が減るだけでなく、受け取る資格そのものから遠ざかってしまうんです。
単なる未納は2年で時効になる
手続きをせずに払っていない未納は、納付期限から2年を過ぎると時効になり、原則として納められなくなります。過去5年分まで納められる後納制度がありましたが、期限付きの特例で、すでに終わっています。
今は、未納を後からまとめて納める一般的な制度はありません。だからこそ、2年が来る前に納めるか、難しいなら早めに免除・猶予を申請しておくことが大切です。
免除・猶予・学生納付特例は10年以内なら追納できる
全額免除・納付猶予・学生納付特例の承認を受けていた期間は、後から保険料を納められます。これが追納です。受給資格期間にはすでに数えられているので、追納は年金額を上乗せするための手続きです。
- 対象:全額免除、一部免除(残りを納付済みの場合)、納付猶予、学生納付特例の期間
- 期限:追納の承認月の前10年以内の期間
- 加算:承認の翌年度から3年度目以降に追納すると、当時の保険料額に加算額が上乗せされる
- 順番:原則として古い期間の保険料から納める
納めるのは原則、免除等を受けた当時の年度の保険料額です。3年度目以降は加算が付くので、追納するなら早いほど負担は小さくなります。単なる未納は承認を受けていないので、追納の対象にはなりません。
60歳以降は任意加入で満額に近づける
国民年金は20歳から60歳までの40年(480月)をすべて納めて満額です。月数が足りないまま60歳を迎えても、任意加入で保険料を納めれば満額へ近づけられます。
| 区分 | 加入できる年齢 | 主な条件 |
|---|---|---|
| 任意加入 | 60歳以上65歳未満 | 国内に住所があり、480月未満で、繰上げ受給をしていない |
| 高齢任意加入(特例) | 65歳以上70歳未満 | 受給資格期間10年を満たしていない場合に、満たすまで加入 |
任意加入は480月に達した時点で終わります。不足分を補う制度なので、満額を超えては増やせません。高齢任意加入は10年に届いていない人のためのもので、10年を満たせば終わります。繰上げ・繰下げの考え方は年金の繰上げ・繰下げ受給で解説しています。
1か月埋めると将来いくら増えるか(令和8年度)
老齢基礎年金は納めた月数に比例します。令和8年度の満額は月額70,608円、年額で約84万7,000円。これは480月すべてを納めた場合なので、1か月埋めると満額の480分の1だけ増えます。
- 1か月あたりの年金増額:約84万7,000円 ÷ 480月 = 年約1,765円
- 令和8年度の保険料:月17,920円(年額215,040円)
- 回収の目安:17,920円 ÷ 1,765円 ≒ 約10年
たとえば60歳から3年間(36月)任意加入する場合の概算は次のとおりです。
- 納める保険料:17,920円 × 36月 = 約64万5,000円
- 増える年金:1,765円 × 36月 = 年約6万4,000円
- 回収の目安:64万5,000円 ÷ 6万4,000円 ≒ 約10年(受給開始からおよそ75歳ごろ)
税・社会保険料を考えない単純計算ですが、老齢基礎年金は生涯受け取れるので、長生きするほど効果は大きくなります。
埋める順番と、その先の上乗せ
状態が混ざっているなら、期限が早いものからです。2年の時効も10年の追納期限も、待つほど選べる手が狭まります。
- 2年以内の未納があれば、時効が来る前に通常納付する
- 免除・猶予・学生納付特例の期間は、10年以内に追納する(古い期間・加算が付く前を優先)
- それでも60歳時点で480月に満たないなら、60歳以降の任意加入で満額へ近づける
自分の期間は、ねんきんネットやねんきん定期便で確かめられます。追納・任意加入は年金事務所、免除申請は市区町村か年金事務所が窓口です。見込みの増額を試算して、家計と照らして決めましょう。
第1号被保険者には厚生年金の上乗せがなく、老後の公的年金は老齢基礎年金が中心です。国民年金保険料は全額が社会保険料控除の対象で、追納・任意加入で納めた分も所得から差し引けます。さらに上乗せするなら、国民年金基金などと合わせて月68,000円(2026年12月からは月75,000円)までかけられるiDeCoや、付加年金・国民年金基金があります。iDeCoはiDeCoとは何か|節税メリットと始める前の注意点で確認できます。
ここは誤解しやすいポイント
- 未納のまま2年が過ぎた期間は、追納でも任意加入でも直接は埋められません。さかのぼって免除に切り替えられる場合もあるので、心当たりがあれば年金事務所で確認しましょう
- 老齢基礎年金の繰上げ受給を選ぶと、任意加入はできません。満額に近づけたいなら、繰上げを決める前に比べてください
まとめ|期限の早いものから、土台を埋める
- 単なる未納は2年で時効、免除・猶予・学生納付特例は10年以内なら追納、60歳で480月未満なら任意加入
- 1か月分(17,920円)埋めると年約1,765円増え、受給開始からおよそ10年で回収(令和8年度)
- 土台の国民年金を埋めてから、控除も使いつつ余力をiDeCoやNISAへ
よくある質問
- Q. 国民年金の未納は何年前まで払えますか?
- 単なる未納は納付期限から2年で時効になり、それ以降は納められません。一方、全額免除・納付猶予・学生納付特例の承認を受けていた期間は、追納の承認月の前10年以内なら後から納める追納ができます。60歳時点で40年(480月)に満たない場合は、60歳以上65歳未満の任意加入で補えます。
- Q. 未納を1か月埋めると年金はいくら増えますか?
- 老齢基礎年金は納付月数に比例します。令和8年度の満額は月額70,608円(年約84万7,000円)で、これは480月納付した場合の額です。1か月分を埋めると将来の年金が年約1,765円増えます。令和8年度の保険料は月17,920円なので、受給開始からおよそ10年で支払額を回収する水準です。
- Q. 追納と任意加入はどちらを優先すべきですか?
- まず納付期限から2年以内の未納があれば通常納付を、次に免除・猶予・学生納付特例の期間があれば10年以内の追納を検討します。それでも60歳時点で480月に満たない場合に、60歳以降の任意加入で満額へ近づけます。追納は古い期間から納めるのが原則で、承認の翌年度から3年度目以降は加算額が上乗せされます。
参考資料
- 年金はいくらもらえるのか|ねんきん定期便で確認すべき3つの数字
- 年金の繰上げ・繰下げ受給|何歳から受け取るかの判断軸
- 年金にかかる税金と社会保険料|手取りで考える老後収入
- iDeCoとは何か|節税メリットと始める前の注意点
- 日本年金機構「国民年金保険料」
- 日本年金機構「保険料を納付しなかった期間がありますが、今から納付することができますか。」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「任意加入制度」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント」
ご注意
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は一般的な制度情報と単純計算を整理したもので、特定の手続きを推奨するものではありません。保険料額、年金額、各種制度は変更される場合があります。最新情報は日本年金機構等で確認し、追納・任意加入・免除の判断は年金事務所、社会保険労務士、税理士等へご相談ください。


