
誕生月に「ねんきん定期便」が届いて、封を開けたものの数字が多くてそのまま閉じてしまった。そんな経験はないでしょうか。年金がいくらもらえるかは、老後資金や退職金、NISA、iDeCoを考えるときの土台になる数字です。
ただ、「平均でいくら」という数字を見ても、自分の家計には当てはめられません。会社員の期間が長い人、自営業の期間がある人、扶養に入っていた期間がある人では、年金の中身が変わるからです。見るべき数字は、定期便の中の3つに絞れます。
この記事で分かること
- ねんきん定期便で見る3つの数字と、年額を月額に直す見方
- 50歳未満と50歳以上で見込額の意味が違う理由
- 繰上げ・繰下げで年金額がどれだけ変わるか
- 年金で足りない分を、預金・退職金・NISAにどう分けるか
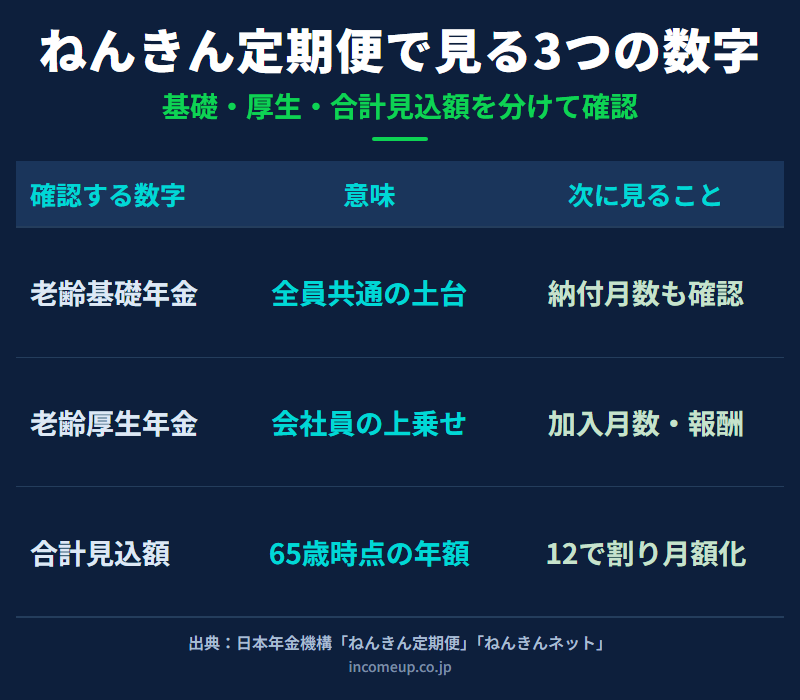
結論|見るのは「基礎・厚生・合計」の3つ。年額は12で割る
ねんきん定期便で最初に見るのは、老齢基礎年金、老齢厚生年金、その合計の見込額の3つです。家計で使うのは合計の見込額で、年額で書かれているので12で割って月額に直します。たとえば年額180万円なら、月15万円です。
比べる目安として、2026年度(令和8年度)の老齢基礎年金の満額は、昭和31年4月2日以後生まれの方で月額70,608円です。自分の数字がこれとどれくらい違うかを見ると、どこで差がついているかが分かります。
老齢基礎年金は、全員に共通する土台
老齢基礎年金は、国民年金の保険料を納めた期間や免除期間などを合わせた期間が10年以上あれば、原則65歳から受け取れる年金です。会社員だった人も、自営業だった人も、扶養に入っていた期間がある人も、まずここを確認します。
2026年度(令和8年度)の満額は、昭和31年4月2日以後生まれの方で月額70,608円、それ以前生まれの方で月額70,408円です。これは満額の例で、保険料の未納期間や免除期間があれば人によって変わります。
夫婦で老後資金を考えるなら、2人それぞれの定期便を別々に確認しましょう。片方の定期便だけで家計全体を判断しないことが大切です。
老齢厚生年金は、働き方と収入で変わる上乗せ
老齢厚生年金は、厚生年金に入っていた期間と、現役時代の収入で決まります。会社員・公務員として働いた期間が長い人ほど、老後の収入の大きな柱になります。逆に自営業の期間が長い人や、扶養内で働いた期間が長い人は、少なかったり表示されなかったりします。
金額と合わせて、厚生年金に入っていた月数、60歳以降も厚生年金に入って働く予定があるか、企業年金やiDeCoなど公的年金以外の収入があるかも確認しておきます。
日本年金機構が示す2026年度の標準的な年金額の例は、夫婦2人分の老齢基礎年金を含めて月額237,279円です。ただし、平均的な収入で40年間働いた場合のモデルなんです。すべての家庭に当てはまる数字ではないので、自分の老後は自分と配偶者の定期便で考えましょう。
合計見込額を「月の家計」に置き直す
合計見込額を12で割ったら、本人と配偶者の分を足して夫婦の月額を出します。そこから税金や社会保険料、医療費、住居費、車の維持費、家の修繕費を考え、毎月の生活費との差を見ます。この差が、預金・退職金・NISAで補う部分です。
足りない分を全部NISAで増やそう、と焦るのは危険です。老後資金は、使う時期によって向いている置き場所が違います。
| 資金の種類 | 目的 | 置き場所の考え方 |
|---|---|---|
| すぐ使うお金 | 生活費・急な支出 | 預金など安全性重視 |
| 数年後に使うお金 | 医療・修繕・車など | 値動きを抑えて準備 |
| 長く使わないお金 | 70代後半以降の余裕資金 | NISAなどで長期運用も検討 |
年金で毎月どこまでまかなえるかをつかみ、足りない分のうちすぐ使わないお金を長期運用に回す、という順番です。分け方は老後資金は「いくら必要か」より「どう分けて準備するか」が重要、50代からの運用は50代からのNISA活用で取り上げています。
50歳を境に、見込額の意味が変わる
50歳未満の定期便には、主に「これまでの加入実績に応じた年金額」が載っています。今までに積み上げた分だけの数字なので、これから働いて保険料を納めれば、将来の年金額は増えていきます。
50歳以上になると、「老齢年金の種類と見込額」に変わります。いま入っている年金制度に、60歳まで同じ条件で入り続けたと仮定した額です。50代以降の定期便は、老後の計画にかなり使いやすい資料になります。
働き方を変えたときの数字は、「ねんきんネット」で試算できます。かんたん試算なら今の条件が60歳まで続く前提の見込額をすぐ確認でき、詳細試算なら今後の働き方や受け取り年齢、未納分を納めた場合などを設定できます。60歳以降も厚生年金に入って働く場合や、繰上げ・繰下げをする場合を試してみましょう。
繰上げ・繰下げは、増減の幅と生活費で考える
老齢年金は原則65歳からですが、60歳以降に早める「繰上げ」も、66歳以降に遅らせる「繰下げ」もできます。
繰上げると、減った金額が一生続きます。昭和37年4月2日以降生まれの方は1か月あたり0.4%の減額で、60歳から受け取ると24.0%の減額です(昭和37年4月1日以前生まれの方は1か月あたり0.5%)。しかも、請求した後で取り消せません。
繰下げると1か月あたり0.7%増え、66歳で8.4%、70歳で42.0%、75歳で84.0%の増額です(昭和27年4月1日以前生まれの方などは上限70歳)。ただ、65歳から70歳まで受け取らないなら、その5年間を働く収入や預金、退職金、NISAで支える必要があります。
年金額が増えると、税金や社会保険料、医療・介護保険の自己負担に影響する場合もあります。待てる家計か、健康状態はどうか、配偶者の年金はどうかまで含めて考えましょう。
ここは誤解しやすいポイント
- 50歳以上の定期便の見込額も確定額ではありません。今後の働き方、収入、加入期間、繰上げ・繰下げで変わります
- 月額237,279円の「標準的な年金額」は平均モデルです。自分の家計には自分と配偶者の定期便の数字を使います
- 繰下げは「増えるから得」とは限りません。受け取りを始めるまでの生活費を誰が支えるかが先です
まとめ|年金は「平均」ではなく「自分の数字」で考える
- 定期便で基礎・厚生・合計の3つを見て、年額を12で割り、夫婦の月額と生活費の差を出す
- 50歳以上の見込額は60歳まで同じ条件が続く前提。働き方を変えた数字はねんきんネットで試算する
- 繰上げは60歳で24.0%減、繰下げは70歳で42.0%増。金額だけでなく待つ間の生活費と健康で決める
年金額が見えたら、老後資金全体を整理する
年金見込額を確認したら、次は預金、退職金、NISA、iDeCoをどう組み合わせるかを考えましょう。まずは老後資金の分け方から整理すると、判断しやすくなります。
老後資金の分け方を読む →年金や老後資金の土台が見えてきたら、経済の流れや資産配分の考え方も学んでおくと、長期の資産形成で迷いにくくなります。 IncomeUpの講座ページでは、資産形成・相場分析・分散投資を体系的に学べます。
よくある質問
- Q. ねんきん定期便を見れば、将来の年金額は確定しますか?
- 確定額ではありません。50歳以上のねんきん定期便では、現在の加入条件が60歳まで続くなど一定の前提で見込額が表示されます。今後の働き方、収入、加入期間、繰上げ・繰下げによって変わるため、ねんきんネットで条件を変えて試算することが大切です。
- Q. 50歳未満と50歳以上で、ねんきん定期便の見方は違いますか?
- 違います。50歳未満は主にこれまでの加入実績に応じた年金額、50歳以上は現在の加入制度に60歳まで同じ条件で加入し続けたものと仮定した老齢年金の見込額が表示されます。
- Q. 年金の見込額は年額と月額のどちらで考えるべきですか?
- ねんきん定期便では年額表示が中心です。家計で使うときは12で割って月額に直し、毎月の生活費、住居費、医療・介護費、税金・社会保険料の負担と比べて考えると不足額を把握しやすくなります。
- Q. 繰下げ受給をすれば必ず得ですか?
- 必ず得とはいえません。繰下げると年金額は増えますが、受け取り開始までの生活費、健康状態、働き方、税金や社会保険料への影響もあります。金額だけでなく、いつから安定収入が必要かで判断することが大切です。
- Q. 年金が少ないと感じたら、NISAで補えばよいですか?
- NISAは老後資金の補完に使えますが、年金の代わりとして生活費全体を背負わせるのは危険です。まず年金見込額と支出を確認し、生活防衛資金、安定資産、NISAなどの成長資産を分けて設計することが重要です。
参考資料
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「大切なお知らせ、『ねんきん定期便』をお届けしています」
- 日本年金機構「私に届いた『ねんきん定期便』(50歳未満の方用)と、配偶者に届いた『ねんきん定期便』(50歳以上の方用)の様式が違いますが、何が違うのですか。」
- 日本年金機構「『ねんきんネット』による年金見込額試算」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- 関連ガイド:老後に向けた資産配分の考え方|増やす資産と守る資産をどう分けるか
本記事は2026年10月26日時点の公開情報をもとに作成しています。本記事は、公的年金、ねんきん定期便、繰上げ・繰下げ受給、老後資金設計に関する一般的な情報提供を目的としたものです。個別の年金額、税金、社会保険料、受給開始時期の判断は、加入記録、働き方、家族構成、制度改正等によって異なります。実際の判断は、日本年金機構、ねんきんネット、年金事務所、税理士、社会保険労務士等の最新情報をご確認のうえ、ご自身の責任で行ってください。


