
自営業やフリーランスの人が老後に受け取る公的年金は、原則として老齢基礎年金だけです。会社員のような厚生年金の上乗せがないので、「何か足しておいたほうがいいかな」と調べてみると、付加年金、国民年金基金、iDeCoと、似た名前の制度がいくつも出てきます。
どれも国民年金の第1号被保険者向けの上乗せですが、同時に使える組み合わせには決まりがあり、後から変えられないものもあります。まず月400円の付加年金から始め、さらに上乗せしたいときに国民年金基金かiDeCoを考える。この順番で整理してみましょう。
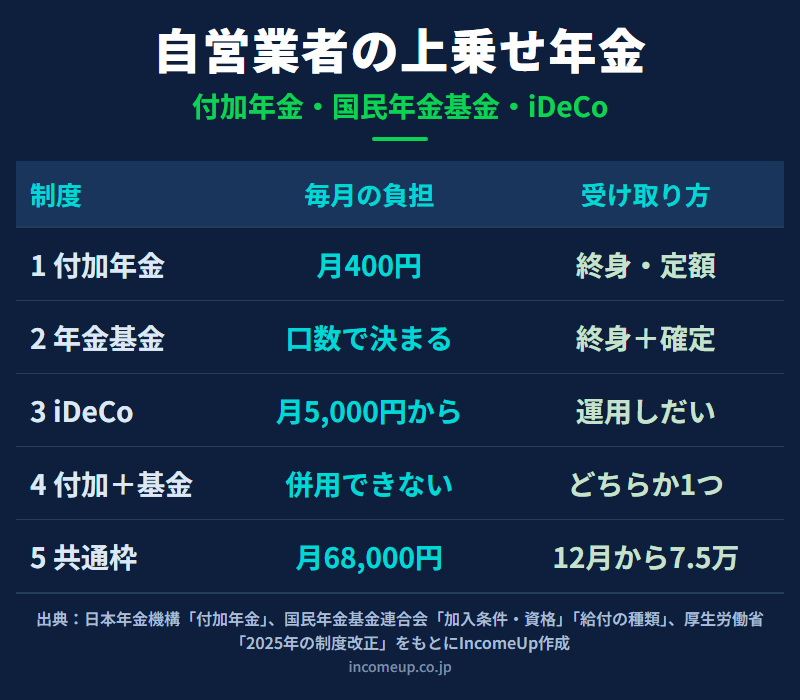
この記事で分かること
- 付加年金の保険料と、受け取る年金額の計算のしかた
- 国民年金基金の仕組みと、途中でやめられない理由
- 3つの制度の併用できる組み合わせと、2026年12月から広がる共通枠
- 自分に合う組み合わせを選ぶときの考え方
結論|月400円の付加年金は2年で元が取れる。上乗せは共通枠の中で
付加年金は、月400円を余分に納めると、納めた月数×200円の年金が一生上乗せされる制度です。受け取り始めて2年で、納めた保険料の元が取れます。
国民年金基金は、掛金を増やして終身年金を厚くできる代わりに、加入後は任意に脱退できません。iDeCoは、運用の成果で受取額が変わる積立の制度です。基金とiDeCoの掛金は合わせて月68,000円が上限で、2026年12月からは月75,000円に広がります。負担の小さい付加年金を土台にして、まとまった上乗せが要るなら基金に移るかiDeCoを足すか選ぶ、と考えると迷いにくいでしょう。
未納期間を後から埋める追納・任意加入は国民年金の未納期間は後から埋められるか|追納・任意加入で増える額、iDeCoそのものの仕組みはiDeCoとは何か|節税メリットと始める前の注意点を整理するで扱っています。
付加年金|月400円で年金が「200円×月数」増える
国民年金の第1号被保険者と65歳未満の任意加入被保険者は、定額の保険料(令和8年度は月17,920円)に月400円の付加保険料を上乗せして納められます。すると老齢基礎年金に、「200円×付加保険料を納めた月数」の年金が上乗せされます。
| 納付した期間 | 納めた付加保険料 | 付加年金(年額) |
|---|---|---|
| 10年(120月) | 48,000円 | 24,000円 |
| 20年(240月) | 96,000円 | 48,000円 |
| 40年(480月) | 192,000円 | 96,000円 |
どの期間でも、1年に受け取る額は納めた保険料の半分。だから2年で元が取れるんです。付加保険料は全額が社会保険料控除の対象なので、その年の所得税・住民税も軽くなります。申し込みは市区町村役場か年金事務所で、電子申請もできます。納付期限は翌月末日ですが、期限から2年間はさかのぼって納められます。
ただし、国民年金保険料の免除や納付猶予を受けている期間は、付加保険料を納められません。
国民年金基金|終身年金を厚くする公的な上乗せ
国民年金基金は、第1号被保険者のための公的な年金制度です。20歳以上60歳未満の自営業者やその家族、フリーランス、学生のほか、60歳以上65歳未満の任意加入被保険者も入れます。掛金は口数で決まり、1口目は終身年金のA型(15年保証付き)かB型(保証期間なし)を選びます。2口目以降は、終身年金のほか、受け取る期間が決まった確定年金のⅠ型〜Ⅴ型を組み合わせられます。
国民年金基金連合会の加入例では、30歳で1口目にA型を選んだ人の掛金は月12,110円で、受け取る年金は月2万円です。掛金は加入時の年齢や型で変わり、年齢が上がるほど、同じ年金額に対する掛金は高くなります。掛金は全額が社会保険料控除の対象で、受け取る年金には公的年金等控除が使えます。加入前には、次の制約も確かめておきましょう。
- 1口目は、途中で減額したり型を変えたりできません
- 会社員になる、保険料の免除を受けるなどで第1号被保険者でなくなると、加入員の資格を失います
- 50歳以上はⅣ型・Ⅴ型に、60歳以上はⅡ型〜Ⅴ型に、新しく加入・増口できません
併用の決まり|付加年金と国民年金基金は同時に使えない
国民年金基金は付加年金の役割を代わりに担う制度なので、基金に入っている間は付加保険料を納められません。基金の年金に、付加年金に当たる部分が含まれているためです。iDeCoは、付加年金とも基金とも併用できますが、上限は共通です。
| 組み合わせ | できるか | 上限の考え方 |
|---|---|---|
| 付加年金+iDeCo | できる | 付加保険料とiDeCoの合計で月68,000円 |
| 国民年金基金+iDeCo | できる | 基金の掛金とiDeCoの合計で月68,000円 |
| 付加年金+国民年金基金 | できない | 基金加入中は付加保険料を納めない |
iDeCoの掛金は1,000円単位なので、付加保険料を納めている人がiDeCoに出せるのは最大で月67,000円です。小規模企業共済はこの共通枠の外にあり、別に月7万円まで掛けられます。仕組みは小規模企業共済とは|副業・個人事業主の「退職金」と節税で解説しています。
2026年12月から|共通枠は月75,000円に広がる
2025年の年金制度改正で、厚生労働省は「第1号加入者のiDeCoと国民年金基金との共通拠出限度額について、月額7.5万円に引き上げられます」と案内しています。施行は2026年12月1日の予定で、同月分の掛金から新しい上限が適用されます。
基金に上限近くまで掛けている人は、広がった7,000円分をiDeCoか基金の増口に回せます。付加年金を使っている人も、枠が広がる分だけiDeCoの上限が上がります。
どれを選ぶか|3つの問いで考える
| 比べる点 | 付加年金 | 国民年金基金 | iDeCo |
|---|---|---|---|
| 毎月の負担 | 400円 | 口数で決まる | 5,000円から |
| 受け取り方 | 終身・定額 | 終身+確定 | 運用結果しだい |
| 途中でやめる | 辞退できる | 脱退できない | 停止できる |
| 税の扱い | 社会保険料控除 | 社会保険料控除 | 小規模企業共済等掛金控除 |
1つ目は、収入が安定しているかです。基金は一度決めた口数を続けるのが前提なので、売上の波が大きい人には、掛金を止められるiDeCoや負担の小さい付加年金のほうが無理がありません。
2つ目は、一生受け取れる年金を厚くしたいかです。長生きへの備えを重視するなら基金、運用で受取額を増やしたいならiDeCoが向きます。
3つ目は、年金を受け取り始める年齢です。老齢基礎年金を繰上げ・繰下げすると、付加年金も同じ率で減額・増額されます。受け取る時期の考え方は年金は何歳から受け取るのが得か|繰上げ・繰下げの損益分岐点が参考になります。iDeCoとNISAの優先順位はNISAとiDeCoはどちらを優先するべきか 目的別に考える資産形成の順番で扱っています。
ここは誤解しやすいポイント
- 付加年金と国民年金基金は、同時には使えません。基金に入っている間は付加保険料を納めません
- 日本年金機構は「付加年金は、老齢基礎年金と合わせて受給できる終身年金ですが、定額のため、物価スライド(増額・減額)はありません」と説明しています。物価が上がっても金額は据え置きなので、実質的な価値は目減りし得ます
- 国民年金基金連合会は「付加年金を代行した公的な年金制度のため、加入後は途中で任意に脱退はできません」としています
まとめ|付加年金を土台に、上乗せは共通枠の中で
- 付加年金は月400円・2年で元が取れる手軽な上乗せ。ただし定額で物価には連動しない
- 国民年金基金は終身年金を厚くできるが、途中で脱退できず、付加年金とは同時に使えない
- iDeCoはどちらとも併用でき、基金との共通枠(2026年12月からは月75,000円)の中で掛金を決める
よくある質問
- Q. 付加年金は何年受け取れば元が取れますか?
- 付加年金の年額は「200円×付加保険料を納めた月数」で、納めた保険料(400円×月数)のちょうど半分です。そのため、受け取り始めてから2年で納めた付加保険料と同じ額になります。ただし定額で物価スライドはないため、物価が上がると実質的な価値は目減りします。
- Q. 付加年金と国民年金基金は両方に入れますか?
- 入れません。国民年金基金は付加年金を代行する制度で、基金に加入している間は付加保険料を納めることができません。基金の年金に付加年金に相当する部分が含まれているためです。どちらかを選び、さらに上乗せしたい場合はiDeCoを組み合わせます。
- Q. 国民年金基金は途中でやめられますか?
- 任意に脱退することはできません。国民年金基金連合会は、付加年金を代行した公的な年金制度のため、加入後は途中で任意に脱退できないと説明しています。会社員になって厚生年金に加入したときや、保険料の免除を受けたときなどは資格を失い、それまでの掛金に応じた年金を将来受け取ります。
- Q. iDeCoと国民年金基金の上限は2026年からどう変わりますか?
- 第1号被保険者のiDeCoと国民年金基金の共通の上限は、現在の月68,000円から月75,000円に引き上げられます。厚生労働省は2026年12月1日の施行予定と案内しています。付加保険料を納めている人も、この共通枠の中でiDeCoの掛金を決めます。
参考資料
- 日本年金機構「付加年金」
- 日本年金機構「付加保険料の納付」
- 日本年金機構「国民年金保険料」
- 国民年金基金連合会「加入条件・資格」
- 国民年金基金連合会「給付の種類」
- 国民年金基金連合会「老後のお金のギモン全部お答えします Lesson3」
- 厚生労働省「2025年の制度改正」
本記事は2026年9月28日時点の公開情報をもとに作成しています。国民年金保険料は令和8年度の額です。国民年金基金の掛金は加入時の年齢・性別・型・口数によって異なります。ご自身の掛金や加入の可否は、国民年金基金や年金事務所でご確認ください。


