勤務先から「給与の一部をスマホ決済で受け取れるようになりました」と案内が来た。パートで働く家族や、アルバイトを始めた子どもから、PayPayで受け取ってもよいかと相談された。 便利そうに見える一方で、銀行口座と同じように安心して置いておけるのかが分からない、という方は少なくありません。
先に結論を書くと、賃金のデジタル払いは「使う分だけ」をスマホ決済の口座で受け取る仕組みで、貯めておく口座ではありません。 受け取れる先は厚生労働大臣が指定した事業者に限られ、口座に置ける残高にも上限があります。厚生労働省の公表資料をもとに、銀行口座との違いと、受け取る前に決めておくことを整理します。
この記事でわかること
- 賃金のデジタル払いが、いつからどんな条件で認められたか
- 受け取り先に選べる4社と、それぞれの受入上限額
- 破綻や不正出金のときに、銀行口座と扱いがどう違うか
- 上限額を超えた分や、受け取りをやめたいときの扱い
- 受け取る額を決めるときの考え方
結論|受け取るのは使う分だけ、残りは銀行口座へ
賃金のデジタル払いは、2023年4月1日に施行された労働基準法施行規則の改正で認められた給与の受け取り方です。 受け取り先は、厚生労働大臣の指定を受けた資金移動業者の口座に限られ、2026年7月1日時点で指定は4社です。
口座の残高は預金ではないため、預金保険制度の対象になりません。その代わりに、破綻したときの保証や不正出金の補償といった独自の仕組みが義務づけられています。 受け取る額は、毎月の買い物や送金で使い切る見込みの範囲にとどめ、生活費の引き落としや貯蓄は銀行口座に残す。これが基本の使い方です。
この記事で扱う範囲
ここで扱うのは給与をスマホ決済の口座で受け取るときの制度です。スマホ決済やポイントをどの系列に寄せるかは ポイント経済圏はどこまで寄せるか|集中して得るものと失うもので、 デビットカードやプリペイドカードとの違いは デビットカードとプリペイドカードの使い分け|審査・補償・払戻しの違いで扱っています。
賃金のデジタル払いとは|選択肢が1つ増えただけ
給与は本来、現金で支払うのが原則で、本人が同意すれば銀行口座や証券総合口座への振込みも認められてきました。 これに、厚生労働大臣が指定した資金移動業者の口座への支払いが加わりました。現金化できないポイントや暗号資産での支払いは認められていません。
使うかどうかは働く人が選べます。厚生労働省は 「労働者が希望しない場合は、これまで通り銀行口座などで賃金を受け取ることができます」 と説明し、使用者が希望しない人に強制すれば労働基準法違反として罰則の対象になり得るとしています。 給与の一部だけをデジタル払いにし、残りを銀行口座で受け取ることもでき、後から銀行口座に戻すこともできます。
受け取り先は指定を受けた4社だけ
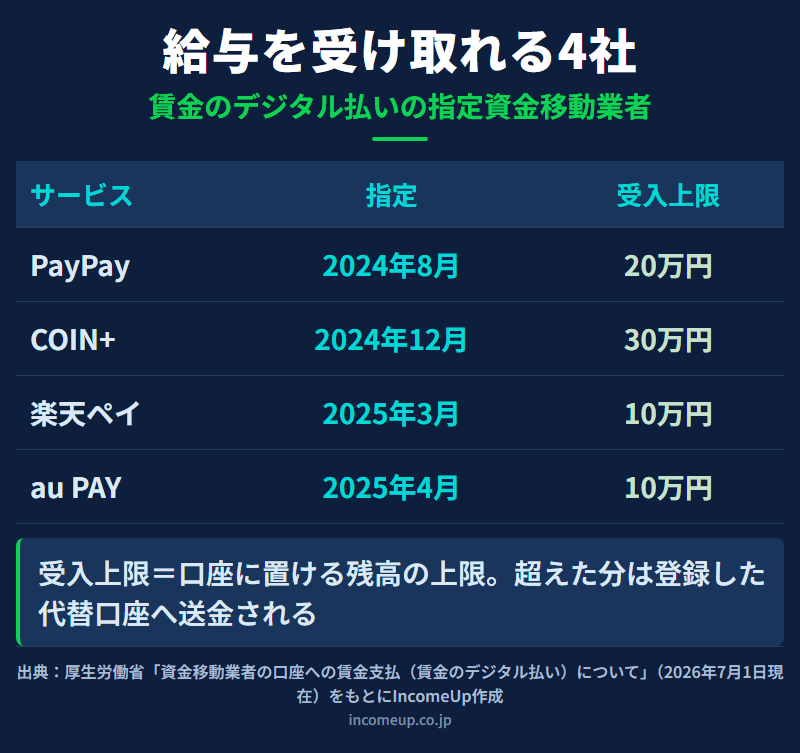
厚生労働省が公表している指定資金移動業者は、2026年7月1日時点で次の4社です。受入上限額は、その口座に置いておける残高の上限です。
| サービス名 | 事業者 | 指定日 | 受入上限額 |
|---|---|---|---|
| PayPay給与受取 | PayPay | 2024年8月9日 | 20万円 |
| COIN+ | リクルートMUFGビジネス | 2024年12月13日 | 30万円 |
| 楽天ペイ給与受取 | 楽天Edy | 2025年3月19日 | 10万円 |
| au PAY 給与受取 | auフィナンシャルサービス | 2025年4月4日 | 10万円 |
ただし、4社のどれでも自由に選べるわけではありません。勤務先が労使協定で取り扱う事業者を決めるため、選べるのはその範囲に限られます。 勤務先が導入していなければ、本人が希望しても利用できません。
銀行口座と何が違うか|6つの指定要件
指定を受けるには、資金決済法による一般的な規制に加えて、労働基準法施行規則の要件をすべて満たす必要があります。働く人の側から見て大切なのは次の6点です。
| 要件 | 内容 |
|---|---|
| 残高の上限 | 口座残高の上限を100万円以下にする |
| 破綻時の保証 | 事業者が破綻したら、保証機関が残高の全額を速やかに弁済する |
| 不正出金の補償 | 本人に過失がなければ損失の全額を補償する。通知の期限は損失発生日から30日以上 |
| 残高の有効期間 | 最後に残高が動いた日から少なくとも10年は有効 |
| 手数料なしの払出し | 少なくとも毎月1回は、手数料なしでATMなどから払い出せる |
| 1円単位 | 受け取りも払出しも1円単位でできる |
最も大きな違いは、破綻したときの守られ方です。厚生労働省が示す同意書の留意事項は 「賃金支払が認められる資金移動業者が破綻した場合には、預金保険制度の対象とはなりません」 と明記し、代わりに保証機関が口座残高の全額を弁済する仕組みだと説明しています。 保証機関は事業者ごとに異なり、PayPayは三井住友海上火災保険、COIN+は三菱UFJ銀行が担っています。弁済の受け取り方も事業者ごとに違うため、申し込む前に確かめてください。
不正出金の補償には例外がある
補償は本人に過失がない場合の全額が原則で、過失がある場合も一律に補償しない扱いにはせず個別に対応するとされています。 ただし、家族などの親族による払い戻しや、本人が事業者に虚偽の説明をした場合は対象外です。 銀行の不正送金の補償との比較はネットバンキングの不正送金に遭ったら|補償の条件と自分で振り込んだ場合の違いを参照してください。
上限額を超えた分は代替口座へ
上限額は、口座に置いておける残高の上限です。給与を受け取って上限を超えた分は、あらかじめ登録した銀行口座などの「代替口座」へ事業者が送金します。 厚生労働省の留意事項は、このときに送金手数料の負担を求められる場合があるとしています。
たとえば上限20万円の口座に残高が15万円あり、そこへ給与10万円が入ると、超えた5万円が代替口座に送られます。 代替口座は、事業者が破綻したときに保証機関からの弁済を受け取る先にもなるため、同意書には必ず記入する項目になっています。
受け取るまでの手順|労使協定と本人の同意書
勤務先で始めるには、まず使用者と、労働者の過半数で組織する労働組合(ない場合は過半数を代表する人)との間で、対象となる労働者の範囲や取り扱う事業者を定めた労使協定を結びます。 そのうえで、希望する人が留意事項の説明を受け、同意書を出します。
同意書には、デジタル払いで受け取る額を定期賃金・賞与・退職金に分けて記入し、事業者名、口座番号(アカウントID)、支払開始の希望時期、代替口座を書きます。 使用者は、デジタル払いを示すときに銀行口座か証券総合口座も選択肢として併せて示さなければならず、現金かデジタル払いかの2択しか示さない場合も法令違反になり得ます。
どれくらい知られているか|調査では42.3%が「知らない」
厚生労働省の委託で2026年1月に行われた「令和7年度 賃金のデジタル払いに関するニーズ調査」では、働く人1万人のうち42.3%が制度を「知らない」と答え、「名前も知っており、制度内容も理解している」は19.8%でした。
利用したくないと答えた4,241人の理由は、「給与の受取方法を追加する必要性を感じない」が48.5%で最も多く、「安全性に不安がある」も26.2%ありました。 45歳以上では、必要性を感じないと答えた人が半数を超えています。使わない選択も、制度が想定している正当な選び方の1つです。
受け取る額の決め方|1か月に使い切る額を上限に
厚生労働省は、資金移動業者の口座は預金のためではなく支払いや送金に使うものだとして、支払いなどに使う見込みの額を受け取るよう求めています。 受け取る額は、次の順で決めると無理がありません。
- 過去3か月のスマホ決済の利用額を確かめ、1か月の平均を出す
- その額を超えない範囲で、受入上限額より少ない金額に設定する
- 家賃や公共料金、カードの引き落としに使う分は銀行口座に残す
- 急な出費に備える現金は、銀行口座でまとめて管理する
たとえばスマホ決済で毎月3万円ほど使っているなら、デジタル払いは月3万円にとどめ、残りは銀行口座で受け取ります。 手元の備えをどれだけ持つかは生活防衛資金はいくら必要か|投資を始める前に現金で備える考え方で整理しています。
まとめ|便利さと置いておける額を分けて考える
賃金のデジタル払いは、2023年4月から認められた受け取り方の選択肢で、2026年7月1日時点の指定は4社、受入上限額は10万円から30万円です。 残高は預金保険の対象外ですが、破綻時は保証機関が全額を弁済し、毎月1回は手数料なしで払い出せるといった要件が定められています。
使うなら、受け取る額は1か月に使い切る分までにして、引き落としや貯蓄は銀行口座に残す。 使わないなら、これまで通り銀行口座で受け取り続けて問題ありません。勤務先から案内が来たら、取り扱う事業者と上限額、代替口座の登録方法を確かめてから決めてください。
よくある質問
- Q. 勤務先から賃金のデジタル払いを勧められたら、断ることはできますか。
- 断ることができます。厚生労働省は、労働者が希望しない場合はこれまで通り銀行口座などで賃金を受け取れると説明しており、使用者が希望しない人に強制すれば労働基準法違反として罰則の対象になり得るとしています。給与の一部だけをデジタル払いにすることや、いったん選んだ後で銀行口座に戻すこともできます。
- Q. スマホ決済の事業者が破綻したら、受け取った給与はどうなりますか。
- 資金移動業者の口座は預金保険制度の対象ではありません。その代わり、指定を受けた事業者は保証機関と契約しており、破綻した場合は保証機関が口座残高の全額を速やかに弁済する仕組みになっています。弁済を受け取る先として、同意書に代替口座を登録しておく必要があります。弁済の具体的な手続きは事業者ごとに異なります。
- Q. 受入上限額を超える給与が振り込まれたら、どうなりますか。
- 上限を超えた分は、あらかじめ登録した銀行口座などの代替口座へ事業者が送金します。厚生労働省の留意事項では、このときに送金手数料の負担を求められる場合があるとしています。2026年7月1日時点の指定4社の受入上限額は10万円から30万円なので、受け取る額は1か月に使う見込みの範囲にとどめるのが基本です。
- Q. 口座のお金を現金で引き出すのに手数料はかかりますか。
- 指定の要件として、少なくとも毎月1回は手数料を負担せずにATMなどから払い出せること、1円単位で払い出せることが定められています。2回目以降の払出しに手数料がかかるかどうかは事業者ごとに異なるため、各サービスの案内で確かめてください。
参考資料
- 厚生労働省「資金移動業者の口座への賃金支払(賃金のデジタル払い)について」
- 厚生労働省「資金移動業者の口座への賃金支払の制度概要」
- 厚生労働省「資金移動業者口座への賃金支払に関する同意書(様式例)と留意事項」
- 厚生労働省「【労働者向け】賃金のデジタル払いを導入するにあたって必要な手続き」
- 厚生労働省「令和7年度 賃金のデジタル払いに関するニーズ調査報告書」
本記事は2026年10月8日時点の公開情報をもとに作成しています。指定資金移動業者と受入上限額は厚生労働省の公表(2026年7月1日現在)によります。 勤務先での取り扱いや各サービスの手数料、弁済の手続きは、勤務先と各事業者の案内でご確認ください。


