
60代で実家を二世帯住宅に建て替えようと、住宅ローンを調べてみたとします。すると多くの場合「完済時80歳まで」という上限にぶつかります。60代前半で借りると返済期間は20年足らずになり、毎月の返済が重くなってしまうんです。
そこで候補に挙がるのが、子どもに返済を引き継ぐ「親子リレー返済」です。返済期間を延ばして毎月の負担を軽くできる代わりに、子どもは借りた最初の日から借金の全額に責任を負います。住宅金融支援機構の【フラット35】の公表条件をもとに、使える人、期間の決まり方、子ども側の責任と税金・相続の注意点を見ていきましょう。
この記事で分かること
結論|最長35年に延びるが、子どもは最初から全額の連帯債務者
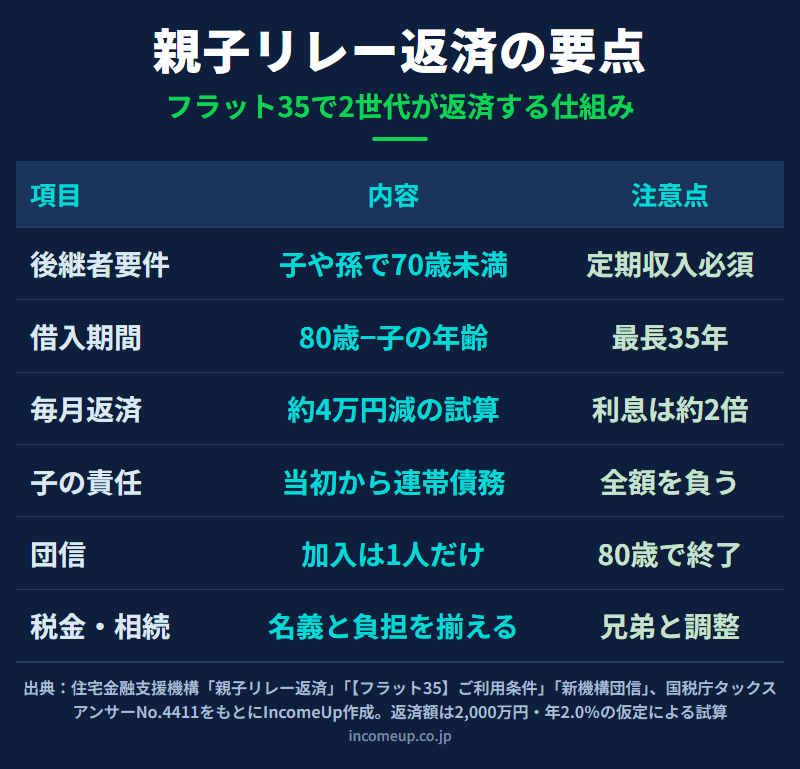
親子リレー返済では、親ではなく子ども(後継者)の年齢で返済期間を決められます。60代の親でも最長35年で借りられる場合があり、2,000万円・年2.0%の仮定では毎月の返済額が約4万円下がります。ただし利息の総額は約2倍になり、子どもは借入当初から連帯債務者として全額の返済義務を負います。
使うかどうかを決める前に、①子どもが自分の家を買う予定はあるか、②兄弟姉妹はいるか、③名義と返済の負担をどう分けるか、の3点を家族で話し合っておきましょう。年齢・年収などの審査全般は住宅ローンの審査では何を見られるか|事前審査と本審査・返済負担率の目安、金利タイプの選び方は住宅ローンは固定金利と変動金利のどちらを選ぶべきかで扱っています。
後継者になれる人の3つの要件
住宅金融支援機構は親子リレー返済を「お申込みご本人とその後継者が2世代で住宅ローンを返済していく制度」と説明しています。後継者には、次の3つがすべて求められます。
| 要件 | 内容 |
|---|---|
| 続柄と収入 | 申込本人の子・孫など(直系卑属)またはその配偶者で、定期的収入がある人 |
| 年齢 | 申込時の年齢が満70歳未満 |
| 立場 | 連帯債務者になる人(1名のみ) |
通常の【フラット35】は申込時に満70歳未満が条件ですが、後継者が要件を満たせば申込本人が満70歳以上でも申し込めます。子の配偶者もなれるので、娘の夫や息子の妻が後継者になる形も制度上は可能です。連帯債務者は後継者1名に限られ、ほかの家族を加えることはできません。
返済期間はどう決まるか|試算で比べる
【フラット35】の借入期間の上限は、「80歳-申込時の年齢」と35年の短いほうです。親子リレー返済では、この年齢に後継者の年齢を使えます。機構の例では、申込本人が60歳3か月、後継者が30歳3か月のとき、80歳-31歳=49年となり、上限の35年が適用されます(1年未満の端数は切り上げて数えます)。
借入額2,000万円・金利年2.0%(全期間固定・元利均等返済)と仮定して比べると、次のようになります。金利は説明のための仮の数字です。
| 借り方 | 返済期間 | 毎月の返済額 | 利息の総額 |
|---|---|---|---|
| 親が単独で借りる(61歳で計算) | 19年 | 約10万5,500円 | 約406万円 |
| 親子リレー返済(後継者31歳で計算) | 35年 | 約6万6,300円 | 約783万円 |
毎月は約4万円軽くなりますが、利息の総額は約2倍です。親の退職で収入が減るころに子どもへ引き継ぐ前提なので、「親が何歳まで払い、そのとき残高がいくら残るか」を返済予定表で確かめておくと安心です。
子どもが負う責任|借入当初から連帯債務者
機構は注意事項として「借入当初から親子リレー返済の後継者が連帯債務者になります」と明記しています。「親が払えなくなったら子が引き継ぐ」というイメージとは違い、子どもは最初から全額の返済義務を負う当事者なんです。民法第436条により、金融機関は連帯債務者の誰にでも全額を請求できます。親が返済中でも、滞れば子どもに請求が来ます。
見落としやすいのが、子ども自身の住宅ローンへの影響です。連帯債務は子どもの借入として扱われるため、後で自分の家を買うときの審査で返済負担率に算入される可能性があります。【フラット35】の総返済負担率の基準は、年収400万円未満で30%以下、400万円以上で35%以下です。
なお、銀行などの民間ローンにも親子で返済を引き継ぐ商品があります。後継者の年齢上限、同居の要否、団信の扱い、後継者が連帯債務者か連帯保証人かは金融機関ごとに違うので、商品概要説明書で確かめましょう。
名義と返済の負担がずれると贈与税の問題が出る
税金で気をつけたいのは、家の名義(持分)と、実際に誰がいくら返したかの対応です。国税庁は、夫名義の家のローンを共働きの夫婦の収入で返す例について、「ローン返済の年ごとに妻から夫に贈与があったものとされます」と回答しています。親の単独名義の家のローンを子どもが返していけば、同じように子から親への贈与と見られるおそれがあります。
連帯債務の負担割合について、国税庁は「所得金額等に応じて合理的に定める必要があり」としています。持分を負担に合わせて共有名義にする、引き継ぐ時期に名義を見直すなど、借りる前に税理士や税務署へ相談しておきましょう。また住宅ローン控除は自分が住む家の借入金が対象なので、子どもが別の家に住んでいれば、子どもが払った分は控除を受けられません。
相続で起きやすいこと
親が亡くなると、家は親の遺産として相続人全員で分けることになります。一方、ローンを払い続けるのは後継者の子どもです。兄弟姉妹がいると「返してきたのは自分なのに、家は兄弟と分けるのか」という不公平感が生まれやすくなります。
親の生前に家を誰が引き継ぐかを共有し、遺言書で意思を残しておくと話がこじれにくくなります。親の持分に対応する債務は相続の対象で、相続税の計算では債務控除の対象になりえます。分け方と期限は遺産分割協議でもめないための準備|4つの分け方と3つの期限、返済が苦しくなったときの手順は住宅ローンが払えなくなりそうなとき|返済条件の変更・任意売却・個人再生の順番で扱っています。
ここは誤解しやすいポイント|団信に入れるのは1人だけ
【フラット35】の新機構団信は、債務者が2人いる場合(親子リレー返済を含む)、どちらか1人しか加入できません。夫婦2人で入れる「デュエット」は夫婦の連帯債務が対象で、親子では使えません。保障は加入者の満80歳の誕生日の属する月の末日に終わります。親が入れば親の死亡時に残高が弁済されますが、子どもに万一があっても残高は残ります。団信と生命保険の関係は住宅ローンの団信は生命保険の代わりになるか|保障の重複を整理するで解説しています。
まとめ|毎月の軽さと、子どもの責任を同じ天秤にかける
- 後継者の年齢で期間を決められ、最長35年。2,000万円・年2.0%の仮定で毎月約4万円軽くなる一方、利息の総額は約2倍
- 後継者の子どもは借入当初から連帯債務者で、団信に入れるのは1人だけ
- 名義と負担のずれによる贈与、兄弟姉妹との相続の調整まで、借りる前に家族で合意しておく
よくある質問
- Q. 親子リレー返済の後継者になれるのは誰ですか
- フラット35では、申込本人の子・孫など(直系卑属)またはその配偶者で、定期的収入があり、申込時の年齢が満70歳未満の人です。後継者は連帯債務者になり、1名に限られます。
- Q. 親が70歳以上でも住宅ローンを借りられますか
- フラット35の親子リレー返済では、後継者の要件を満たせば申込本人が満70歳以上でも申し込めます。借入期間は後継者の年齢をもとに「80歳-申込時の年齢」と35年の短いほうで決まります。
- Q. 親が返済している間、子どもに責任はありますか
- あります。後継者は借入当初から連帯債務者になるため、親が返済中であっても全額について返済義務を負います。親の返済が滞れば、子どもに請求が来ることがあります。
- Q. 団信には親子の両方が入れますか
- フラット35の新機構団信は、債務者が2人いる場合はどちらか1人しか加入できません。夫婦で入れるデュエットは親子では使えないため、誰が加入するかを生命保険と合わせて決めます。
- Q. 子どもが返済すると贈与税はかかりますか
- 家の名義と実際の返済の負担がずれると、贈与と見られるおそれがあります。国税庁は夫婦の連帯債務の例で、返済の年ごとに贈与があったものとすると示しています。持分と負担割合を事前に税理士などへ相談しておくと安心です。
参考資料
- 住宅金融支援機構「親子リレー返済」
- 住宅金融支援機構「【フラット35】ご利用条件」
- 住宅金融支援機構「新機構団信 ご加入の手続・ご注意点」
- 国税庁「No.4411 共働きの夫婦が住宅を買ったとき」
- 国税庁「共有の家屋を連帯債務により取得した場合の借入金の額の計算」
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- e-Gov法令検索「民法」(明治29年法律第89号)
本記事は2026年10月6日時点の公開情報をもとに作成しています。返済額の試算は借入額2,000万円・金利年2.0%の仮定によるもので、実際の金利や返済額は申込時の条件と金融機関によって異なります。 贈与税・相続税の扱いは個別の事情で変わるため、具体的には税務署や税理士、借入先の金融機関にご確認ください。


